 Monika Lukášová,
 Petr Makovský
Jak drahou nemovitost si můžete bezpečně dovolit?
Jak drahou nemovitost si můžete dovolit? Neurčuje to pouze částka, kterou je ochotná půjčit banka. Bezpečný rozpočet vzniká jako průnik tří věcí: kolik máte použitelných vlastních peněz, jak vysoké dlouhodobé měsíční zatížení vaše domácnost zvládne a jakou část ceny nemovitosti lze reálně financovat úvěrem. Z rozpočtu je zároveň potřeba odečíst rezervu na neočekávané výdaje, náklady spojené s koupí a případné opravy nebo vybavení.
Nezačínejte otázkou „kolik mi banka půjčí?“
Při plánování koupě nemovitosti se lidé často nejprve ptají, jak vysokou hypotéku mohou získat. Je to důležitá otázka, ale neměla by být první.
Banka posuzuje, zda podle jejích pravidel dokážete úvěr splácet. Vy ale potřebujete odpovědět ještě na jinou otázku: jak vysoké náklady na bydlení dokáže vaše domácnost dlouhodobě nést, aniž by kvůli nim přišla o finanční stabilitu?
Mezi těmito dvěma částkami může být poměrně velký rozdíl.
„To, že kupující dosáhne na určitou výši financování, ještě neznamená, že by měl tuto možnost využít do poslední koruny. Koupí nemovitosti život nekončí. Přijdou náklady na vybavení, opravy, provoz domácnosti i běžné životní situace. Dobře nastavený rozpočet proto musí obsahovat také prostor pro rezervu.“
Monika Lukášová, ředitelka projektu Realiťák roku
Tři limity, které určují skutečný rozpočet
Rozpočet na koupi nemovitosti je dobré nevnímat jako jedno číslo. Ve skutečnosti existují minimálně tři různé stropy a výsledný bezpečný rozpočet určuje zpravidla ten nejnižší z nich.
1. Limit vlastních peněz
Kolik máte úspor, které můžete skutečně použít na koupi? Nejde přitom automaticky o celý zůstatek na účtu. Část peněz by měla zůstat jako finanční rezerva a další prostředky mohou být potřeba bezprostředně po koupi.
2. Limit měsíčního rozpočtu
Jak vysokou splátku a celkové měsíční náklady na bydlení zvládnete dlouhodobě? Je potřeba počítat nejen s úvěrem, ale také s energiemi, službami, pojištěním, údržbou a dalšími náklady vlastnictví.
3. Limit financování
Kolik je ochotna a schopna financovat banka nebo jiný poskytovatel? Do hry vstupují příjmy, závazky, věk, struktura domácnosti, hodnota zastavené nemovitosti a interní pravidla poskytovatele.
Nedívejte se na nejvyšší z těchto tří čísel. Pro bezpečné rozhodnutí je mnohem důležitější to nejnižší.
Kolik vlastních peněz můžete opravdu použít
Pokud máte například naspořeno 1,5 milionu korun, neznamená to automaticky, že můžete celých 1,5 milionu použít jako vlastní zdroje při koupi.
Předem je dobré oddělit minimálně tři „balíky“ peněz:
- peníze určené přímo na kupní cenu,
- peníze na bezprostřední náklady spojené s koupí, stěhováním, opravami nebo vybavením,
- finanční rezervu, která zůstane domácnosti i po dokončení koupě.
Právě poslední bod bývá často podceněný. Nemovitost může být zaplacená, ale pokud po převodu zůstane domácnosti na účtu téměř nula, může první větší oprava, výpadek příjmu nebo neočekávaný výdaj vytvořit problém.
Neexistuje jedna univerzální správná výše rezervy pro všechny. Jinou situaci má dvojice se dvěma stabilními příjmy, jinou rodina s dětmi, OSVČ s proměnlivými příjmy nebo člověk, který zároveň plánuje rozsáhlou rekonstrukci.
Co znamená LTV a proč kupní cena nemusí rozhodovat
U financování hypoték je důležitý ukazatel LTV – Loan to Value. Vyjadřuje poměr mezi výší úvěru a hodnotou nemovitosti sloužící jako zajištění.
K 7. říjnu 2026 činí závazná horní hranice LTV standardně 80 %. U žadatelů mladších 36 let, pokud úvěr slouží k pořízení vlastního bydlení, činí 90 %. Banky mohou nad stanovenou hranici poskytovat jen omezený objem úvěrů v rámci zákonné objemové výjimky; při plánování koupě proto není rozumné s takovou výjimkou automaticky počítat.
Aktuální informace zveřejňuje Česká národní banka.
Od 1. dubna 2026 ČNB doporučuje u hypoték na pořízení investiční obytné nemovitosti limity LTV 70 % a DTI 7. Za investiční se podle doporučení považuje mimo jiné financování, které neslouží k vlastnímu bydlení, nebo situace, kdy žadatel do posuzovaných příjmů zahrnuje očekávaný příjem z pronájmu. Doporučení se vztahuje také na pořizování další obytné nemovitosti žadatelem, který již dvě obytné nemovitosti vlastní. Jde o doporučení poskytovatelům, nikoli o stejný typ závazné horní hranice jako u obecného LTV. Tento seriál se v prvních dílech soustředí především na financování vlastního bydlení.
Odhad banky nemusí být stejný jako kupní cena
Tohle je jeden z nejdůležitějších bodů při plánování vlastních zdrojů.
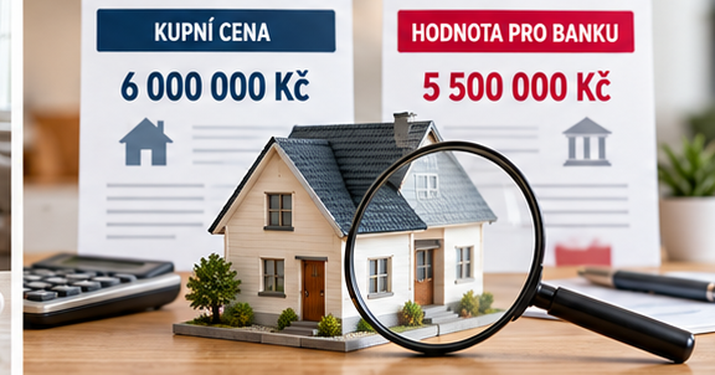
Kupující se může s prodávajícím dohodnout například na ceně 6 milionů korun. To ale automaticky neznamená, že banka bude při financování pracovat se stejnou hodnotou. Pokud vyjde bankovní ocenění níže, může kupující potřebovat více vlastních peněz.
Proto nestačí vypočítat vlastní zdroje pouze procentem z kupní ceny a předpokládat, že je financování vyřešené.
Kolik měsíčně zvládne vaše domácnost
Druhým zásadním krokem je podívat se na domácí cash flow. Nejde jen o otázku, zda zvládnete splátku hypotéky dnes. Financování bydlení bývá závazkem na desítky let.
Při plánování proto pracujte nejen se současnými příjmy a výdaji, ale také s tím, co se může během dalších let změnit.
- Jak stabilní jsou vaše příjmy?
- Má domácnost jeden, nebo více příjmů?
- Plánujete děti nebo rodičovskou dovolenou?
- Splácíte auto, spotřebitelský úvěr, kreditní kartu nebo jiný závazek?
- Čekají vás v příštích letech větší výdaje?
- Zůstane vám po zaplacení bydlení prostor pro pravidelné spoření a tvorbu rezerv?
- Co se stane, pokud na určitou dobu jeden příjem vypadne?
„Při hledání nemovitosti je velmi snadné posouvat vlastní rozpočet nahoru. Nejdříve hledáte byt za pět milionů, potom uvidíte lepší za pět a půl a nakonec si řeknete, že ještě několik set tisíc nějak zvládnete. Právě před začátkem hledání je proto dobré určit si hranici, přes kterou už nepůjdete.“
Petr Makovský, výkonný ředitel portálu Reality.iDNES.cz a zakladatel projektu Realiťák roku
Kupní cena není konečná cena bydlení
Častou chybou je soustředit veškeré peníze na samotnou kupní cenu. Po převzetí nemovitosti ale mohou následovat další výdaje.
Podle konkrétní situace mohou zahrnovat například:
- právní servis a kontrolu smluv,
- náklady spojené s úschovou kupní ceny, pokud nejsou součástí služby,
- poplatky související s katastrem nemovitostí,
- technickou inspekci nebo odborné posouzení,
- stěhování,
- nový nábytek a spotřebiče,
- opravy nebo rekonstrukci,
- pojištění nemovitosti a domácnosti,
- počáteční vyšší provozní výdaje,
- případné investice do domu nebo bytu, které už byly naplánovány.
U bytu je vhodné před koupí zjistit také ekonomickou situaci SVJ, plánované opravy domu, případné úvěry a budoucí investice. U rodinného domu může být naopak zásadní stav střechy, vytápění, oken, rozvodů nebo izolací.
Technickým rizikům při koupi se podrobně věnujeme také v článcích Koupě nemovitosti: na co si dát pozor a Skryté vady po koupi nemovitosti.
Modelový příklad: proč 1,5 milionu úspor není automaticky 1,5 milionu na kupní cenu
Představme si domácnost, která má k dispozici úspory 1 500 000 Kč.
Na první pohled by mohlo být jednoduché říct: máme 1,5 milionu vlastních peněz a k nim si vezmeme hypotéku. Rozumnější výpočet ale může vypadat jinak.
| Položka | Modelová částka |
|---|---|
| Celkové úspory | 1 500 000 Kč |
| Rezerva ponechaná domácnosti | − 300 000 Kč |
| Předpokládané první výdaje, stěhování a úpravy | − 150 000 Kč |
| Skutečně dostupné prostředky pro kupní cenu | 1 050 000 Kč |
Částky jsou pouze ilustrativní. Každá domácnost potřebuje jinou rezervu a každá nemovitost vyžaduje jiné počáteční výdaje. Princip je ale důležitý: vlastní prostředky na účtu nejsou automaticky stejné jako vlastní prostředky, které je bezpečné vložit do kupní ceny.
Teprve potom má smysl spojit tento výpočet s možnostmi úvěrového financování a s dlouhodobě únosnou měsíční splátkou.
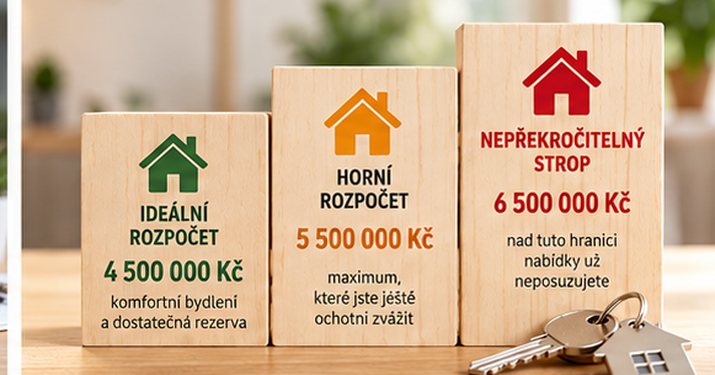
Jedna částka nestačí. Pracujte raději se třemi čísly.
1. Ideální rozpočet – cena, při které má domácnost dostatečnou rezervu a komfort.
2. Horní rozpočet – částka, kterou jste ještě ochotni zaplatit za opravdu vhodnou nemovitost.
3. Nepřekročitelný strop – hranice, nad kterou už nabídky vůbec neposuzujete.
Nejdřív financování, potom rezervace
Jedna z nejrizikovějších situací vzniká tehdy, když kupující nejprve podepíše rezervační smlouvu a teprve potom začne zjišťovat, zda dokáže nákup skutečně financovat.
Ještě před závaznou rezervací je vhodné mít alespoň realisticky prověřeno:
- kolik vlastních prostředků máte skutečně k dispozici,
- jakou částku potřebujete ponechat jako rezervu,
- zda je vaše plánované financování realistické,
- jak dlouho může schválení a čerpání financování trvat,
- zda kupovaná nemovitost může být pro zvolený způsob financování vhodná,
- jak jsou ve smlouvách nastaveny termíny a následky případného nezískání financování.
Samotný příslib nebo orientační kalkulačka na internetu není konečné schválení úvěru. Konkrétní financování vždy závisí na žadateli, nemovitosti, jejím ocenění a pravidlech daného poskytovatele.
Kupujete nemovitost a nechcete na důležitá rizika zůstat sami?
Prověřený realitní makléř může pomoci koordinovat celý obchod, upozornit na rizika nemovitosti, pracovat s reálnými termíny financování a propojit kupujícího s dalšími odborníky. Financování by přitom mělo být vyřešeno dříve, než vzniknou závazky, které už nejde jednoduše vzít zpět.
Najít prověřeného makléře Praktické rady pro veřejnost
Informace v článku mají obecný informační charakter a nenahrazují individuální finanční, právní ani daňové poradenství.
Checklist: co si spočítat před první vážnou prohlídkou
- Sečtěte všechny skutečně dostupné vlastní úspory.
- Oddělte peníze, které nechcete nebo nemůžete použít na koupi.
- Stanovte si finanční rezervu, která vám zůstane po převodu nemovitosti.
- Odhadněte první výdaje na stěhování, vybavení a případné opravy.
- Spočítejte současné pravidelné příjmy a výdaje domácnosti.
- Zahrňte všechny úvěry, leasingy, kreditní karty a další závazky.
- Určete měsíční částku na bydlení, která je pro vás dlouhodobě komfortní.
- Zvažte možné změny příjmů a výdajů v příštích několika letech.
- Nechte si předběžně prověřit reálné možnosti financování.
- Počítejte s tím, že ocenění banky může být jiné než kupní cena.
- Stanovte ideální cenu nemovitosti.
- Stanovte absolutní cenový strop, který při hledání nepřekročíte.
- Teprve potom začněte vybírat konkrétní nemovitosti.
Stručně řečeno
Nejdražší nemovitost, kterou dokážete financovat, nemusí být nemovitostí, kterou si můžete bezpečně dovolit.
Rozpočet by měl respektovat vlastní prostředky, finanční rezervu, dlouhodobé měsíční možnosti domácnosti i skutečné možnosti financování. Po koupi by vám měl zbýt prostor nejen na běžný život, ale také na neočekávané situace.
Nejdříve proto stanovte cenu, při které se budete cítit finančně bezpečně. Teprve potom hledejte nemovitost a způsob, jak její koupi financovat.
ČNB – aktuální LTV · ČNB – investiční hypotéky
Příště: Kolik vlastních peněz potřebujete na koupi nemovitosti?
Ve druhém dílu seriálu Financování bydlení se podíváme podrobně na vlastní zdroje. Vysvětlíme, proč nestačí počítat jen procenta z kupní ceny, jakou roli hraje bankovní ocenění, kdy může být potřeba více hotovosti a proč by kupující neměl investovat do nákupu úplně všechny své úspory.
FAQ: Jak určit rozpočet na koupi nemovitosti
Jak zjistím, jak drahou nemovitost si mohu dovolit?
Porovnejte tři základní limity: vlastní prostředky, dlouhodobě únosné měsíční náklady domácnosti a skutečně dostupné financování. Bezpečný rozpočet obvykle určuje nejnižší z těchto hodnot. Současně je vhodné ponechat si finanční rezervu a počítat s náklady po koupi.
Je maximum, které mi půjčí banka, můj skutečný rozpočet?
Ne. Banka posuzuje úvěruschopnost podle svých pravidel. Domácnost by si měla sama určit, jaké měsíční zatížení je pro ni dlouhodobě bezpečné s ohledem na běžné výdaje, rezervu a budoucí životní změny.
Kolik vlastních peněz potřebuji na hypotéku?
Záleží na konkrétním úvěru a situaci žadatele. K 7. říjnu 2026 činí obecná horní hranice LTV 80 %, u žadatelů mladších 36 let pořizujících vlastní bydlení 90 %. Je ale nutné počítat také s oceněním nemovitosti bankou a s dalšími náklady koupě.
Mohu na koupi použít všechny své úspory?
Technicky to v některých případech možné být může, ale z pohledu finanční stability domácnosti nemusí být rozumné zůstat po koupi bez rezervy. Výše vhodné rezervy je individuální a závisí na příjmech, výdajích a dalších okolnostech domácnosti.
Co když banka ocení nemovitost níže než je kupní cena?
Nižší ocenění může znamenat, že kupující bude potřebovat více vlastních prostředků. Proto není vhodné vycházet pouze z kupní ceny a předpokládat, že banka automaticky profinancuje stanovené procento právě z ní.
Mám řešit hypotéku ještě před hledáním nemovitosti?
Je vhodné alespoň předběžně prověřit své možnosti financování ještě před závaznou rezervací. Díky tomu budete znát realističtější cenový rámec a snížíte riziko, že rezervujete nemovitost, jejíž financování následně nebude možné dokončit podle očekávání.
Jaké další náklady mám kromě kupní ceny očekávat?
Podle konkrétního obchodu mohou vzniknout náklady na právní služby, úschovu, katastr, technickou kontrolu, stěhování, vybavení, pojištění, opravy nebo rekonstrukci. U každé nemovitosti proto doporučujeme připravit samostatný rozpočet nákladů po koupi.
Úplně na závěr
Koupě vlastního bydlení není závod o nejvyšší možnou hypotéku. Dobré financování je takové, které umožní nemovitost koupit a zároveň zachová domácnosti dostatek prostoru pro normální život, tvorbu rezerv a zvládnutí neočekávaných situací.
Právě proto jsme připravili seriál Financování bydlení. V jednotlivých dílech se budeme věnovat vlastním zdrojům, kombinaci různých způsobů financování, družstevnímu bydlení, novostavbám, pozemkům, výstavbě, rekonstrukcím i situacím, kdy člověk současně prodává jednu nemovitost a kupuje druhou.
V roce 2026 probíhá již 9. ročník projektu Realiťák roku. Projekt dlouhodobě pomáhá kultivovat český realitní trh, zvyšovat kvalitu realitních služeb a usnadňovat veřejnosti orientaci při prodeji i koupi nemovitostí. Projekt se koná pod záštitou Ministerstva pro místní rozvoj ČR, Poslanecké sněmovny Parlamentu ČR, Senátu Parlamentu ČR a hlavního města Prahy.
Kontakt
Monika Lukášová
ředitelka projektu Realiťák roku
monika.lukasova@realitakroku.cz