Datová analýza · Koupě a financování
ČNB zveřejnila kompletní prognózu do roku 2028. Proč mohou hypotéky zůstat drahé?
Česká národní banka zveřejnila 13. listopadu 2026 úplnou podzimní zprávu o měnové politice. Pro rok 2027 očekává průměrnou inflaci 3,2 % a pro rok 2028 2,3 %. Proč z toho automaticky nevyplývají levnější hypotéky? Listopadový Swiss Life Hypoindex ukazuje 5,96 %. Přinášíme podrobný rozbor výhledu ČNB, tržních úroků a modelových splátek.
 Monika Lukášová
 Petr Makovský
Publikováno
Rychlé shrnutí
ČNB 13. listopadu 2026 zveřejnila plnou podzimní Zprávu o měnové politice s výhledem průměrné inflace 3,2 % pro rok 2027. Listopadový Swiss Life Hypoindex dosáhl 5,96 %, což je průměr nabídkových, nikoli realizovaných hypotečních sazeb. Článek rozlišuje repo sazbu, 3M PRIBOR a delší tržní sazby a ukazuje modelové dopady na splátky.
Klíčové body
- Úplná podzimní Zpráva o měnové politice ČNB vyšla 13. 11. 2026; zvýšení repo sazby na 4,00 % bylo rozhodnuto už 5. 11. 2026.
- ČNB pro roky 2026/2027/2028 očekává průměrnou inflaci 2,1/3,2/2,3 %.
- Průměrný tříměsíční PRIBOR prognózuje ČNB pro roky 2026/2027/2028 na 3,9/4,1/3,6 %.
- Swiss Life Hypoindex za listopad 2026 dosáhl 5,96 %; jde o nabídkový průměr pro úvěry do 80 % LTV.
- Delší tržní úrokové sazby a bankovní podmínky mohou ovlivňovat fixované hypotéky jinak než krátkodobá repo sazba.
- Hypotéka 4 miliony Kč na 30 let vychází při 5,00 % přibližně na 21 473 Kč a při 5,96 % na 23 879 Kč měsíčně.
- Před koupí nebo refixací je vhodné porovnat nabídky bank a připravit zátěžový scénář vyšších splátek.
Obsah článku
- 1. Co ČNB zveřejnila 13. listopadu a co už jsme věděli
- 2. Inflační a úroková prognóza ČNB pro roky 2026–2028
- 3. Proč klesající inflace neznamená automaticky levnější hypotéku
- 4. Listopadový Swiss Life Hypoindex: 5,96 % a osmý měsíční růst
- 5. Kolik může stát hypotéka: srovnání modelových splátek
- 6. Co dělat před koupí bytu nebo před refixací
- 7. Co může výhled ČNB znamenat pro ceny a poptávku po bydlení
- 8. Úplně na závěr: prognóza je podklad, rozhoduje konkrétní financování
Rychlá odpověď
ČNB 13. listopadu zveřejnila úplnou podzimní zprávu o měnové politice, nikoli nové rozhodnutí o zvýšení sazeb. Prognózuje inflaci 3,2 % v roce 2027 a 2,3 % v roce 2028. Předpokládá i zvýšené krátkodobé tržní sazby. Listopadový Swiss Life Hypoindex současně ukazuje 5,96 % – jde však o nabídkový průměr, nikoli sazbu ČNB nebo závaznou nabídku pro každého klienta.
Zpráva České národní banky z 13. listopadu 2026 doplňuje již zveřejněné základní prognostické údaje o podrobný rozbor ekonomiky, inflace a vývoje úroků. Pro zájemce o vlastní bydlení je důležité především to, že pomalejší růst cen v budoucnu nemusí znamenat okamžitě levnější hypotéky. Význam má cena delších peněz, očekávání investorů, délka fixace i konkrétní obchodní nabídka banky.
Článek vychází z úplné podzimní Zprávy o měnové politice ČNB, oficiální prognózy ČNB, tematického boxu o výnosové křivce a listopadového Swiss Life Hypoindexu. Údaje a výpočty jsou odděleny od scénářů, které by se mohly v budoucnu naplnit.
1. Co ČNB zveřejnila 13. listopadu a co už jsme věděli
5. listopadu 2026 bankovní rada zvýšila dvoutýdenní repo sazbu z 3,75 % na 4,00 %, s účinností od 6. listopadu. Základní prognóza pro roky 2026–2028 byla veřejně představena již v době listopadového rozhodování. 13. listopadu ČNB publikovala úplné znění zprávy, Chartbook a datové podklady. Nejde tedy o další zvýšení sazeb o týden později.
Kompletní dokument byl schválen bankovní radou 12. listopadu a až na dílčí výjimky vychází z informací dostupných k 23. říjnu 2026. Rozlišování těchto tří dat je pro korektní výklad zásadní: datum vstupních dat, datum rozhodnutí o měnové politice a datum vydání celé analytické zprávy nejsou totéž.
Co je opravdu nového
Novinkou z 13. listopadu je zejména úplné vysvětlení prognózy, podrobnější rozbor ekonomických rizik, grafy, tabulky a podkladové soubory. Rozhodnutí o repo sazbě 4 % se uskutečnilo již 5. listopadu.
2. Inflační a úroková prognóza ČNB pro roky 2026–2028
ČNB předpokládá, že růst cen na začátku roku 2027 přechodně zrychlí. Poté by měl postupně slábnout, přičemž na začátku roku 2028 by se inflace měla přiblížit dvouprocentnímu cíli. Jde o podmíněnou prognózu, nikoli jistý výsledek.
| Ukazatel | 2026 | 2027 | 2028 |
|---|---|---|---|
| Průměrná inflace | 2,1 % | 3,2 % | 2,3 % |
| Růst HDP | 1,7 % | 2,5 % | 2,5 % |
| 3M PRIBOR – roční průměr | 3,9 % | 4,1 % | 3,6 % |
Zdroj: ČNB, prognóza podzim 2026. Údaje jsou roční průměry; inflace a ekonomický růst představují prognózu, 3M PRIBOR je předpověď referenční tržní sazby, nikoli sazba hypoték.
Je dobré neplést si průměrnou inflaci za celý rok 2028 (2,3 %) s informací, že se inflace již na začátku roku 2028 přiblíží 2% cíli. Podobně se roční průměr PRIBOR 4,1 % v roce 2027 nesmí vykládat jako závazné nastavení repo sazby nebo hypoteční sazby v kterémkoli měsíci.
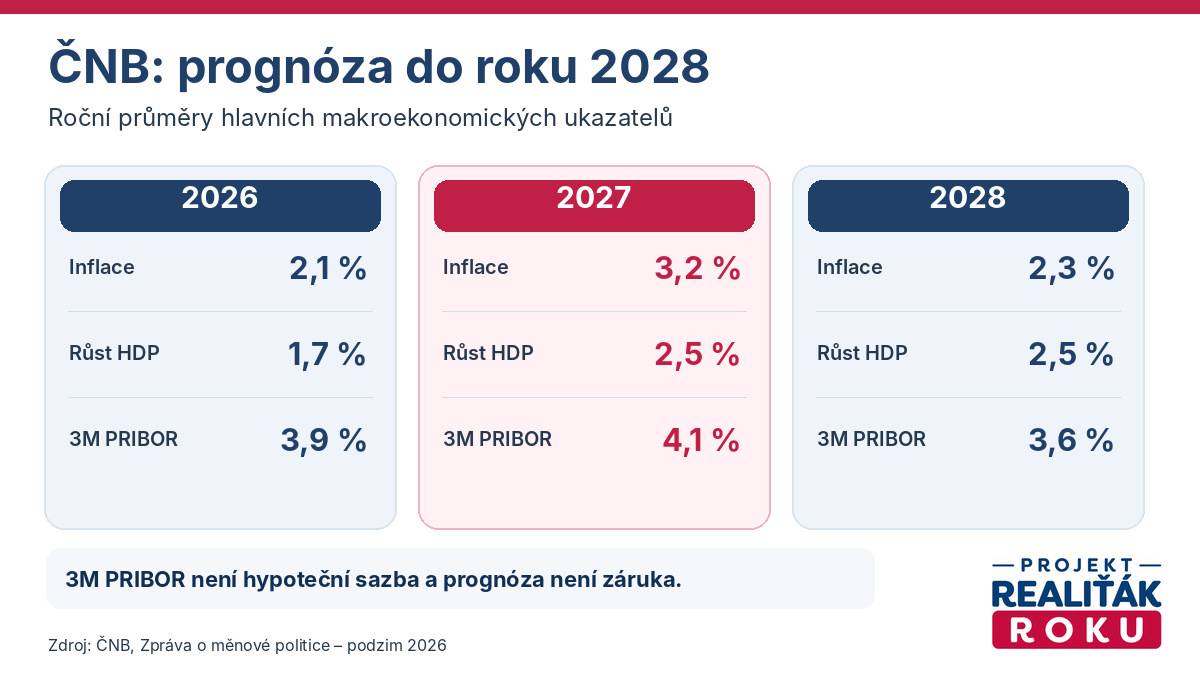
Zdroj: Česká národní banka – Prognóza ČNB, podzim 2026; redakční infografika projektu Realiťák roku.
3. Proč klesající inflace neznamená automaticky levnější hypotéku
Základní repo sazba ovlivňuje zejména velmi krátké peněžní sazby. U hypoték s několikaletou fixací však banky zvažují také cenu financování odpovídající době fixace, tržní úrokové swapy (IRS), kreditní náklady, regulaci, kapitál a konkurenční situaci. V praxi proto může průměrná nabídková hypoteční sazba růst i tehdy, když se výhled inflace postupně zlepšuje.
Delší konec výnosové křivky: důležitý detail z nové zprávy
Tematický box ČNB o výnosové křivce popisuje, že během roku 2026 se výhledy dlouhodobých úroků výrazně změnily. Tržní korunové úrokové swapy s delší splatností se od začátku roku zvýšily až o přibližně 1,2 procentního bodu. Vývoj byl spojen mimo jiné se zahraničními inflačními a geopolitickými riziky. To je důvod, proč není možné odhadovat nabídku banky pouze podle dnešních 4 % na repo sazbě.
ČNB také v dokumentu uvádí, že sazba nových úvěrů na bydlení ve třetím čtvrtletí 2026 vzrostla na přibližně 5,3 %. Tento údaj se vztahuje k realizovaným novým úvěrům v daném období a není totožný s listopadovým nabídkovým Hypoindexem.
Rozlišujte čtyři různé sazby
Repo ČNB (4,00 %) = základní měnověpolitický nástroj. 3M PRIBOR = krátkodobá mezibankovní referenční sazba. IRS = tržní cena peněz pro delší období. Sazba hypotéky = skutečná nabídka banky pro konkrétní domácnost, fixaci a nemovitost.
4. Listopadový Swiss Life Hypoindex: 5,96 % a osmý měsíční růst
Listopadový Swiss Life Hypoindex zveřejněný 10. listopadu 2026 dosáhl 5,96 %, o 0,17 procentního bodu více než v říjnu. Oproti březnovému minimu 4,89 % vzrostl o 1,07 procentního bodu a šlo o osmý měsíc růstu v řadě. Ukazatel představuje průměr nabídkových sazeb pro hypotéky do 80 % hodnoty zajištění, nikoliv průměr skutečně sjednaných sazeb všech úvěrů.
Podle vysvětlení Swiss Life Select vychází listopadová hodnota z ceníků bank připravovaných ještě před rozhodnutím bankovní rady z 5. listopadu. Listopadový nárůst Hypoindexu proto nelze bez dalšího připsat tomuto rozhodnutí. Vývoj tržních swapů navíc může později působit i opačným směrem než krátkodobá repo sazba.
„Zájemce o bydlení by neměl čekat na jediné číslo, které mu řekne, kdy je správný okamžik koupit nemovitost. Potřebuje znát vlastní finanční rezervu, dostupnou hypotéku a celkové náklady konkrétního bytu nebo domu. Prognóza ČNB je důležitý podklad, ale rozhoduje celá situace domácnosti.“
Monika Lukášová, ředitelka projektu Realiťák roku
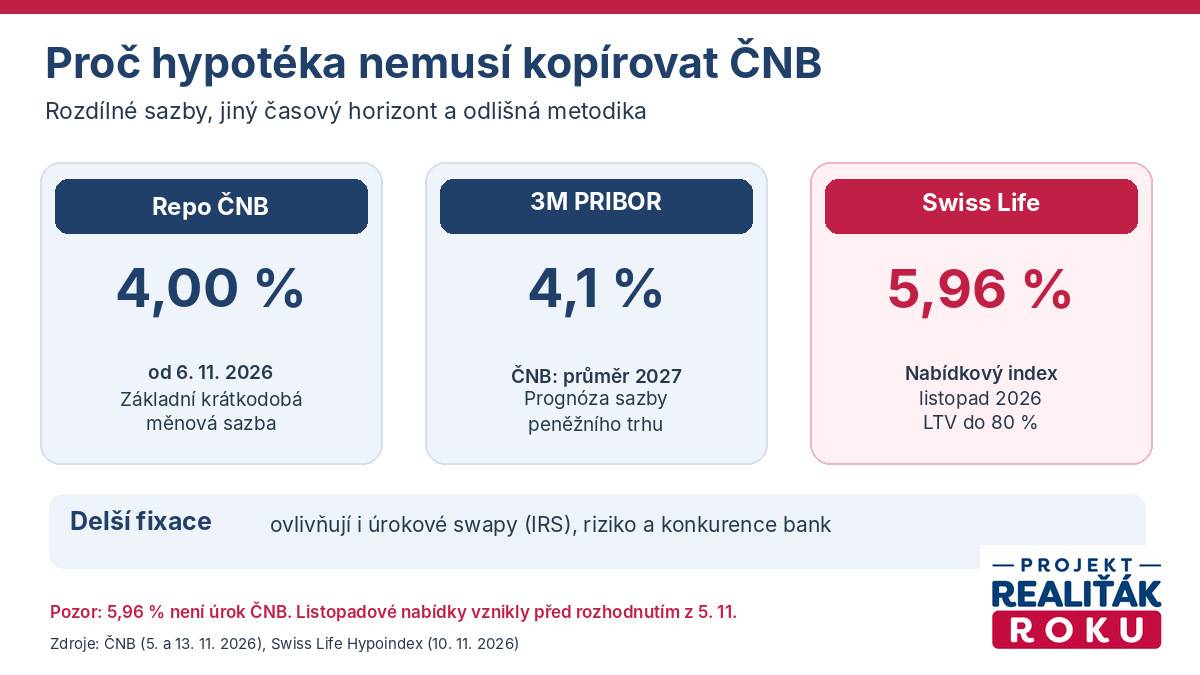
Zdroj: ČNB – rozhodnutí bankovní rady 5. 11. 2026; Swiss Life Select – Hypoindex listopad 2026; grafika projektu Realiťák roku.
5. Kolik může stát hypotéka: srovnání modelových splátek
Pro orientaci uvádíme vlastní výpočet anuitní splátky na 30 let při neměnné sazbě po celou dobu výpočtu. U skutečných úvěrů se po skončení fixace sazba může změnit; model nezahrnuje poplatky, pojištění ani další náklady. Sazby v tabulce jsou ilustrativní scénáře, nikoliv nabídka banky nebo předpověď.
| Úrok p. a. | 3 mil. Kč | 4 mil. Kč | 5 mil. Kč |
|---|---|---|---|
| 4,5 % | 15 201 Kč | 20 267 Kč | 25 334 Kč |
| 5,0 % | 16 105 Kč | 21 473 Kč | 26 841 Kč |
| 5,5 % | 17 034 Kč | 22 712 Kč | 28 389 Kč |
| 5,96 % | 17 909 Kč | 23 879 Kč | 29 849 Kč |
| 6,0 % | 17 987 Kč | 23 982 Kč | 29 978 Kč |
Při hypotéce 4 miliony Kč na 30 let činí měsíční splátka při 5,00 % přibližně 21 473 Kč, při 5,96 % asi 23 879 Kč. Rozdíl je přibližně 2 406 Kč měsíčně při neměnném modelovém úroku.
Výpočty lze použít pro citlivost rozpočtu na sazby, nikoliv k přímému odhadu, za kolik bude která banka v roce 2027 skutečně financovat. Do testu dostupnosti by měla vstoupit také rezerva, výdaje spojené s nemovitostí a případné další úvěry.
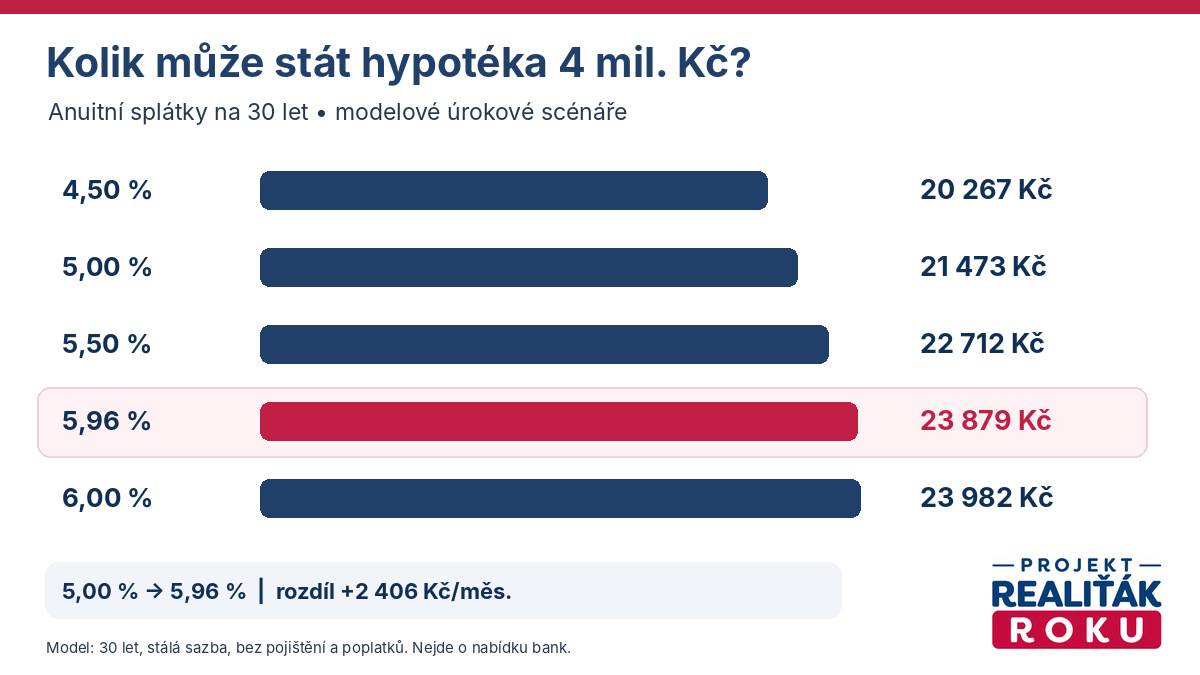
Zdroj: Vlastní anuitní výpočet projektu Realiťák roku; sazby 4,5–6,0 % slouží jen jako modelové scénáře.
6. Co dělat před koupí bytu nebo před refixací
Kupující nemovitosti
- Nechat si ověřit úvěrovou bonitu a maximální bezpečně zvládnutelnou splátku ještě před rezervací.
- Porovnat aktuální písemné nabídky více bank včetně délky fixace, pojištění, poplatků a podmínek čerpání.
- Spočítat splátku také při sazbě o 0,5–1 procentní bod vyšší; nejde o predikci, ale zátěžový scénář.
- Nepředpokládat, že zveřejněná prognóza ČNB sama zaručí pokles sazeb ani cen bytů.
Majitelé hypotéky před koncem fixace
- Začít s porovnáním podmínek v dostatečném předstihu před koncem fixace.
- Porovnat nejen procento sazby, ale i celkové náklady, možnosti mimořádných splátek a smluvní podmínky.
- Zohlednit výši zbývající jistiny a plánovaný horizont bydlení; jiné řešení vyhovuje domácnosti, která chce byt brzy prodat.
„U hypoték je potřeba sledovat rozdíl mezi krátkodobou měnovou sazbou a cenou dlouhodobého financování. Realitní trh reaguje na to, za jakých podmínek kupující skutečně úvěr získá, ne jen na samotné tiskové oznámení centrální banky.“
Petr Makovský, zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz
7. Co může výhled ČNB znamenat pro ceny a poptávku po bydlení
Dražší financování může u části kupujících omezit dostupný rozpočet, prodloužit rozhodování a zvýšit význam menších či energeticky úspornějších nemovitostí. To ale neznamená, že ceny automaticky klesnou. Nabídku bytů ovlivňuje také výstavba, dostupnost pozemků, regionální migrace, nájmy i konkurence mezi kupujícími.
V praxi lze uvažovat o několika scénářích: pokud sazby zůstanou zvýšené, může být poptávka více selektivní; při poklesu delších tržních sazeb mohou banky některé nabídky zlevňovat; pokud inflace a mzdové tlaky překvapí směrem vzhůru, může být financování dražší déle. Ani jeden scénář není zaručenou cenovou předpovědí.
Pozor na častou chybu
Zpráva ČNB není ceník bank, hypoteční index není skutečná sazba každého klienta a očekávání budoucí inflace není automatickou předpovědí cen nemovitostí. Při rozhodování se opírejte o konkrétní nabídky, smlouvy a rozpočet.
Pro kupující doporučujeme předem zjistit zkušenosti a kvalifikaci makléře, který pomůže vysvětlit transakční náklady, návaznost rezervace na hypotéku a potřebnou dokumentaci. Přehled veřejně dostupných profilů nabízí databáze makléřů projektu Realiťák roku.
8. Úplně na závěr: prognóza je podklad, rozhoduje konkrétní financování
Plná podzimní zpráva ČNB přináší větší transparentnost do výhledu inflace a úroků. Základní scénář nyní počítá s vyšší průměrnou inflací v roce 2027 a jejím následným zpomalením. Dlouhodobé tržní úrokové sazby však mohou působit jiným směrem než krátkodobá repo sazba. Pro kupující a domácnosti před refixací je proto klíčové počítat s více scénáři a včas porovnat skutečné nabídky.
Projekt Realiťák roku přináší veřejnosti ověřené souvislosti, odborný kontext a praktickou orientaci na trhu bydlení. Při koupi či prodeji nemovitosti využijte odbornou pomoc a ověřte dostupné informace.
O projektu Realiťák roku
Projekt Realiťák roku v roce 2026 pokračuje devátým ročníkem a dlouhodobě podporuje profesionalitu realitních makléřů, etiku, vzdělávání, osvětu a informované rozhodování veřejnosti. Probíhá pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu ČR, Senátu Parlamentu ČR a hlavního města Prahy. Více na www.realitakroku.cz.
Kontakt pro veřejnost a média
Monika Lukášová, ředitelka projektu Realiťák roku
E-mail pro média: monika.lukasova@realitakroku.cz
Obecné dotazy: info@realitakroku.cz
Web: www.realitakroku.cz
Časté otázky
Zvýšila ČNB úrokové sazby znovu 13. listopadu 2026?
Ne. Dne 13. listopadu zveřejnila úplnou podzimní Zprávu o měnové politice. Bankovní rada rozhodla o zvýšení dvoutýdenní repo sazby na 4,00 % už 5. listopadu, s platností od 6. listopadu 2026.
Jakou inflaci ČNB předpovídá pro roky 2027 a 2028?
Podzimní prognóza ČNB pracuje s průměrnou inflací 3,2 % v roce 2027 a 2,3 % v roce 2028. Jde o prognózu, nikoli jistý výsledek; meziroční inflace se může v jednotlivých měsících lišit od ročního průměru.
Znamená sazba PRIBOR 4,1 % předpověď hypoték za 4,1 %?
Ne. Hodnota 4,1 % je prognózovaný roční průměr tříměsíční referenční mezibankovní sazby PRIBOR pro rok 2027. Nabídkové hypoteční sazby závisí také na době fixace, delších tržních sazbách, riziku a podmínkách bank.
Co znamená listopadový Swiss Life Hypoindex 5,96 %?
Jde o průměr nabídkových úrokových sazeb hypoték do 80 % hodnoty zajištění podle metodiky Swiss Life Select. Nejde o repo sazbu ČNB, průměr skutečně sjednaných sazeb ani o nabídku dostupnou každému klientovi.
Proč mohou hypotéky zdražovat, když se očekává pokles inflace?
Banky při stanovování sazeb s delší fixací zohledňují mimo jiné delší tržní sazby a úrokové swapy, rizikové a kapitálové náklady i konkurenci. Vývoj krátkodobé repo sazby nebo očekávané inflace proto není jediným faktorem.
Jaká je modelová splátka hypotéky 4 miliony Kč na 30 let při 5,96 %?
Při pravidelném anuitním splácení, sazbě 5,96 % ročně a splatnosti 30 let vychází zhruba 23 879 Kč měsíčně. Jde o matematický model s neměnnou sazbou, bez pojištění, poplatků a dalších nákladů.
Jaký je rozdíl mezi modelovými splátkami při 5 % a 5,96 %?
U hypotéky 4 miliony Kč na 30 let vychází při 5,00 % přibližně 21 473 Kč a při 5,96 % přibližně 23 879 Kč měsíčně. Rozdíl činí zhruba 2 406 Kč měsíčně v čistě modelovém srovnání.
Co mám udělat před koupí nemovitosti nebo koncem fixace hypotéky?
Nechte si prověřit bonitu, porovnejte písemné nabídky více bank včetně celkových nákladů a fixace, propočítejte i variantu vyšší sazby a zachovejte si finanční rezervu. Prognózu ČNB nepovažujte za záruku budoucí výše splátky.
Zdroj a kontext dat
Zdroj 1: ČNB, Prognóza ČNB – podzim 2026, poprvé zveřejněná 5. 11. 2026 (https://www.cnb.cz/cs/menova-politika/prognoza/); čísla inflace, HDP a 3M PRIBOR představují roční hodnoty prognózy na období 2026–2028. Zdroj 2: ČNB, plná Zpráva o měnové politice – podzim 2026, zveřejněná 13. 11. 2026 (https://www.cnb.cz/cs/menova-politika/zpravy-o-menove-politice/Zprava-o-menove-politice-podzim-2026/), schválená 12. 11.; vstupní informace převážně k 23. 10. 2026. Zdroj 3: rozhodnutí bankovní rady ČNB z 5. 11. 2026, repo 4,00 % účinné od 6. 11. 2026 (https://www.cnb.cz/cs/cnb-news/tiskove-zpravy/CNB-zvysuje-urokove-sazby-00028). Zdroj 4: ČNB, Nárůst delšího konce výnosové křivky (https://www.cnb.cz/cs/menova-politika/zpravy-o-menove-politice/boxy-a-clanky/Narust-delsiho-konce-vynosove-krivky/). Zdroj 5: Swiss Life Select, Swiss Life Hypoindex listopad 2026 ze dne 10. 11. 2026, 5,96 %, průměrná nabídková sazba pro LTV do 80 % (https://www.swisslifeselect.cz/cs/home/pro-media/tiskove-zpravy/swiss-life-hypoindex-listopad-2026.html). Anuitní splátky jsou vlastním výpočtem: jistina 3, 4 či 5 mil. Kč, 360 měsíčních splátek, pevná sazba po celou dobu a nulové vedlejší náklady; nejde o bankovní nabídky. Čísla jsou zkontrolována k 15. 11. 2026. Prognóza je podmíněný scénář a sazby s různou definicí nelze zaměňovat.
Co z toho plyne pro vás
Před podpisem rezervace si ověřte úvěruschopnost, požadovanou výši vlastních prostředků i právní stav nemovitosti. U nabídek více bank porovnávejte nejen sazbu, ale i celkové náklady, dobu fixace, pojištění a podmínky čerpání. Při konci fixace se připravujte s předstihem a propočítejte citlivost splátky na nárůst sazby o 0,5–1 procentní bod. Prognóza ČNB ani Hypoindex nenahrazují individuální finanční doporučení.