Realitní trh a ceny
ČNB zvýšila sazbu na 4 %. Zdraží hypotéky a co to znamená pro ceny nemovitostí?
Česká národní banka 5. listopadu 2026 zvýšila základní úrokovou sazbu na 4 %. Rozhodnutí platí od 6. listopadu a přichází v době drahých hypoték i nemovitostí. Znamená to další zdražení úvěrů? Přinášíme ověřené souvislosti, modelové splátky a praktické rady pro kupující, domácnosti před refixací a prodávající.
 Petr Makovský
 Monika Lukášová
Publikováno
Rychlé shrnutí
Bankovní rada ČNB 5. listopadu 2026 zvýšila základní repo sazbu o 0,25 procentního bodu na 4,00 % s účinností od 6. listopadu. Změna sama o sobě neznamená stejně velké zvýšení hypotečních sazeb. Článek vysvětluje rozdíly mezi repo sazbou a bankovními úvěry, modelové splátky a praktické kroky před koupí a refixací.
Klíčové body
- ČNB 5. listopadu 2026 zvýšila repo sazbu z 3,75 na 4,00 %; nové sazby platí od 6. listopadu 2026.
- Diskontní sazba činí 3,00 %, lombardní 5,00 %. Pro zvýšení hlasovali čtyři členové bankovní rady, tři byli proti změně.
- Podzimní prognóza ČNB očekává průměrnou inflaci roku 2027 ve výši 3,2 %. Jde o prognózu, nikoli potvrzenou skutečnost.
- Hypoteční sazby ovlivňují zejména tržní úroky odpovídající fixaci, riziko úvěru a konkurenční podmínky bank.
- Modelová hypotéka 4 mil. Kč na 30 let: při 5,00 % asi 21 473 Kč měsíčně, při 5,25 % asi 22 088 Kč, tedy přibližně o 615 Kč více.
- U hypoték s probíhající fixací se splátka zpravidla nemění, ale před refixací je důležité zkontrolovat konkrétní podmínky.
- Zvýšení repo sazby samo o sobě nepředpovídá pokles cen nemovitostí.
Obsah článku
- 1. Co přesně ČNB rozhodla
- 2. Proč centrální banka přistoupila ke zvýšení
- 3. Proč úrok hypotéky nezávisí přímo na repo sazbě
- 4. Kolik se může změnit měsíční splátka hypotéky
- 5. Co změna znamená pro kupující a domácnosti před refixací
- 6. Zdraží hypotéky natolik, že začnou klesat ceny nemovitostí?
- 7. Praktický postup: co teď zkontrolovat
- 8. Úplně na závěr
Rychlá odpověď
ČNB od 6. listopadu 2026 zvýšila dvoutýdenní repo sazbu na 4,00 %. To ale neznamená, že každá hypotéka zdraží o 0,25 procentního bodu. Hypoteční nabídky závisejí hlavně na ceně dlouhodobých peněz, délce fixace, riziku klienta a konkurenci bank. Před koupí nebo refixací porovnávejte konkrétní nabídky.
Česká národní banka rozhodla 5. listopadu 2026 o dalším zpřísnění měnové politiky. Zpráva zasahuje právě ty, kdo zvažují koupi bytu či domu na hypotéku, blíží se jim konec fixace nebo prodávají nemovitost kupujícím závislým na úvěru. Praktický dopad přitom závisí na konkrétní bance, smlouvě a okamžiku sjednání nové sazby.
1. Co přesně ČNB rozhodla
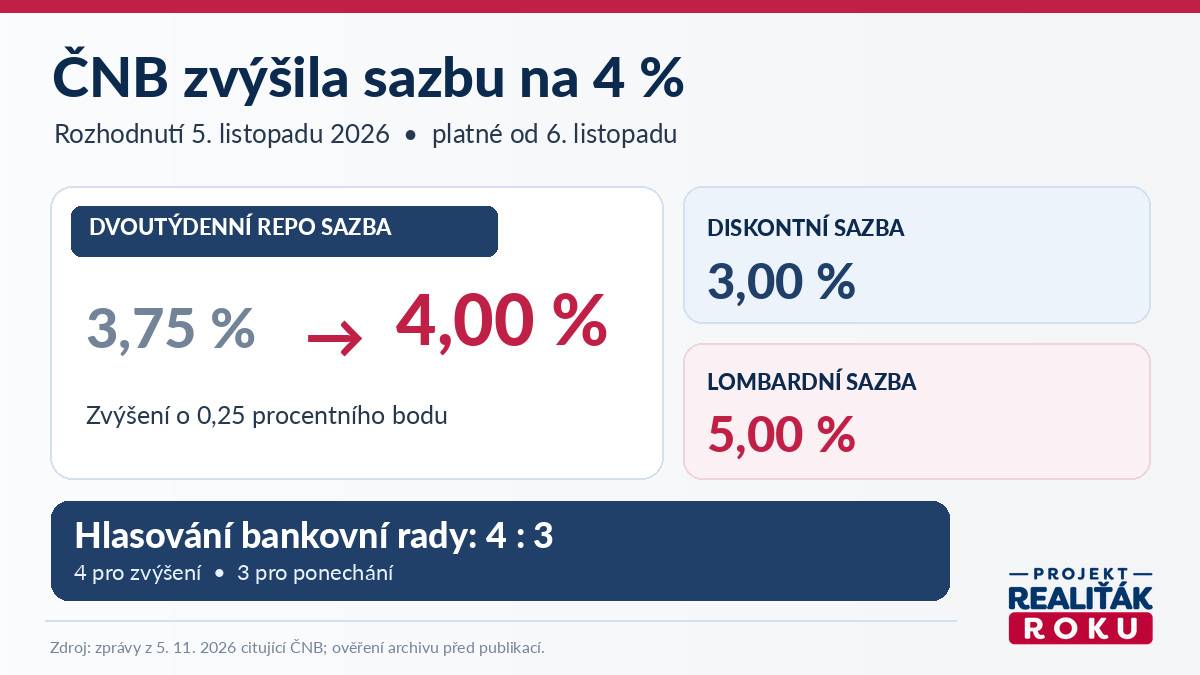
Podle oznámení citovaného ve zpravodajství 5. listopadu se základní dvoutýdenní repo sazba zvyšuje o 0,25 procentního bodu ze 3,75 % na 4,00 %. Diskontní sazba nově činí 3,00 % a lombardní sazba 5,00 %. Všechny tři změny platí od 6. listopadu 2026. Zvýšení podpořili čtyři členové bankovní rady, tři hlasovali pro ponechání sazeb.
Repo sazba: 3,75 % → 4,00 % | Diskontní: 3,00 % | Lombardní: 5,00 %
Rozhodnutí, jeho účinnost a výši všech tří sazeb potvrzuje přímo Česká národní banka. Poměr hlasování 4 : 3 a důvody rozhodnutí uvádí oficiální prohlášení bankovní rady ze dne 5. listopadu 2026. Podrobný písemný záznam z jednání ČNB avizuje ke zveřejnění 13. listopadu 2026; totožné informace nezaměňujeme za dosud nevydaný zápis.
Není to zvýšení hypotečních sazeb o čtvrt procentního bodu
Repo sazba je základní měnověpolitická sazba centrální banky. Konkrétní sazba hypotéky je samostatná nabídka komerční banky. Přímé přepočítání 4,00 % ČNB na sazbu hypotéky by bylo nesprávné.
Zdroj dat: Česká národní banka, rozhodnutí a prohlášení ze dne 5. 11. 2026. Grafické zpracování: projekt Realiťák roku.
2. Proč centrální banka přistoupila ke zvýšení
Podle nové prognózy zveřejněné 5. listopadu ČNB očekává v roce 2027 průměrnou inflaci 3,2 % místo předchozích 2,5 %. Zhoršila také výhled růstu české ekonomiky. Mezi rizika patří přetrvávající růst cen služeb, silné mzdové tlaky a dražší energie. Smyslem vyšších úroků je omezovat nadměrný růst cen, zároveň však zvyšují náklady některých forem financování.
Je důležité rozlišovat mezi prognózou inflace a skutečností. Hodnota 3,2 % představuje očekávaný průměr roku 2027, nikoli již naměřenou inflaci. Podle podzimní prognózy ČNB zveřejněné 5. listopadu 2026 se růst HDP v roce 2026 odhaduje na 1,7 % a v roce 2027 na 2,5 %. Pro srovnání letní prognóza ČNB pro rok 2027 uváděla inflaci 2,5 %. Celé novější prognostické podklady jsou v okamžiku aktualizace dostupné na oficiálním webu ČNB.
3. Proč úrok hypotéky nezávisí přímo na repo sazbě
Při určování hypotečních sazeb banky vedle své obchodní marže a rizikovosti úvěru sledují zejména dlouhodobější tržní úroky a úrokové swapy, které odpovídají zvoleným fixacím. Banka může část očekávaného rozhodnutí ČNB započítat do ceníků předem, stejně tak může nabídku ovlivnit konkurenční soutěž o klienty.
- Nová hypotéka: rozhoduje reálná nabídka konkrétní banky a datum její platnosti, nikoli samotné oznámení centrální banky.
- Stávající úvěr s fixací: pravidelná splátka se obvykle v rámci sjednané fixace kvůli změně repo sazby nemění.
- Končící fixace: rozhodující je nová nabízená sazba po refixaci či refinancování, zůstatek dluhu a zbývající doba splácení.
- Úvěr s jiným než pevně sjednaným úrokem: řídí se konkrétními ustanoveními smlouvy a použitou referenční sazbou.
„Repo sazba ČNB není ceníkem hypotečních bank. Kupující se proto potřebují orientovat podle skutečně dostupných úvěrových nabídek, předschváleného financování a celkových nákladů bydlení.“
Petr Makovský, zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz
Princip souvislosti hypoték s dlouhodobými tržními sazbami vysvětlil už před zasedáním také viceguvernér ČNB Jan Frait; viz rozhovor publikovaný 22. října 2026.
4. Kolik se může změnit měsíční splátka hypotéky
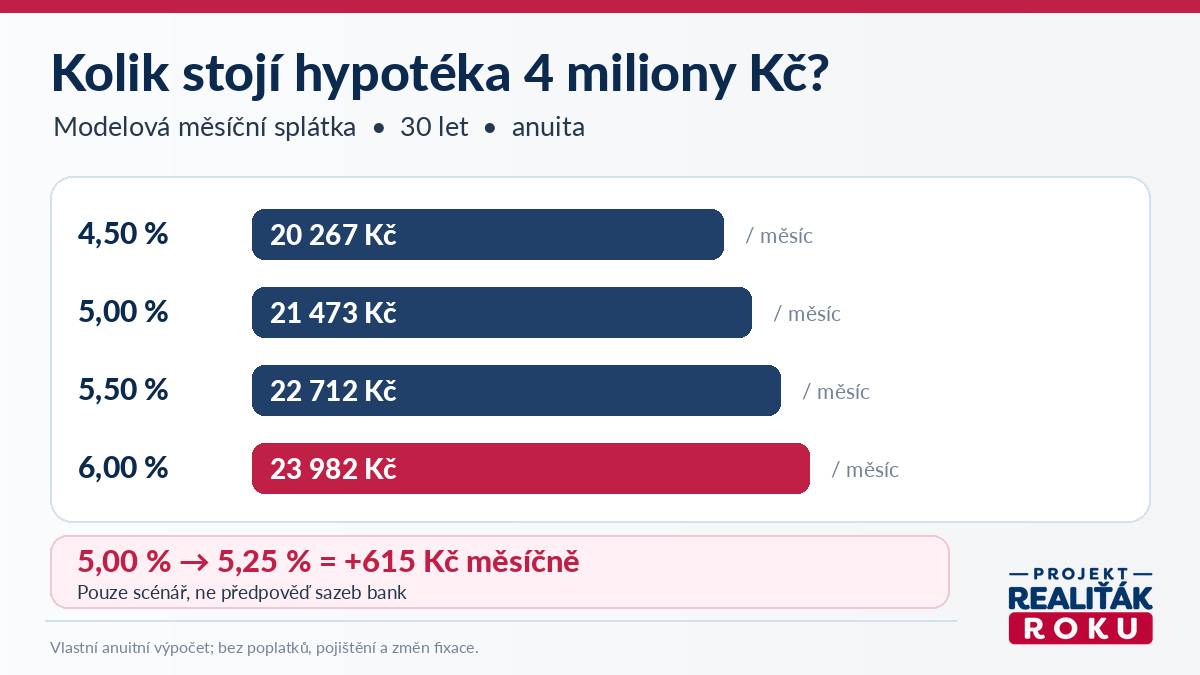
Pro srovnání jsme vypočetli anuitní měsíční splátky pro úvěry 3, 4 a 5 milionů Kč se splatností 30 let. Jde o scénáře čtyř různých úrokových sazeb; nejedná se o předpověď sazeb bank. Každá hodnota vychází ze stejné doby splácení a ze stejného způsobu výpočtu.
| Úvěr | 4,50 % | 5,00 % | 5,50 % | 6,00 % |
|---|---|---|---|---|
| 3 000 000 Kč | 15 201 Kč | 16 105 Kč | 17 034 Kč | 17 987 Kč |
| 4 000 000 Kč | 20 267 Kč | 21 473 Kč | 22 712 Kč | 23 982 Kč |
| 5 000 000 Kč | 25 334 Kč | 26 841 Kč | 28 389 Kč | 29 978 Kč |
Poznámka: Uvedené částky jsou zaokrouhlené na celé koruny, při neměnné sazbě po modelových 360 měsíců. Nezahrnují pojištění, poplatky, jednorázové náklady ani vliv případné změny sazby po skončení fixace.
Příklad: hypotéka 4 miliony Kč
Při úroku 5,00 % vychází měsíční splátka přibližně na 21 473 Kč; při 5,25 % na 22 088 Kč. Rozdíl činí 615 Kč měsíčně, tedy přibližně 7 380 Kč za 12 měsíců. Neznamená to ale, že banky skutečně právě o 0,25 procentního bodu změní sazbu.
Zdroj: vlastní anuitní model projektu Realiťák roku, listopad 2026.
5. Co změna znamená pro kupující a domácnosti před refixací
Kupující byt nebo dům
U nové koupě je důležité mít rezervu nejen na vlastní zdroje, ale i na splácení při méně příznivých podmínkách. Před podpisem rezervační smlouvy je vhodné ověřit financování, porovnat RPSN, dobu fixace a podmínky čerpání. Pokud kupující teprve čeká na schválení úvěru, měl by mít ve smlouvách zohledněné riziko, že financování nezíská.
Domácnost před koncem fixace
Pro domácnosti, kterým fixace končí, není nejdůležitější repo sazba v den zasedání ČNB, ale zůstatek hypotéky, zbývající splatnost a konkrétní refixační nabídka. Vyplatí se s předstihem prověřit podmínky u současné banky i možnosti refinancování. Samotná výše splátky nemusí při změně úrokové sazby zůstat stejná.
„Když se mění úroky, je důležitější než kdy dřív realisticky plánovat rodinný rozpočet. Profesionální makléř má kupujícímu pomoci vyhodnotit nejen cenu nemovitosti, ale také skutečnou dostupnost financování a provozní výdaje.“
Monika Lukášová, ředitelka projektu Realiťák roku
6. Zdraží hypotéky natolik, že začnou klesat ceny nemovitostí?
Takový závěr z jediného rozhodnutí ČNB vyvozovat nelze. Vyšší úrokové náklady mohou omezit kupní sílu části domácností, současně však na ceny působí dostupnost bytů, lokální poptávka, tempo nové výstavby, příjmy domácností a preference kupujících. Dopad se může mezi Prahou, Brnem a menšími městy výrazně lišit.
Pro realitní makléře je důležité sledovat konkrétní transakční signály: dobu prodeje, počet prohlídek, slevy mezi nabídkovou a skutečně dosaženou cenou a podíl kupujících závislých na hypotéce. Repo sazba 4 % sama o sobě není prognózou poklesu cen bytů.
7. Praktický postup: co teď zkontrolovat
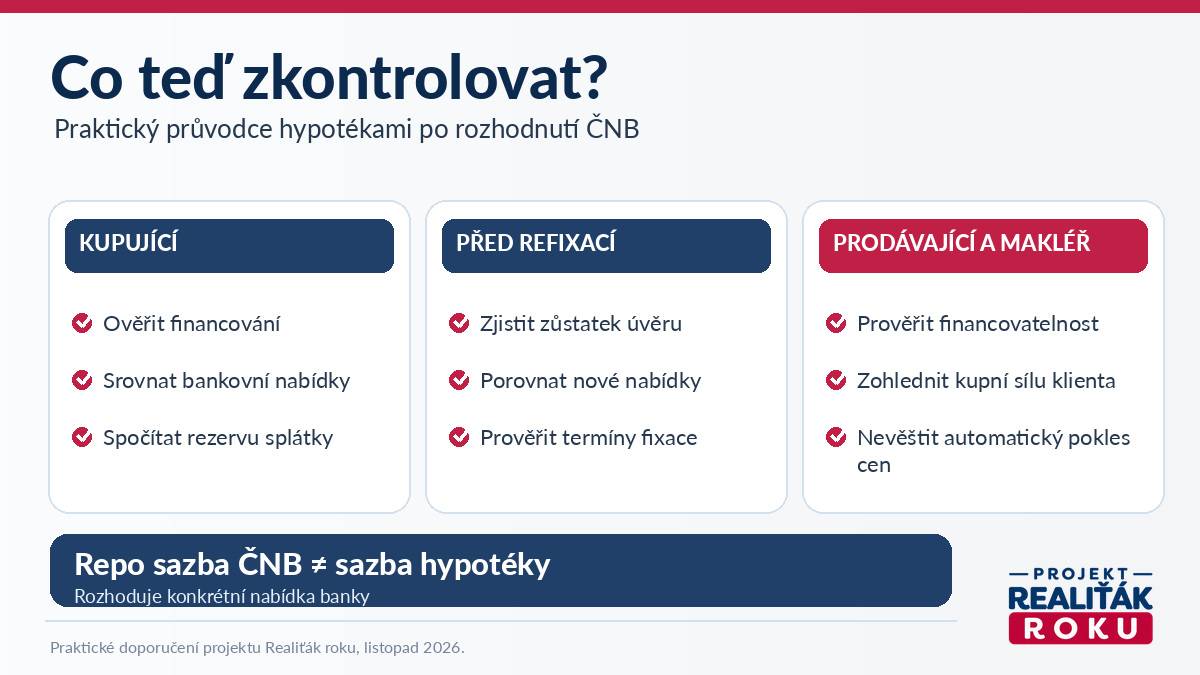
- 1. Porovnat konkrétní nabídky bank: nejen nominální úrok, ale i RPSN, fixaci, poplatky a podmínky čerpání.
- 2. Spočítat rezervní scénář: ověřit rodinný rozpočet i při vyšší splátce a mimořádných výdajích.
- 3. Prověřit termíny: konec fixace, expiraci nabídky, rezervační a kupní smlouvu a potřebné lhůty.
- 4. U prodávané nemovitosti předem zjistit financovatelnost: technický a právní stav může bankovní financování ovlivnit stejně jako úrok.
- 5. Nevydávat hypotetické výpočty za bankovní nabídku: modelové sazby v tabulkách nejsou garancí budoucí ceny hypotéky.
Pro kupující a prodávající
Při rozhodování pomůže nezávislé ověření financování a reálné ceny. Aktuální informace a doporučení najdete v sekci Pro veřejnost; odborníka pro svůj region lze vyhledat v přehledu Nejlepší makléři.
Zdroj: redakční doporučení projektu Realiťák roku, listopad 2026.
8. Úplně na závěr
Listopadové rozhodnutí ČNB upozornilo na návrat vyšších inflačních rizik. Pro realitní trh ale není podstatná pouze hodnota repo sazby; rozhoduje, jak se promítne do skutečných úvěrových nabídek a dostupnosti bydlení. Kupujícím doporučujeme pracovat s několika scénáři splátky, prodávajícím respektovat možnosti financování zájemců a makléřům vysvětlovat tyto souvislosti bez neověřených cenových předpovědí.
Projekt Realiťák roku propojuje odborné informace, vzdělávání a orientaci veřejnosti na realitním trhu. Hlavním cílem je transparentnější rozhodování a kvalitní služby realitních profesionálů.
O projektu Realiťák roku
Projekt Realiťák roku v roce 2026 pokračuje devátým ročníkem. Dlouhodobě podporuje profesionalitu realitních makléřů, etiku, vzdělávání, osvětu a informované rozhodování veřejnosti při prodeji, nákupu i pronájmu nemovitostí. Projekt probíhá pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu ČR, Senátu Parlamentu ČR a hlavního města Prahy. Více informací najdete na www.realitakroku.cz.
Kontakt pro veřejnost a média
Monika Lukášová, ředitelka projektu Realiťák roku
E-mail pro média: monika.lukasova@realitakroku.cz
Obecné dotazy: info@realitakroku.cz
Web: www.realitakroku.cz
Časté otázky
Na kolik ČNB zvýšila repo sazbu a od kdy platí?
Bankovní rada ČNB 5. listopadu 2026 zvýšila dvoutýdenní repo sazbu o 0,25 procentního bodu na 4,00 %. Změna platí od 6. listopadu 2026. Diskontní sazba činí 3,00 % a lombardní 5,00 %.
Zvýší se kvůli rozhodnutí ČNB automaticky všechny hypotéky o 0,25 procentního bodu?
Ne. Hypoteční sazby konkrétních bank závisí mimo jiné na dlouhodobých tržních sazbách, fixaci, rizikovosti úvěru a konkurenci. Zvýšení repo sazby není totožné se změnou hypotečního ceníku.
Co se stane se splátkou hypotéky, u které stále běží fixace?
Během sjednané fixace se pravidelná splátka kvůli samotné změně repo sazby obvykle nemění. Rozhodující je text smlouvy a případný konec fixačního období.
Co by měla udělat domácnost před koncem fixace hypotéky?
Ověřit zůstatek úvěru a zbývající splatnost, porovnat nové nabídky bank, RPSN, podmínky refinancování a mít rezervu pro méně příznivou splátku.
O kolik vzroste splátka hypotéky 4 miliony Kč při změně modelové sazby z 5,00 % na 5,25 %?
Při anuitním splácení 30 let vychází splátka přibližně 21 473 Kč při sazbě 5,00 % a 22 088 Kč při sazbě 5,25 %. Rozdíl činí zhruba 615 Kč měsíčně. Jde o ilustrativní výpočet, nikoli předpověď bankovních sazeb.
Co předpovídá ČNB pro inflaci v roce 2027?
Podzimní prognóza ČNB zveřejněná 5. listopadu 2026 očekává pro rok 2027 průměrnou inflaci 3,2 %. Jde o odhad, nikoli o již naměřenou inflaci.
Znamená zvýšení repo sazby automaticky pokles cen bytů?
Ne. Vyšší náklady financování mohou ovlivnit část poptávky, ale ceny nemovitostí závisejí také na nabídce, příjmech, lokalitě a tempu výstavby. Z jediného zasedání ČNB nelze poctivě předpovědět vývoj cen.
Co si zkontrolovat před podpisem rezervační smlouvy při koupi na hypotéku?
Zejména ověření financování, podmínky a platnost nabídky banky, RPSN, dobu fixace, termíny čerpání, rezervu domácnosti a smluvní řešení situace, kdy úvěr nebude schválen.
Zdroj a kontext dat
Oficiální rozhodnutí ČNB ze dne 5. 11. 2026, účinnost od 6. 11. 2026: https://www.cnb.cz/cs/menova-politika/br-zapisy-z-jednani/Rozhodnuti-bankovni-rady-CNB-1793865600000/ . Oficiální prohlášení (včetně hlasování 4:3): https://www.cnb.cz/cs/menova-politika/br-zapisy-z-jednani/Rozhodnuti-bankovni-rady-CNB-1793865600000/?tab=statement . Prognóza ČNB podzim 2026 zveřejněná 5. 11. 2026: https://www.cnb.cz/cs/menova-politika/prognoza/ . Model splátek: anuitní výpočet pro jistiny 3, 4 a 5 mil. Kč, nominální úrokové sazby 4,50–6,00 % ročně, 360 měsíců, stejná sazba po celou modelovou dobu; bez poplatků, pojištění a individuálních bankovních podmínek. Časový stav: 6. 11. 2026; podrobný zápis z rozhodování má ČNB zveřejnit 13. 11. 2026.
Co z toho plyne pro vás
Před koupí nemovitosti nebo refixací hypotéky si nechte spočítat splátku podle konkrétní nabídky banky, ověřte RPSN, dobu fixace, podmínky čerpání a rezervu pro nepříznivý vývoj. U rezervační smlouvy prověřte lhůty a riziko neschváleného financování. Z jedné změny repo sazby nevyvozujte automatický vývoj cen nemovitostí ani své budoucí splátky.