Právní / poradenský článek · Právo a daně
Demolice domu a daň z nemovitých věcí 2027: kdy stavba skutečně zaniká
Samotné povolení demolice ještě neznamená konec daně z nemovitých věcí. Vysvětlujeme, co rozhoduje k 1. lednu 2027, jak prokázat zánik budovy a kdy může vzniknout povinnost přiznat změnu u pozemku.
 Monika Lukášová
 Petr Makovský
Publikováno
Rychlé shrnutí
Metodický výklad GFŘ pro zdaňovací období 2027 zdůrazňuje skutečný zánik znaků budovy, nikoli jen rozhodnutí o jejím odstranění. Je nutné sledovat také navazující zdanění pozemku a lhůtu pro daňové přiznání.
Klíčové body
- Pokyn GFŘ se použije poprvé pro zdaňovací období 2027.
- Rozhodným dnem je 1. leden 2027.
- Částečně rozebraná budova vyžaduje individuální posouzení.
- Po demolici se může změnit zdanění pozemku.
Obsah článku
- 1. Co se od roku 2027 mění: povolení není demolice
- 2. Kdy je rozestavěný nebo rozebraný objekt stále budovou?
- 3. Čtyři situace, které mohou rozhodnout o dani za rok 2027
- 4. Proč je důležitý 1. leden a kdy podat přiznání
- 5. Když zanikne daň ze stavby, co se stane s daní z pozemku?
- 6. Jak doložit skutečný stav stavby a vyhnout se sporu
- 7. Co mají prověřit kupující, developeři a realitní makléři
- 8. Úplně na závěr: u demolice rozhoduje realita, ne razítko
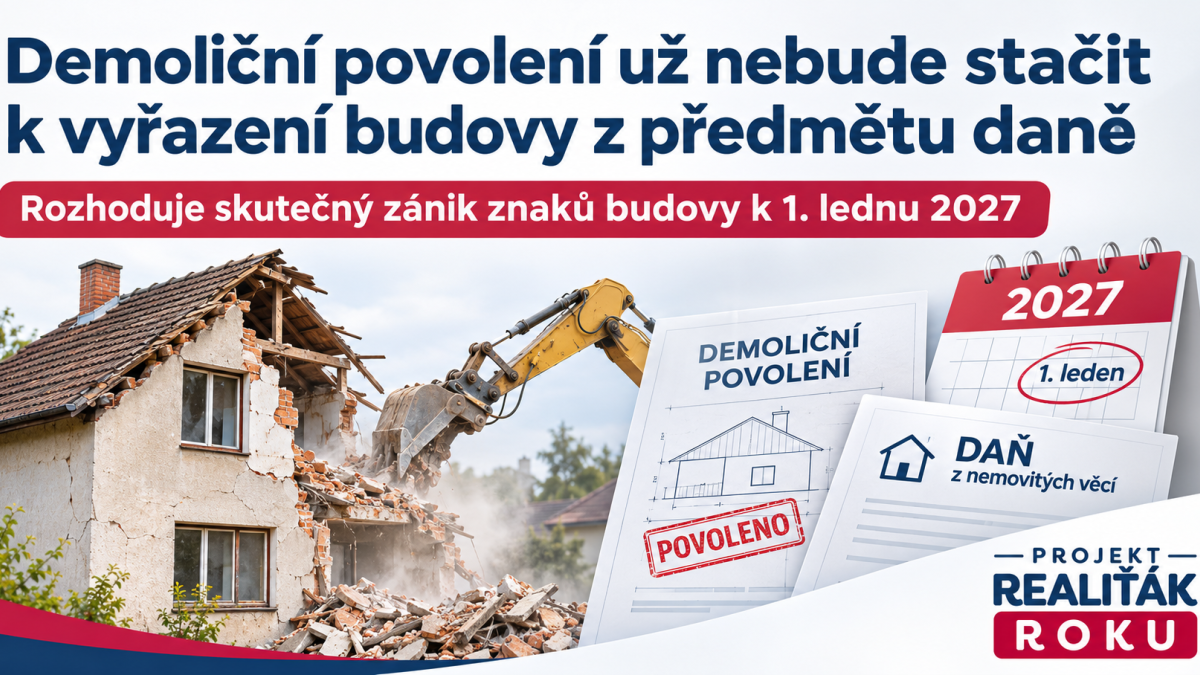
Když má starší dům ustoupit nové výstavbě, vlastníci často řeší dvě otázky: kdy lze objekt odstranit a od kdy už se za něj neplatí daň. Tyto okamžiky se ale nemusí shodovat. Nový metodický pokyn Generálního finančního ředitelství (GFŘ) pro zdaňovací období 2027 zdůrazňuje, že samotné pravomocné povolení demolice ještě neznamená zánik zdanitelné stavby. Pro daň je podstatné, zda objekt ve skutečnosti nadále naplňuje znaky budovy.
Rychlá odpověď: Máte-li demoliční povolení, ale stavba k 1. lednu 2027 stále existuje jako budova ve smyslu zákona, samotné povolení ji z daně nevyřadí. Nevyžaduje se vždy odstranění úplně každého stavebního zbytku; rozhodují však skutečné stavebně-technické znaky. Stav před přelomem roku zdokumentujte a počítejte také s možnou změnou zdanění pozemku.
1. Co se od roku 2027 mění: povolení není demolice
Finanční správa dne 30. října 2026 zveřejnila metodický pokyn GFŘ k zániku zdanitelné stavby (č. j. 324/26/7700-40121-507937). Pokyn sjednocuje postup finančních úřadů a upřesňuje, že povolení nebo nařízení odstranění bez faktického zániku stavby k vyřazení z předmětu daně nestačí.
Podle samotného metodického pokynu se dosavadní správní praxe v některých případech opírala již o pravomocné povolení nebo nařízení odstranění stavby, ačkoliv objekt ve skutečnosti nadále existoval. GFŘ proto tento přístup pro rok 2027 výslovně zpřesňuje. Nový výklad klade důraz na skutečný stav objektu. Uplatní se od 1. ledna 2027, poprvé pro zdaňovací období 2027. Nejde o novelu zákona schválenou Parlamentem, ale o metodické sjednocení jeho aplikace v daňové správě.
| Otázka | Podstatné pro rok 2027 |
|---|---|
| Mám povolení odstranění | Samo o sobě neprokazuje zánik předmětu daně. |
| Objekt je částečně rozebraný | Rozhodují zachované znaky budovy, popřípadě zdanitelné části stavby; automatický závěr není možný. |
| Objekt fakticky zanikl | Lze posoudit zánik zdanitelné stavby, pokud to prokazuje skutečný stav v rozhodný den. |
Základní dokument si lze otevřít zde: metodický pokyn GFŘ – úplné PDF. Pro konkrétní spor je rozhodující jeho úplné znění a individuální posouzení stavby.
2. Kdy je rozestavěný nebo rozebraný objekt stále budovou?
Podle § 7 zákona č. 338/1992 Sb., o dani z nemovitých věcí, je předmětem daně ze staveb a jednotek mimo jiné dokončená nebo užívaná budova podle katastrálního zákona. Český úřad zeměměřický a katastrální při výkladu pojmu budova upozorňuje zejména na tři okruhy znaků:
- Nadzemní stavba – existující stavební objekt nad úrovní terénu.
- Spojení se zemí pevným základem – nejde pouze o volně postavenou věc.
- Prostorová soustředěnost a převážné uzavření obvodovými stěnami a střešní konstrukcí.
Není proto rozhodující pouze to, zda je objekt obyvatelný, zda se v něm ještě bydlí, zda má přidělené číslo popisné nebo zda je veden v určité kolonce katastru. Důležité je jeho faktické stavební provedení. „Není vhodný k užívání“ neznamená automaticky „přestal být budovou“.
Pozor na zjednodušení: Samotné sejmutí části střechy, vybourání oken či odpojení energií ještě nelze považovat za univerzální důkaz zániku. Zákon navíc v § 7 odst. 4 pracuje za určitých podmínek také se zdaněním části budovy či inženýrské stavby. V hraničních situacích proto nechte rozsah demolice a charakter zbývajících konstrukcí odborně posoudit.
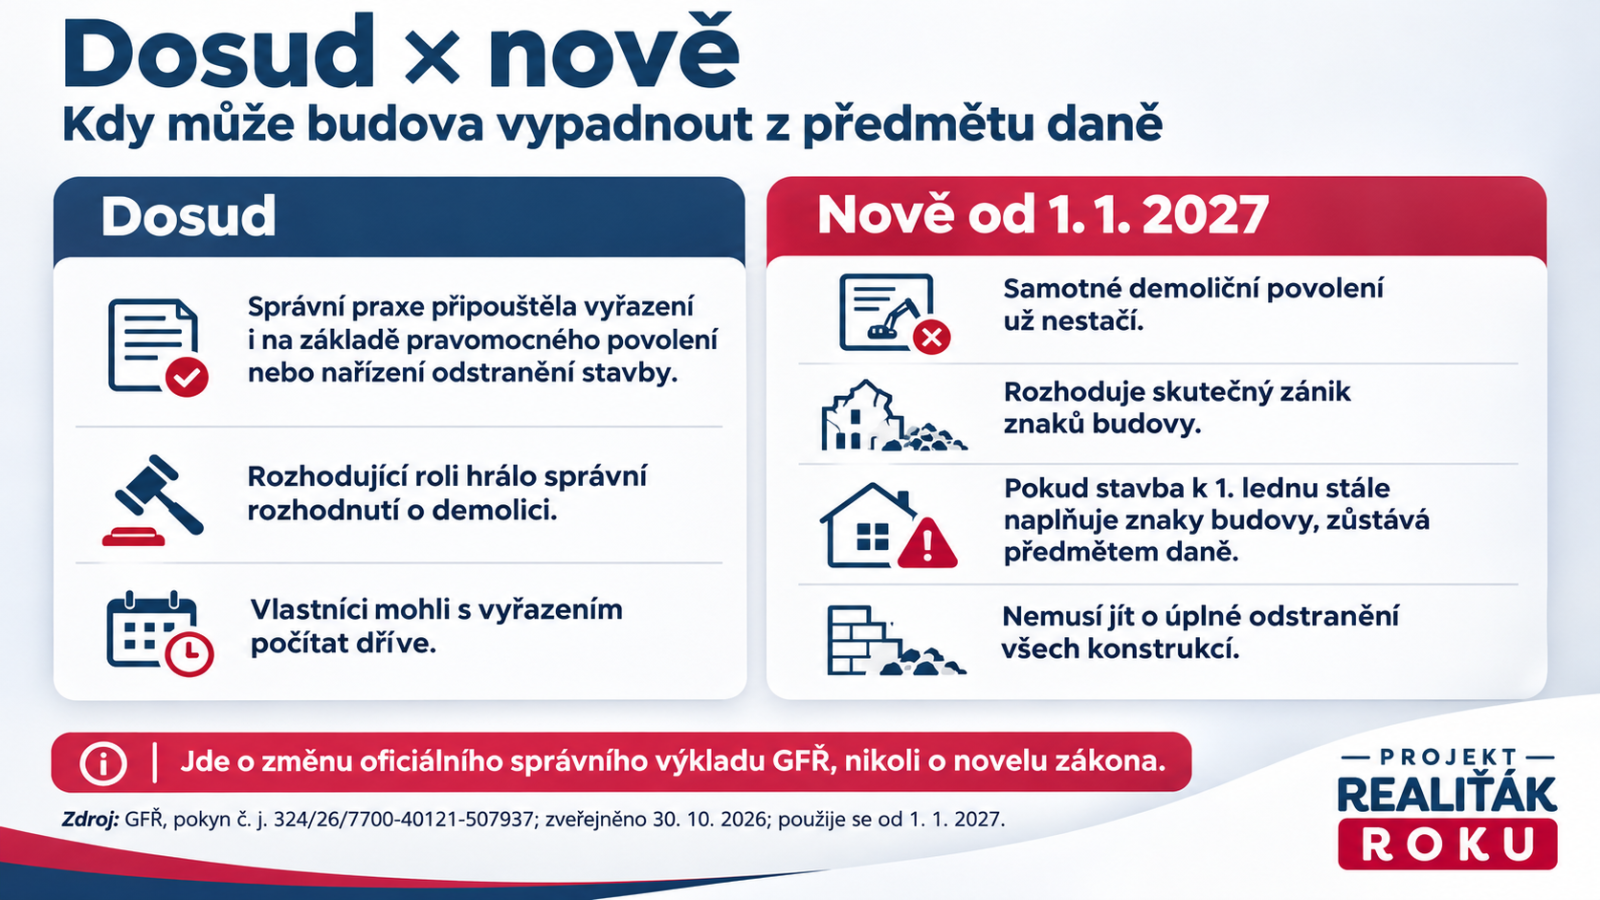
Infografika: povolená demolice vs. skutečný zánik znaků budovy Redakční infografika projektu Realiťák roku, podle metodického pokynu GFŘ a zákona č. 338/1992 Sb.
„U domu určeného k demolici je potřeba oddělit to, co už stavební úřad povolil, od toho, co se na místě skutečně stalo. Při prodeji musí mít kupující jasno nejen o stavu budovy, ale také o možných daňových dopadech na přelomu roku.“
Monika Lukášová, ředitelka projektu Realiťák roku
3. Čtyři situace, které mohou rozhodnout o dani za rok 2027
Situace A: Povolení mám, dům stále stojí
Investor získal na podzim 2026 pravomocné povolení k odstranění domu, práce ale zahájí až v únoru 2027. K 1. lednu objekt stále splňuje znaky budovy. Pro rok 2027 nelze přestat přiznávat zdanitelnou stavbu jen proto, že je demolice povolená.
Situace B: Demolice začala, zůstala část konstrukcí
Na konci prosince je objekt zčásti rozebraný. Zda ještě naplňuje zákonné znaky budovy – a zda může být předmětem daně některá jeho část – nelze rozhodnout pouze podle procenta dokončených demoličních prací. Rozhodnou reálné konstrukce a jejich charakter, případně technické posouzení.
Situace C: Budova fakticky zanikla ještě v roce 2026
Pokud stavba do konce roku 2026 skutečně pozbyla rozhodné znaky a existují věrohodné podklady k prokázání tohoto stavu, může to vést k jejímu vyřazení z daně ze staveb pro rok 2027. Vlastník však musí správně posoudit a přiznat také pozemek a další případné zdanitelné nemovitosti.
Situace D: Dům se odstraní až v lednu 2027
Je-li stavba ještě 1. ledna 2027 předmětem daně, demolice uskutečněná o několik dní později obecně nezmění daň za celý rok 2027. Dopad se podle obecných pravidel projeví až v následujícím zdaňovacím období, jsou-li splněny podmínky a řádně vyřízena daňová evidence.
Rozhodující není datum na povolení ani datum faktury za demoliční práce, ale skutečný stav k rozhodnému dni. Listiny a fotografie pomáhají tento stav prokázat; samy jej nevytvářejí.
4. Proč je důležitý 1. leden a kdy podat přiznání
Daň z nemovitých věcí je roční. Podle zákonného pravidla se stanovuje podle stavu k 1. lednu příslušného roku. Změny nastalé později během roku zpravidla nemění daň stanovenou za toto zdaňovací období. Z této konstrukce vyplývá, proč může být demolice dokončená hned po Novém roce z daňového pohledu příliš pozdě.
Pokud se v roce 2026 změnily okolnosti rozhodné pro stanovení daně – například zanikla zdanitelná stavba nebo se změnila kategorie či výměra pozemku – je zpravidla nutné podat řádné nebo dílčí daňové přiznání na rok 2027. Obecná zákonná lhůta je do 31. ledna zdaňovacího období; protože 31. ledna 2027 připadá na neděli, konec obecné lhůty vychází na pondělí 1. února 2027. Zvláštní případy mohou mít vlastní režim.
K ověření aktuálních instrukcí lze využít informace Finanční správy k termínu podání přiznání a elektronické služby portálu MOJE daně. U sporného skutkového stavu je vhodné obrátit se před podáním na daňového poradce nebo správce daně.
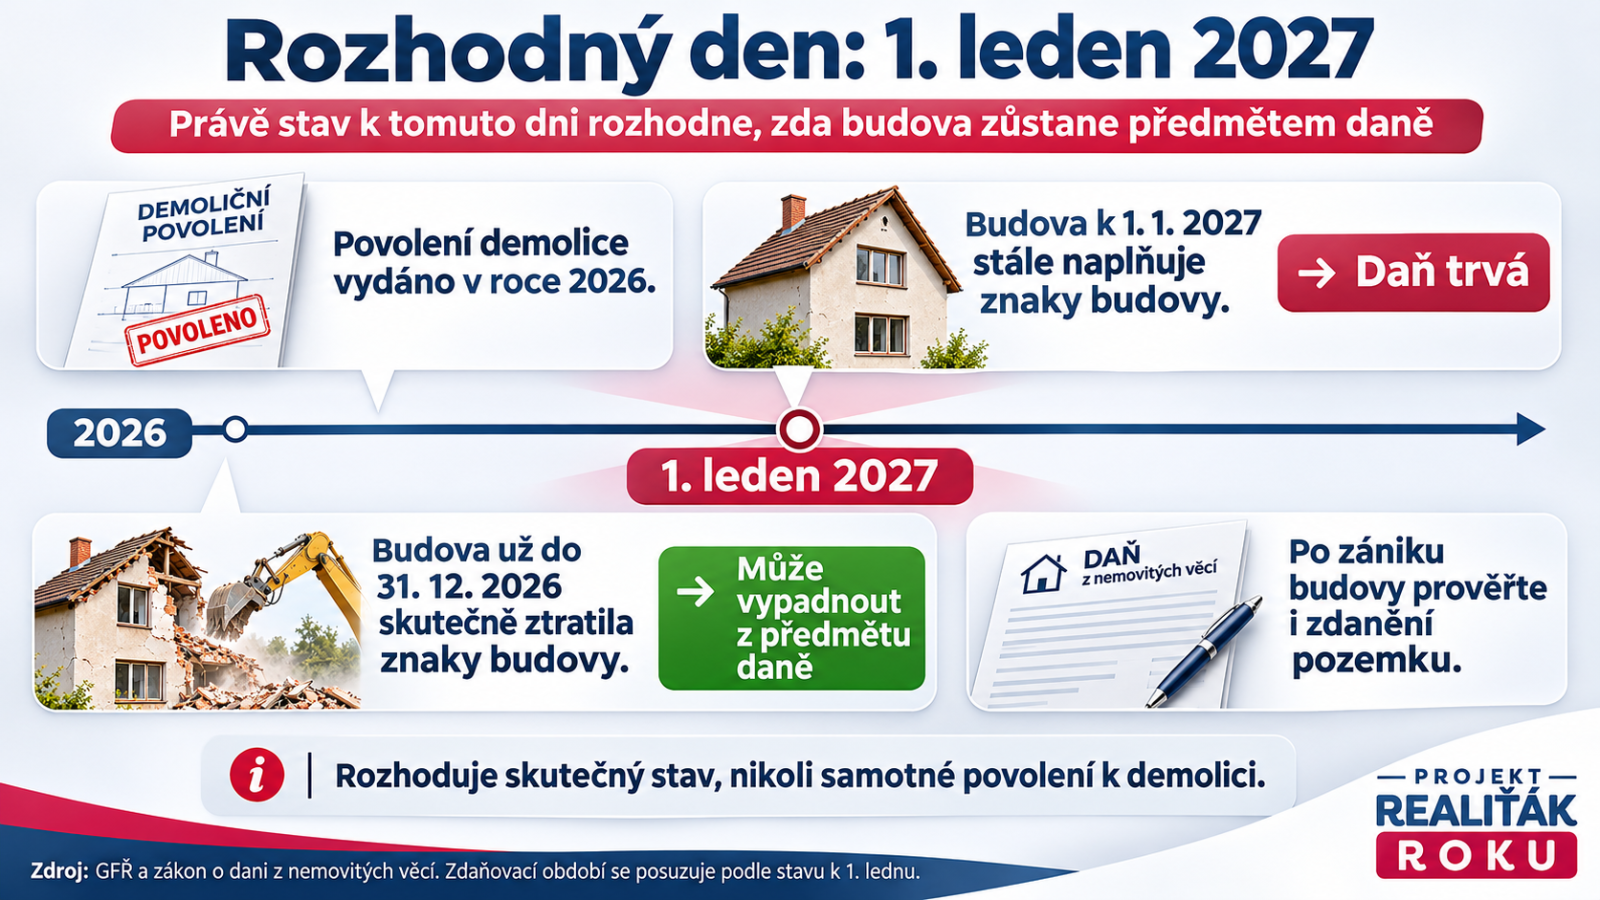
Časová osa: konec roku 2026, rozhodný stav 1. 1. 2027 a termín přiznání Redakční infografika projektu Realiťák roku, podle metodického pokynu GFŘ a zákona č. 338/1992 Sb.
5. Když zanikne daň ze stavby, co se stane s daní z pozemku?
Vyřazení budovy z předmětu daně není totéž jako úplné osvobození celého pozemku od daně z nemovitých věcí. Jde totiž o dvě odlišné složky: daň ze staveb a jednotek a daň z pozemků. Pozemek zastavěný zdanitelnou stavbou se v rozsahu její zastavěné plochy obvykle samostatně nezdaňuje jako pozemek. Po faktickém zániku budovy se proto může změnit také plocha a způsob zdanění pozemku.
Příklad: na parcele o rozloze 700 m² stojí dům se zastavěnou plochou 120 m². Pokud je dům zdanitelnou stavbou, tato jeho zastavěná plocha se pro účely daně z pozemků posuzuje odlišně. Po zániku stavby může být nutné řešit daň z dříve zastavěné části parcely, případně režim stavebního pozemku, pokud je splněna jeho zákonná definice. Daňový výsledek tak nemusí být prosté „minus daň z domu“.
Konkrétní zdanění pozemku se odvíjí od evidence, skutečností rozhodných podle zákona a případného povolení nové výstavby. Výši výsledné změny proto nelze spolehlivě vyjádřit jednou univerzální částkou ani procentem.
6. Jak doložit skutečný stav stavby a vyhnout se sporu
U demolice na přelomu roku je vhodné připravit podklady tak, aby bylo zpětně prokazatelné, co na místě skutečně stálo k 1. lednu. Nejde o to pořídit co nejvíce dokumentů, ale o věrohodnou a časově navazující dokumentaci.
- Povolení nebo nařízení odstranění a další rozhodnutí stavebního úřadu; ukazují právní rámec, ale samy nedokazují faktický zánik.
- Datované fotografie a video zachycující celé staveniště i rozhodné konstrukce, ideálně před a po jednotlivých etapách.
- Stavební deník, zápisy z kontrolních dnů, předávací protokol a záznamy zhotovitele, z nichž je patrný skutečný postup prací.
- Technické posouzení v nejednoznačných situacích, zvlášť zůstávají-li části budovy.
- Údaje katastru a komunikace s příslušnými úřady; evidenci uvést do souladu se skutečností, ale nezaměňovat zápis za automatický důkaz daňového stavu.
Bezpečnost a legalita na prvním místě: Kvůli daňovému termínu není vhodné uspěchat demolici ani odstraňovat konstrukce bez odpovídajícího postupu, zajištění a povolení. Rozhodnutí o technologii demolice musí vycházet z bezpečnosti a stavebních předpisů, nikoli pouze z požadovaného daňového výsledku.
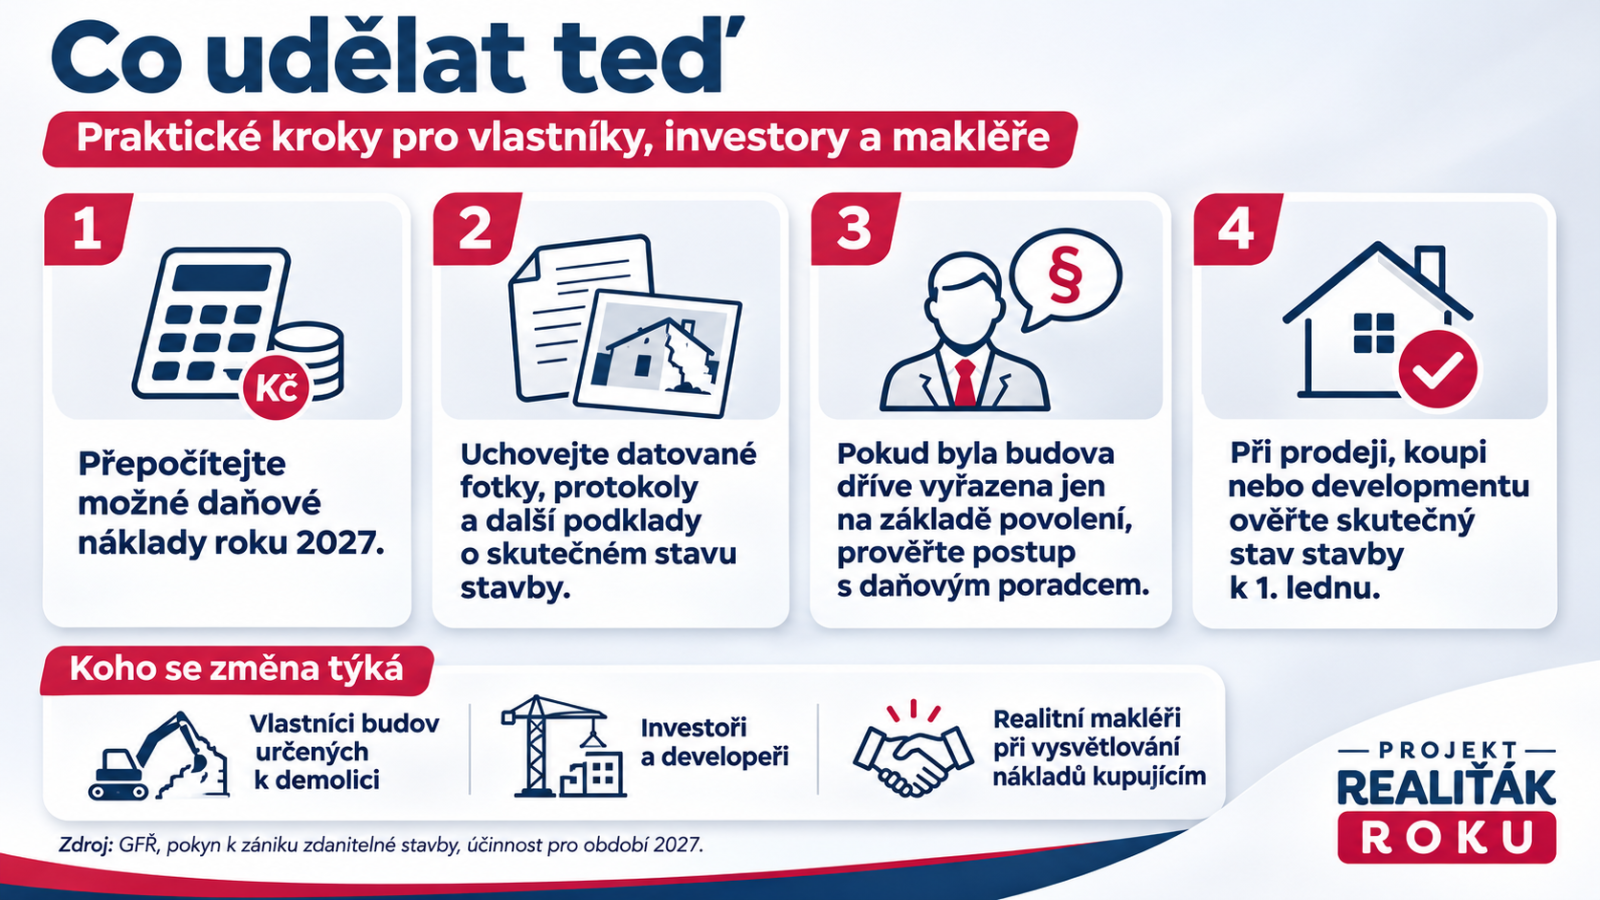
Kontrolní seznam pro vlastníka a developera před přelomem roku Redakční infografika projektu Realiťák roku, podle metodického pokynu GFŘ a zákona č. 338/1992 Sb.
Jak postupuje finanční úřad při pochybnostech? Metodický pokyn GFŘ v části III uvádí možnost ověření existence budovy pomocí leteckých snímků, Street View nebo panoramatických snímků. Vždy je třeba zjistit datum pořízení. Pokud z nich skutečný stav nelze spolehlivě posoudit, může správce daně provést místní šetření. Proto má smysl uchovat vlastní časově průkaznou dokumentaci k rozhodnému dni. Zdroj: metodický pokyn GFŘ, čl. III.
7. Co mají prověřit kupující, developeři a realitní makléři
Při koupi staršího domu určeného k demolici může být zásadní rozdíl mezi hodnotou budoucího stavebního pozemku a aktuálními povinnostmi spojenými s dosud existující stavbou. Pokud se převod a demolice plánují na konci roku, musí být jasné, kdo a k jakému okamžiku nese daňové povinnosti a jak jsou doloženy skutečné podmínky.
- Prodávající: neslibovat kupujícímu, že po vydání demoličního povolení „daň z domu končí“. Připravit skutečný stav a dokumenty.
- Kupující: před podpisem smlouvy zjistit, zda bude stavba k následujícímu 1. lednu ještě existovat a zda se kromě ní nezmění zdanění pozemku.
- Investor a developer: zahrnout možnost dalšího ročního zdanění stavby do rozpočtu a harmonogramu, zejména když práce přecházejí přes Nový rok.
- Realitní makléř: rozlišovat platné povolení, rozpracovanou demolici a faktický zánik stavby; u daňového závěru odkazovat na odborné posouzení.
Prověřujete prodej nebo koupi nemovitosti určené k přestavbě?
Kromě ceny a právního stavu se vyplatí prověřit i náklady, které mohou vzniknout mezi převodem, demolicí a novou výstavbou.
Najít makléře podle regionu„Pro kupujícího a prodávajícího má význam nejen cena nemovitosti, ale i časový plán převodu a demolice. Pokud obchod zasahuje do přelomu roku, je důležité včas prověřit skutečný stav stavby a související daňové povinnosti.“
Petr Makovský, zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz
8. Úplně na závěr: u demolice rozhoduje realita, ne razítko
Metodický pokyn GFŘ je připomínkou jednoduchého, ale důležitého principu: plán odstranit budovu není totéž jako již zaniklá budova. Pro daň z nemovitých věcí bude od roku 2027 podstatné prokázat skutečný stav v rozhodný okamžik a správně vyhodnotit také navazující režim pozemku. Čím blíže k přelomu roku se práce uskutečňují, tím větší význam má přesná dokumentace.
Projekt Realiťák roku ve svém devátém ročníku pomáhá veřejnosti zorientovat se nejen při výběru realitního makléře, ale také v právních, technických a finančních souvislostech koupě a prodeje nemovitostí. Cílem podobných článků je předcházet drahým nedorozuměním – například představě, že jeden úřední dokument automaticky ukončí všechny povinnosti spojené s nemovitostí.
Chcete znát další praktická pravidla pro vlastníky?
V sekci Pro veřejnost přinášíme návody k prodeji, koupi, daním a bezpečnému realitnímu obchodu.
Praktické informace pro veřejnostKontakt pro veřejnost a média
Komentáře k realitnímu trhu a podklady pro redakce: Monika Lukášová, ředitelka projektu Realiťák roku.
Média: monika.lukasova@realitakroku.cz · Veřejnost: info@realitakroku.cz
Další informace: www.realitakroku.cz/kontakt. Projekt Realiťák roku v devátém ročníku pomáhá veřejnosti s orientací na realitním trhu, výběrem kvalitních makléřů a osvětou v otázkách bezpečného prodeje, koupě a pronájmu nemovitostí.
Prameny a právní rámec: metodický pokyn GFŘ č. j. 324/26/7700-40121-507937; zákon č. 338/1992 Sb.; výklad definice budovy podle ČÚZK; časté otázky Finanční správy. Jde o obecné vysvětlení stavu k 1. listopadu 2026, nikoli individuální daňové stanovisko.
Časté otázky
Stačí povolení demolice, aby za dům v roce 2027 nebyla daň?
Nestačí. Samotné pravomocné povolení ani nařízení odstranění zdanitelnou stavbu nevyřazuje z daně, pokud k 1. lednu 2027 stále splňuje zákonné znaky budovy.
Co když demolice začala, ale část domu zůstala stát?
Rozhoduje skutečný stavebně-technický stav a to, zda objekt, případně jeho dokončená nebo užívaná část, stále naplňuje znaky předmětu daně. V nejasných případech je vhodné technické posouzení.
K jakému dni se posuzuje daň z nemovitých věcí za rok 2027?
Podle stavu k 1. lednu 2027. Pozdější demolice během roku obecně nemění daň stanovenou za tento rok.
Do kdy se obvykle podává přiznání na rok 2027?
Obecná lhůta vychází na pondělí 1. února 2027, protože 31. ledna 2027 je neděle. U zvláštních případů je nutné ověřit vlastní lhůtu a povinnost podat přiznání.
Přestane se po demolici platit i daň z pozemku?
Ne automaticky. Zanikne-li předmět daně ze staveb, může se změnit rozsah pozemku podléhající dani nebo jeho daňová kategorie. Záleží na konkrétních podmínkách.
Zdroj a kontext dat
Právní a metodický kontext (nejde o statistickou analýzu). Primární zdroj: GFŘ, Metodický pokyn k zániku zdanitelné stavby, č. j. 324/26/7700-40121-507937, datovaný 29. 10. 2026, zveřejněný Finanční správou 30. 10. 2026; použití podle podkladů od 1. 1. 2027, poprvé pro zdaňovací období 2027. Souvisí se zákonem č. 338/1992 Sb., zejména § 7, § 13a a § 13b, a definicí budovy podle § 2 písm. l) zákona č. 256/2013 Sb. Doprovodné zdroje: Finanční správa (daně z nemovitých věcí, termíny podání a dotazy); ČÚZK (metodická pomůcka k definici budovy). Posouzení zániku stavby je individuální; neexistuje univerzální procento odstraněných konstrukcí nebo jednotná úspora daně. Stav zpracování: 1. 11. 2026.
Co z toho plyne pro vás
Před přelomem roku si zajistěte datované fotografie, stavební dokumentaci a záznamy o skutečném průběhu demolice. U nejasného rozsahu zbývajících konstrukcí zvažte technické a daňové posouzení; současně prověřte režim pozemku a povinnost podat daňové přiznání.