Odborný článek · Koupě a financování
Kolik si můžete dovolit? Hypotéka začíná ještě před hledáním nemovitosti
Kolik vám banka půjčí, ještě neříká, jak drahé bydlení si skutečně můžete dovolit. V prvním dílu seriálu Jak na hypotéku ukazujeme, jak propojit příjmy, vlastní úspory, LTV, měsíční splátku a finanční rezervu – a proč je lepší spočítat rozpočet před první prohlídkou nemovitosti.
 Monika Lukášová
 Petr Makovský
Publikováno
Rychlé shrnutí
První díl seriálu Jak na hypotéku vysvětluje, jak si ještě před prohlídkou nemovitosti určit bezpečný cenový limit. Ukazuje limity LTV, dopad nižšího bankovního odhadu, splátky při různých sazbách a model rodinného rozpočtu.
Klíčové body
- Rozpočet na koupi určují vlastní prostředky, bankovní posouzení a komfortní měsíční splátka včetně rezervy.
- LTV je poměr hypotéky k bankou uznané hodnotě zástavy, nikoli automaticky ke kupní ceně.
- K 7. listopadu 2026 ČNB stanoví závaznou horní hranici LTV 80 %, resp. 90 % pro žadatele mladší 36 let financující vlastní bydlení; výjimky jsou omezené.
- Od 1. dubna 2026 platí doporučení ČNB pro investiční obytné nemovitosti: LTV maximálně 70 % a DTI maximálně 7.
- Při bankovním ocenění 6,2 milionu Kč a 80% LTV vychází maximální modelový úvěr 4,96 milionu Kč; kupní cena 6,5 milionu pak znamená 1,54 milionu Kč mimo úvěr.
- U hypotéky 5 milionů Kč na 30 let znamenají sazby 4,5 % a 6,0 % modelové splátky 25 334 Kč a 29 978 Kč.
- Průměrná realizovaná sazba nových hypoték podle ČBA za září 2026 byla 5,10 %; nejde o garantovanou sazbu pro každého klienta.
- Limity DTI a DSTI nejsou pro běžné hypotéky závazně aktivní, povinnost banky zkoumat úvěruschopnost však trvá.
Obsah článku
- 1. Proč bankovní maximum ještě není váš rozpočet
- 2. Tři hranice, které určují cenu nemovitosti
- 3. Vlastní prostředky: co opravdu znamená LTV
- 4. Co když bankovní odhad vyjde níže než kupní cena?
- 5. Začněte splátkou – a vyzkoušejte vyšší sazbu
- 6. Modelová domácnost: byt za 6,5 milionu Kč
- 7. Co skutečně zkoumá banka
- 8. Co udělat před první prohlídkou a rezervací
- Příště: Kolik vlastních peněz opravdu potřebujete?
- Úplně na závěr
Většina kupujících začíná otázkou „Kolik mi banka půjčí?“. Jenže pro klidné bydlení je podstatnější jiná otázka: Kolik si mohu dovolit, abych hypotéku zvládal i po změně sazby, při opravě bytu nebo při dočasném výpadku příjmu? První díl našeho průvodce proto nezačíná v bance, ale u rodinného rozpočtu.
Rychlá odpověď
Správná cena nemovitosti vychází ze tří hranic: kolik máte vlastních peněz, kolik vám může banka za daných podmínek půjčit a jakou splátku dlouhodobě zvládne váš rozpočet. Nejvyšší schválený úvěr není automaticky bezpečný úvěr. Započítejte i ostatní náklady na bydlení, náklady na samotnou koupi a finanční rezervu.
1. Proč bankovní maximum ještě není váš rozpočet
Představte si, že vám banka předběžně nabídne hypotéku pět milionů korun. Může to znít jako jasná odpověď na otázku, jak drahou nemovitost hledat. Ve skutečnosti tím získáte pouze jednu část skládačky.
Banka ověřuje úvěruschopnost, hodnotí příjmy, závazky a případně i hodnotu zastavené nemovitosti. Vy ale budete hradit splátku a zároveň běžný život: služby, energie, údržbu, dopravu, výdaje na děti, pojištění, dovolenou i nečekané opravy. Vysoká hypotéka nemusí být sama o sobě chybou; rizikem je, pokud domácnosti po všech těchto výdajích nezůstane prostor pro rezervu.
Monika Lukášová, ředitelka projektu Realiťák roku:
„Kupující často začínají tím, že si otevřou realitní portál a zamilují se do konkrétní nemovitosti. Bezpečnější pořadí je opačné. Nejdřív potřebujete znát své možnosti, rezervu a realistické financování. Teprve potom má smysl hledat konkrétní byt nebo dům.“
Vlastní rozpočet je proto dobré sestavit před prvními prohlídkami, nikoli až při podpisu rezervační smlouvy.
2. Tři hranice, které určují cenu nemovitosti
Vlastní úspory
Hypotéka zpravidla nefinancuje celou hodnotu kupované nemovitosti. Potřebujete vlastní peníze nebo vhodné další zajištění a musíte počítat také s výdaji okolo transakce: právní servis, úschova, stěhování, základní vybavení nebo potřebné opravy. Konkrétní rozsah a to, kdo které náklady platí, závisí na dohodnutém postupu.
Bankovní posouzení
Každá banka má svou metodiku pro posouzení příjmů, závazků, životních nákladů i zajištění. Předběžný odhad výše úvěru proto není příslibem, že bude stejná částka nakonec skutečně schválena.
Vaše komfortní měsíční splátka
Poslední hranici neurčuje reklama ani samotná banka. Stanovíte si ji podle toho, co domácnost dlouhodobě zvládne bez omezení nezbytných výdajů. Pokud existuje rozdíl mezi bankovním maximem a vaší komfortní splátkou, je rozumné při výběru nemovitosti vycházet z nižší hranice.
Nejdřív si spočítejte příjmy, výdaje a bezpečnou rezervu. Teprve potom určujte cenový limit budoucího bydlení. Zdroj: Ilustrační grafika projektu Realiťák roku.
3. Vlastní prostředky: co opravdu znamená LTV
LTV (Loan to Value) vyjadřuje poměr výše hypotéky k hodnotě zastavené nemovitosti uznané bankou. Nejde automaticky o poměr úvěru ke kupní ceně uvedené v inzerátu. K 7. listopadu 2026 činí závazná horní hranice LTV stanovená ČNB pro vlastní bydlení 80 %. Pro žadatele mladší 36 let, kteří financují pořízení nemovitosti k vlastnímu bydlení, činí 90 %. Zákon také připouští omezené objemové výjimky; jejich poskytnutí není nárokové.
Pravidla jsou uvedena na oficiálním webu České národní banky. Vyšší možné LTV u mladších žadatelů neznamená, že banka musí automaticky nabídnout hypotéku v této výši.
Příklad: kupní cena a současně bankou uznaná hodnota bytu je 6 500 000 Kč.
| Ukazatel | LTV 80 % | LTV 90 %* |
|---|---|---|
| Modelová hodnota bytu | 6 500 000 Kč | 6 500 000 Kč |
| Modelová výše hypotéky | 5 200 000 Kč | 5 850 000 Kč |
| Zbývající část kupní ceny | 1 300 000 Kč | 650 000 Kč |
* Varianta 90 % platí jen při splnění příslušných zákonných podmínek; tabulka abstrahuje od případných dalších nákladů a bankovních podmínek.
Jiná pravidla pro investiční koupě: Od 1. dubna 2026 ČNB doporučuje poskytovatelům u úvěrů na investiční obytné nemovitosti obezřetnější ukazatele LTV nejvýše 70 % a DTI nejvýše 7. Jde o doporučení, nikoli o stejné zákonné limity jako u běžného vlastního bydlení. Tento díl se věnuje především nákupu pro vlastní bydlení.
4. Co když bankovní odhad vyjde níže než kupní cena?
Důležitý detail, který se při plánování často přehlíží: představa prodávajícího a hodnota zástavy pro banku nemusí být stejné číslo. Byt kupujete za 6,5 milionu korun, ale banka například uzná hodnotu pouze 6,2 milionu.
Při modelovém LTV 80 % z takového ocenění vychází 4 960 000 Kč hypotéky. Do kupní ceny pak zbývá 1 540 000 Kč, tedy o 240 tisíc více než v předchozí tabulce. Alternativou může být další vhodná zástava nebo změna financování, ale to se musí vyřešit individuálně s bankou.
Rezervační smlouva podepsaná bez prověření financování proto může přinést komplikace. Při jednání o rezervaci se zajímejte o podmínky odstoupení a o to, co se stane, pokud banka úvěr neposkytne v potřebné výši. Úvěrové posouzení a právní prověření dokumentace mají včas smysl i tehdy, když je o nemovitost velký zájem.
5. Začněte splátkou – a vyzkoušejte vyšší sazbu
Jak velký prostor v rozpočtu zabere hypotéka? Uvažujme pouze modelovou hypotéku 5 000 000 Kč, pravidelné anuitní splátky a splatnost 30 let. Výpočty nezahrnují pojištění, poplatky ani doplňkové bankovní produkty a předpokládají stejnou sazbu v celém výpočetním období. Ve skutečnosti se po skončení fixace může sazba změnit.
| Modelová roční sazba | Měsíční splátka |
|---|---|
| 4,5 % | 25 334 Kč |
| 5,0 % | 26 841 Kč |
| 5,5 % | 28 389 Kč |
| 6,0 % | 29 978 Kč |
Rozdíl mezi zaokrouhlenými splátkami při 4,5 % a 6 % činí přibližně 4 644 Kč měsíčně. Výše sazby má proto význam nejen při výběru banky, ale už při plánování cenového limitu nemovitosti. Jednotlivé příklady jsou výpočtové scénáře, nikoli předpověď budoucího vývoje sazeb nebo nabídka konkrétní banky.
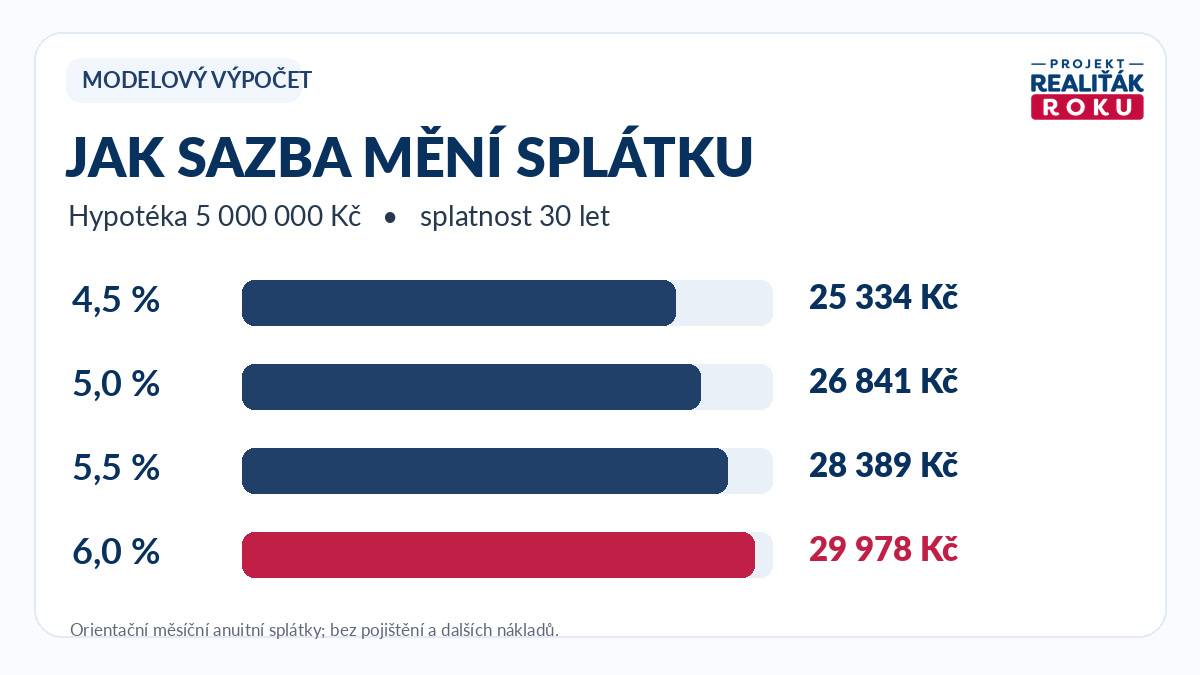
Při modelové hypotéce 5 milionů Kč na 30 let vychází splátka od 25 334 Kč při 4,5 % po 29 978 Kč při 6,0 %; rozdíl zaokrouhlených částek je 4 644 Kč měsíčně. Zdroj: Modelový anuitní výpočet projektu Realiťák roku; bez doplňkových nákladů.
Pro zasazení do aktuálního kontextu: podle ČBA Hypomonitoru zveřejněného 14. října 2026 činila průměrná realizovaná sazba u nově poskytnutých hypoték v září 2026 5,10 %. Jde o průměr skutečně sjednaných úvěrů, nikoli o univerzálně dostupnou sazbu pro každého klienta. Proto v tabulce používáme širší rozsah modelových sazeb.
Petr Makovský, zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz:
„Cena nemovitosti je jen jedna část rozhodování. Kupující by měl sledovat především celkové měsíční zatížení domácnosti. Rozdíl několika tisíc korun ve splátce může při dlouhém horizontu rozhodovat o tom, zda bude nové bydlení komfortní, nebo začne rodinný rozpočet příliš svazovat.“
6. Modelová domácnost: byt za 6,5 milionu Kč
Teď spojme všechny části. Dva kupující hledají byt za 6 500 000 Kč. Mají naspořeno 1 600 000 Kč a pro účely tohoto příkladu banka uzná hodnotu bytu ve stejné výši jako kupní cenu.
Kupní cena: 6 500 000 Kč
Vlastní část kupní ceny: 1 300 000 Kč
Hypotéka: 5 200 000 Kč (80% LTV)
Ponechaná hotovost: 300 000 Kč před dalšími náklady koupě
Orientační splátka: 29 525 Kč měsíčně při modelové sazbě 5,5 % a splatnosti 30 let
Těchto 300 tisíc korun není automaticky plně volná rezerva: část může padnout na stěhování, vybavení, právní služby nebo nutné opravy. Pokud náklady okolo koupě vyčerpají většinu zbytku, domácnost musí svůj plán přehodnotit.
Představme si dále čisté měsíční příjmy domácnosti 90 000 Kč, běžné výdaje bez bydlení 36 000 Kč a další měsíční náklady nového bydlení 7 000 Kč. Po zaplacení uvedené hypotéky a těchto výdajů zbude asi 17 500 Kč měsíčně. Teprve z této částky se bude vytvářet rezerva a hradit další nepravidelné výdaje, které do modelu nemusely být zahrnuty.
Stejná hypotéka může být při jiné výši příjmu, počtu dětí, existujících půjčkách nebo nejistém pracovním úvazku nevhodná. Model tedy neříká, že příjem 90 tisíc automaticky postačuje k získání úvěru; ukazuje postup, jak domácnost omezí riziko, že bude bydlení financovat „na doraz“.
7. Co skutečně zkoumá banka
ČNB ponechává pro běžné hypotéky deaktivované závazné horní limity ukazatelů DTI a DSTI. DTI porovnává celkové zadlužení s čistým ročním příjmem a DSTI poměřuje splátkové zatížení s čistým měsíčním příjmem. To ale neznamená, že banka nesleduje příjmy, výdaje a dluhy. Povinnost úvěruschopnost posoudit zůstává.
Pro výsledek mohou být podstatné mimo jiné stabilita zaměstnání či podnikání, způsob dokládání příjmů, již existující úvěry, úvěrové rámce u kreditních karet, kontokorenty, vyživovací povinnosti, počet členů domácnosti, věk, požadovaná délka splatnosti a úvěrová historie.
Proto lze dvěma domácnostem se stejným příjmem předběžně vyčíslit odlišnou hypotéku. U živnostníka může hrát roli i to, jak banka vyhodnotí daňová přiznání a finanční stabilitu podnikání. Podrobně se tomu budeme věnovat v dalších dílech seriálu.
Rizikový scénář: Zkuste si přepočítat splátku i pro vyšší sazbu a představte si několik měsíců s nižším příjmem. ČNB doporučuje bankám při posuzování klientů používat také zátěžové scénáře. To je dobrá inspirace i pro vlastní rodinný rozpočet.
8. Co udělat před první prohlídkou a rezervací
Ještě před výběrem konkrétní nemovitosti si připravte jednoduchý pracovní list. Měl by vám umožnit posoudit nemovitost, která se vám líbí, bez improvizace a pod tlakem rychlého rozhodnutí.
- Sepište pravidelné čisté příjmy. U nepravidelných příjmů buďte konzervativní.
- Sečtěte veškeré výdaje a závazky. Nezapomeňte na limity kreditních karet, splátky a nepravidelné platby.
- Oddělte peníze na koupi od finanční rezervy. Počítejte také s náklady, které vzniknou až při stěhování a zabydlování.
- Stanovte komfortní splátku. Vyzkoušejte i variantu vyšší úrokové sazby.
- Nechte předběžně prověřit financování. Získáte realističtější rozmezí, než nabízí samotná internetová kalkulačka.
- Prověřte právní a technický stav nemovitosti. Nemovitost za dobrou cenu může vyžadovat zásadní dodatečnou investici.
- Rezervaci podepisujte až po vyhodnocení rizik. Zvlášť důležité jsou sankce, lhůty a ujednání pro případ nezískání hypotéky.
Nejdříve stanovte rozpočet, pak ověřte financování a právní i technický stav nemovitosti. Teprve následně podepisujte rezervaci. Zdroj: Ilustrační grafika projektu Realiťák roku.
Kupujete byt nebo dům? Nezůstávejte jen u ceny.
Při výběru nemovitosti je důležité sladit financování, právní bezpečnost a praktický postup koupě. V projektu Realiťák roku můžete porovnat makléře podle regionu, zkušeností a dostupného hodnocení. Makléř nenahrazuje banku ani hypotečního specialistu, ale může významně pomoci koordinovat bezpečný průběh realitní transakce.
Příště: Kolik vlastních peněz opravdu potřebujete?
Ve druhém dílu seriálu Jak na hypotéku se podrobně podíváme na akontaci, rozdíl mezi kupní cenou a bankovním odhadem, využití další zástavy a na rezervu, která by měla kupujícímu zůstat po převzetí klíčů. Pokud právě hledáte bydlení, další praktické rady najdete také v aktualitách projektu Realiťák roku.
Úplně na závěr
Hypotéka má umožnit pořídit si domov, ne proměnit každý měsíc v napjatou finanční bilanci. Čím dříve si kupující ujasní vlastní možnosti, tím lépe může rozlišit mezi lákavou nemovitostí a dlouhodobě udržitelnou koupí. Rozpočet je začátek; správné prověření konkrétní nemovitosti a postup celé transakce rozhodují o bezpečném dokončení.
O projektu Realiťák roku
Projekt Realiťák roku pomáhá veřejnosti zorientovat se v realitních službách, posilovat transparentnost a vyhledávat kvalitní realitní makléře. Prostřednictvím odborného hodnocení, vzdělávání a osvěty podporuje profesionalitu realitního trhu a ochranu spotřebitele. V roce 2026 probíhá 9. ročník projektu pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu České republiky, Senátu Parlamentu České republiky a Hlavního města Prahy. Praktické informace pro kupující, prodávající a pronajímatele jsou dostupné v sekci Pro veřejnost.
Kontakt pro veřejnost a média
Monika Lukášová – ředitelka projektu Realiťák roku
monika.lukasova@realitakroku.cz
Dotazy veřejnosti: info@realitakroku.cz
Web: www.realitakroku.cz
Článek je informačním průvodcem, nikoli individuální nabídkou úvěru nebo finančním poradenstvím. Pravidla a údaje o trhu ověřeny k 7. listopadu 2026; podmínky jednotlivých bank a úvěrů se mohou lišit.
Časté otázky
Kolik si můžu dovolit půjčit na hypotéku?
Neřiďte se jen předběžným maximem banky. Vezměte nižší z hranic, které vám umožní bankovní posouzení, vlastní prostředky a dlouhodobě bezpečná měsíční splátka. Do výpočtu započítejte energie, služby, opravy, další dluhy a rezervu.
Co znamená LTV a počítá se z kupní ceny?
LTV je poměr výše úvěru k hodnotě nemovitosti uznané bankou jako zajištění. Ta se může od kupní ceny lišit. Pokud banka ocení byt níže, může být potřeba více vlastních prostředků nebo jiné zajištění.
Jaký je v listopadu 2026 limit LTV při koupi vlastního bydlení?
Podle ČNB je závazná horní hranice LTV obecně 80 %, resp. 90 % pro žadatele mladší 36 let při financování pořízení obytné nemovitosti k vlastnímu bydlení. Omezené objemové výjimky nejsou právním nárokem klienta. Banka vždy samostatně posuzuje úvěruschopnost.
Platí pro investiční hypotéku stejná pravidla jako pro vlastní bydlení?
Ne zcela. ČNB od 1. dubna 2026 doporučuje u úvěrů na investiční obytné nemovitosti obezřetnější LTV nejvýše 70 % a DTI nejvýše 7. Jde o doporučení pro poskytovatele, které je nutné odlišit od závazného obecného limitu LTV.
Kolik je splátka hypotéky 5 milionů Kč na 30 let?
Při modelovém anuitním splácení vychází měsíčně přibližně 25 334 Kč při sazbě 4,5 %, 26 841 Kč při 5,0 %, 28 389 Kč při 5,5 % a 29 978 Kč při 6,0 %. Model nezahrnuje další náklady a nepředstavuje nabídku banky.
Co se stane, když bankovní odhad vyjde nižší než kupní cena?
Při koupi za 6,5 milionu Kč a bankovní hodnotě 6,2 milionu Kč činí 80 % LTV nejvýše 4,96 milionu Kč. Z kupní ceny pak zbývá pokrýt 1,54 milionu Kč jinak, tedy o 240 tisíc Kč více než při ocenění 6,5 milionu.
Jsou v roce 2026 závazné limity DTI a DSTI?
ČNB pro běžné hypotéky nemá aktivní závaznou horní hranici DTI ani DSTI. Banky přesto musí posuzovat úvěruschopnost, příjmy, výdaje a zadlužení klienta a ČNB u rizikovějších ukazatelů doporučuje zvýšenou obezřetnost.
Co si připravit před rezervací bytu financovaného hypotékou?
Sečtěte pravidelné příjmy a výdaje, oddělte vlastní prostředky od rezervy, spočítejte bezpečnou splátku včetně scénáře vyšší sazby, nechte předběžně prověřit financování a právní i technický stav nemovitosti. Před podpisem rezervace si ověřte podmínky pro případ, že banka úvěr neschválí.
Zdroj a kontext dat
Stav pravidel a zveřejněných dat ověřen k 7. listopadu 2026. Primární zdroj: ČNB, závazné horní hranice LTV a 5% objemová výjimka, https://www.cnb.cz/cs/financni-stabilita/makroobezretnostni-politika/stanoveni-horni-hranice-uverovych-ukazatelu/ ; ČNB, informace o DTI a DSTI, https://www.cnb.cz/cs/financni-stabilita/makroobezretnostni-politika/stanoveni-horni-hranice-uverovych-ukazatelu/dsti/index.html ; ČNB, doporučení pro investiční úvěry účinné od 1. dubna 2026, Zpráva o finanční stabilitě podzim 2025, https://www.cnb.cz/export/sites/cnb/cs/.galleries/cnb-news/Shrnuti_ZFS_podzim_2025.pdf ; ČBA Hypomonitor, výsledky za září 2026 zveřejněné 14. října 2026, průměrná realizovaná sazba nových hypoték 5,10 %, https://www.cbamonitor.cz/aktuality/cba-hypomonitor-zarijova-stabilizace-u-silnejsiho-normalu-pri-sazbe-51 . Veškeré částky v článku jsou modelové; měsíční splátky byly ověřeny vzorcem pro anuitní splácení na 360 měsíců s nominální roční sazbou dělenou 12; bez pojištění, poplatků a změn úroku po fixaci. Rozdíl 4 644 Kč mezi sazbami 4,5 % a 6,0 % je vypočten z tabulkových splátek zaokrouhlených na celé koruny. Předběžné posouzení banky ani modelové LTV nejsou zárukou schválení úvěru.
Co z toho plyne pro vás
Ještě před prohlídkou stanovte reálně dostupné úspory, zvlášť peníze na koupi a zvlášť rezervu. Ověřte, zda banka uzná hodnotu nemovitosti alespoň ve výši kupní ceny, a nepočítejte automaticky s nejvyšší možnou hranicí LTV. Prověřte celkovou měsíční zátěž včetně pojištění, energií, služeb, oprav a stávajících závazků; propočtěte i vyšší sazbu a nižší příjem. Nechte si předběžně posoudit financování, ověřte právní a technický stav nemovitosti a v rezervační smlouvě zkontrolujte postup, pokud hypotéka nebude schválena.