 Monika Lukášová,
 Petr Makovský
Projekt Realiťák roku | Aktuality | Pro veřejnost | Nejlepší makléři
Rychlá odpověď: o kolik může splátka vzrůst?
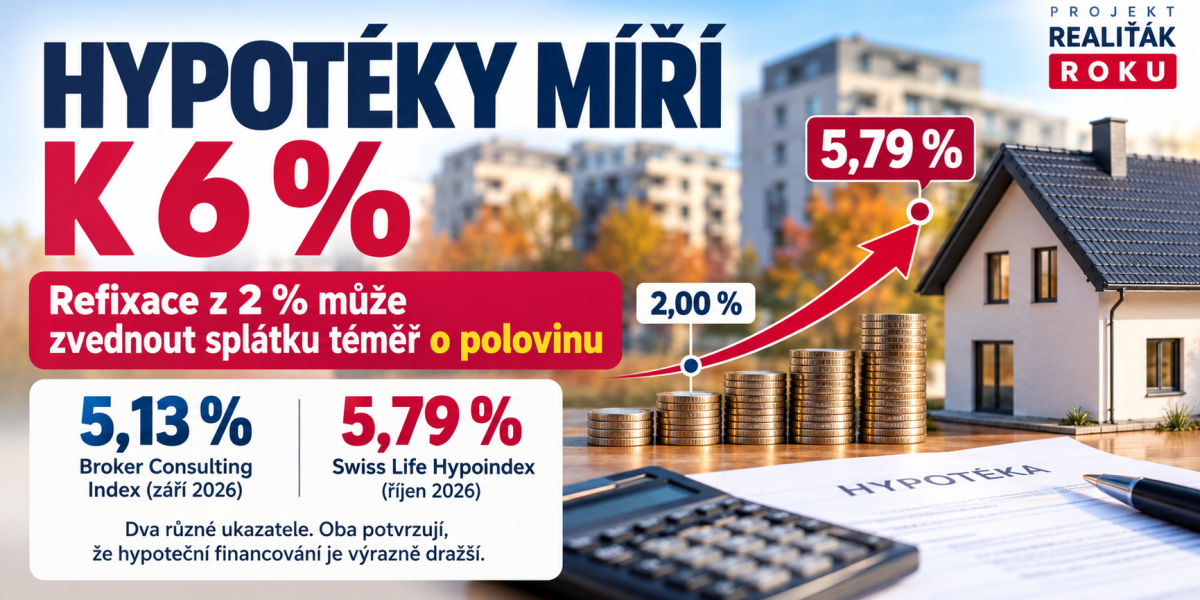
Pokud byla hypotéka před pěti lety sjednána na 30 let se sazbou 2 % a její dnešní zůstatek by se refixoval na modelovou sazbu 5,79 %, vychází v našem modelu zvýšení měsíční splátky přibližně o 49 %.
U původní hypotéky 5 milionů Kč by se splátka zvýšila přibližně z 18 481 Kč na 27 536 Kč, tedy asi o 9 055 Kč každý měsíc.
5,13 % versus 5,79 %: proč jsou obě čísla správně?
5,13 % je zářijová hodnota Broker Consulting Indexu hypotečních úvěrů.
5,79 % je říjnová hodnota Swiss Life Hypoindexu, který sleduje průměrnou nabídkovou sazbu hypotečních úvěrů do 80 % LTV.
Nejde tedy o růst stejného indexu z 5,13 na 5,79 % během několika dnů. Ukazatele mají rozdílnou metodiku. Oba ale potvrzují, že hypoteční financování je na podzim výrazně nad pětiprocentní hranicí.
Rok 2026 v číslech
272 mld. Kč hypoték čeká podle ČNB první refixace
470 mld. Kč činí širší objem hypoték k refixaci nebo refinancování v roce 2026
2–3 % byly sazby významné části úvěrů čekajících první refixaci
3,2 % je průměrná stávající sazba širšího balíku letošních refixací a refinancování podle ČNB
5,13 % zářijový Broker Consulting Index
5,79 % říjnový Swiss Life Hypoindex
Rok 2026 je první velkou vlnou návratu hypoték z levných sazeb
České domácnosti byly dlouhá léta zvyklé na hypotéky s několikaletou fixací úrokové sazby.
Velká část hypoték sjednávaných kolem roku 2021 vznikala ještě v období mimořádně levných peněz. Právě tyto úvěry se nyní ve větším počtu dostávají k první změně sazby.
Česká národní banka upozorňuje, že rok 2026 je prvním z období, kdy objem úvěrů s končícím prvním fixačním obdobím dosahuje výrazně vyšších hodnot.
Zároveň však letošní podzim přinesl další komplikaci: místo očekávaného pokračujícího poklesu začaly hypoteční sazby znovu poměrně výrazně růst.
Swiss Life Hypoindex byl ještě v březnu 2026 na 4,89 %. V září dosáhl 5,51 % a v říjnu vyskočil až na 5,79 %.
Od březnového minima tak průměrná nabídková sazba vzrostla o 0,90 procentního bodu.
272 miliard korun hypoték letos čeká první refixace
Podle analýzy České národní banky projdou v roce 2026 první refixací nově poskytnuté hypotéky v objemu přibližně 272 miliard Kč.
Pro letošní rok je přitom typické, že významná část těchto úvěrů byla původně sjednána při úrokových sazbách v průměru kolem 2 až 3 %.
Pro řadu domácností proto nejde o změnu sazby o několik desetin procentního bodu, ale o přechod do úplně jiného úrokového prostředí.
„Konec fixace může být pro domácnost jeden z nejdůležitějších finančních okamžiků několika posledních let. Pokud byla hypotéka sjednána při dvouprocentní sazbě, nová splátka může změnit rodinný rozpočet o několik tisíc korun každý měsíc. Proto má smysl řešit refixaci s dostatečným předstihem.“
Monika Lukášová
ředitelka projektu Realiťák roku
272 nebo 470 miliard? Obě čísla jsou správně
Při sledování letošní refixační vlny lze narazit také na číslo přibližně 470 miliard Kč.
Nejde o rozpor.
272 miliard Kč představuje podle analýzy ČNB objem nově poskytnutých hypoték, které v roce 2026 čeká jejich první refixace.
Přibližně 470 miliard Kč je širší zůstatkový objem stávajících hypoték, kterým během letošního roku končí fixace a budou refixovány u stejné banky nebo refinancovány jinde.
U širšího letošního balíku 470 miliard Kč činí podle ČNB průměrná stávající úroková sazba přibližně 3,2 %.
Pro domácnosti je mimořádně zajímavá právě skupina první refixace. V ní je totiž výraznější zastoupení hypoték sjednaných ještě v době sazeb kolem 2 až 3 %.
5,13 % nebo 5,79 %? Záleží na tom, co přesně měříme
Zářijový Broker Consulting Index hypotečních úvěrů dosáhl hodnoty 5,13 %.
Oproti srpnu vzrostl o 0,12 procentního bodu a od začátku roku celkem o 0,58 procentního bodu.
O několik dní později byl zveřejněn říjnový Swiss Life Hypoindex s hodnotou 5,79 %.
Na první pohled může rozdíl 0,66 procentního bodu vypadat jako mimořádně prudké zdražení během několika dnů. Takový závěr by ale nebyl správný.
Nejde o dvě hodnoty stejného indexu.
Důležitý rozdíl
Broker Consulting Index: v září 2026 5,13 %.
Swiss Life Hypoindex: v říjnu 2026 5,79 %; jde o průměrnou nabídkovou sazbu hypotéky s LTV do 80 %.
Pro klienta je proto důležité nečíst jedno číslo jako univerzální sazbu, kterou automaticky dostane při refixaci.
Konkrétní nabídka závisí mimo jiné na bance, výši LTV, délce fixace, zbývající jistině, bonitě klienta a dalších podmínkách.
Pětiletá fixace už je v průměru nad 5,8 %
Říjnová data Swiss Life ukazují také výrazné rozdíly podle délky fixace.
| Fixace | Do 80 % LTV | Nad 80 % LTV |
|---|---|---|
| 1 rok | 5,42 % | 5,71 % |
| 3 roky | 5,53 % | 5,84 % |
| 5 let | 5,84 % | 6,15 % |
| 10 let | 6,35 % | 6,61 % |
Platí tedy, že průměrných 5,79 % není jediná sazba na trhu.
Například jednoleté fixace jsou nyní v průměru levnější než dlouhé fixace. Kratší fixace ale současně znamená, že klient ponese dříve riziko další změny sazby.
Hypotéka z 2 % na 5,79 %: kolik může přidat refixace ke splátce?
Abychom ukázali dopad srozumitelně, používáme jeden společný model.
Předpoklady výpočtu
- původní splatnost hypotéky: 30 let,
- původní úroková sazba: 2,00 %,
- první fixace: 5 let,
- refixace po pěti letech,
- zbývající splatnost: 25 let,
- modelová nová sazba: 5,79 %.
| Původní úvěr | Původní splátka | Zůstatek po 5 letech | Splátka při 5,79 % | Rozdíl |
|---|---|---|---|---|
| 2 mil. Kč | 7 392 Kč | 1,74 mil. Kč | 11 014 Kč | +3 622 Kč |
| 3 mil. Kč | 11 089 Kč | 2,62 mil. Kč | 16 522 Kč | +5 433 Kč |
| 4 mil. Kč | 14 785 Kč | 3,49 mil. Kč | 22 029 Kč | +7 244 Kč |
| 5 mil. Kč | 18 481 Kč | 4,36 mil. Kč | 27 536 Kč | +9 055 Kč |
Modelový výpočet předpokládá anuitní splácení bez mimořádných splátek, původní sazbu 2 %, splatnost 30 let a refixaci po pěti letech na modelovou sazbu 5,79 % při zachování původního konečného data splatnosti. Hodnota 5,79 % je použita jako aktuální tržní benchmark Swiss Life Hypoindexu, nikoli jako předpoklad nebo garance konkrétní refixační nabídky banky.
Co proti původnímu modelu s 5,13 % udělal růst na 5,79 %?
U původní pětimilionové hypotéky vycházela při modelové sazbě 5,13 % nová splátka přibližně na 25 821 Kč.
Při 5,79 % je to přibližně 27 536 Kč. Rozdíl mezi oběma modelovými scénáři činí dalších zhruba 1 715 Kč měsíčně.
Proč ČNB mluví o zvýšení splátky kolem 15 %, když náš model ukazuje téměř 49 %?
Čísla si neodporují.
ČNB u širšího portfolia hypoték, které letos projdou refixací nebo refinancováním, odhadovala v průměru zvýšení měsíční splátky přibližně o 15 % neboli asi 1 900 Kč.
Náš model ale záměrně zachycuje citlivější případ:
- hypotéku původně sjednanou za pouhá 2 %,
- pětiletou první fixaci,
- novou modelovou sazbu 5,79 %,
- a zachování zbývající splatnosti 25 let.
ČNB naproti tomu pracuje s celým portfoliem úvěrů s různými původními sazbami, délkami splatnosti, zůstatky a historií.
Téměř 49% růst našeho modelu tedy není tvrzením, že o tolik letos vzroste splátka průměrnému českému dlužníkovi. Ukazuje riziko konkrétní skupiny domácností, které přecházejí z mimořádně nízké dvouprocentní sazby do dnešního úrokového prostředí.
U pětimilionové hypotéky může jít o téměř 109 tisíc korun ročně navíc
U modelové hypotéky ve výši 5 milionů Kč roste měsíční splátka přibližně o 9 055 Kč.
Za celý rok jde přibližně o 108 700 Kč navíc.
U čtyřmilionové hypotéky činí modelový rozdíl přibližně 7 244 Kč měsíčně, tedy téměř 87 tisíc Kč za rok.
Takový zásah může ovlivnit nejen běžnou spotřebu domácnosti, ale také:
- schopnost vytvářet finanční rezervu,
- další investice,
- plán koupě většího bydlení,
- rekonstrukci nemovitosti,
- držení investičního bytu,
- ochotu přijmout další úvěr.
„Pro realitní trh není podstatné pouze to, zda domácnost vyšší splátku technicky zvládne. Stejně důležité je, co kvůli ní změní. Někdo odloží další nákup, jiný přehodnotí investiční nemovitost a další bude při změně bydlení výrazně citlivější na cenu.“
Petr Makovský
zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz
Vyšší splátka může bolet domácnost. To ale neznamená hypoteční krizi
Tady je důležité oddělit individuální a systémový pohled.
Pro konkrétní rodinu může zvýšení splátky o několik tisíc korun měsíčně představovat výrazný zásah do rozpočtu.
Česká národní banka ale při hodnocení celého bankovního systému dochází k podstatně klidnějšímu závěru.
Proti dopadu vyšších sazeb totiž v průběhu několika let působí například:
- růst nominálních příjmů domácností,
- růst reálných mezd,
- postupné splácení jistiny hypotéky,
- snižování některých dalších závazků.
ČNB proto ve své analýze dospěla k závěru, že samotná vlna refixací by neměla představovat významný zdroj dodatečného úvěrového rizika s vážnými důsledky pro finanční stabilitu.
Pro jednotlivou domácnost může být refixace bolestivá. Z dostupných dat však neplyne scénář plošného selhávání hypoték nebo hypoteční krize.
Může refixace přivést více nemovitostí na trh?
U jednotlivých vlastníků ano.
Bylo by ale chybou tvrdit, že rok 2026 automaticky přinese masovou vlnu nucených prodejů. Data ČNB takový závěr nepodporují.
Vyšší splátka nicméně může změnit individuální ekonomické rozhodování.
Typickým příkladem může být vlastník investičního bytu.
Pokud po refixaci výrazně vzrostou náklady financování a nájem už nepokrývá tak velkou část měsíční splátky jako dříve, investor může znovu přepočítat:
- výnosnost nemovitosti,
- náklady financování,
- budoucí očekávaný růst ceny,
- alternativní použití kapitálu,
- smysl dalšího držení nemovitosti.
Stejně tak může vyšší splátka změnit plány domácnosti, která chtěla stávající nemovitost prodat a koupit větší.
Její hypoteční kapacita může dnes vypadat podstatně jinak než před pěti lety.
Končí vám fixace? Neřešte pouze sazbu uvedenou v jednom indexu
Před refixací má smysl znát zejména:
- aktuální zůstatek hypotéky,
- zbývající dobu splatnosti,
- nabídku vlastní banky,
- alternativní nabídky konkurence,
- sazby pro různé délky fixace,
- výslednou měsíční splátku,
- náklady případného refinancování,
- velikost dostupné finanční rezervy.
Nejnižší úroková sazba navíc nemusí být automaticky nejlepší variantou.
Rozhoduje kombinace sazby, délky fixace, flexibility úvěru, vedlejších podmínek a dlouhodobé únosnosti splátky.
Říjnová data navíc ukazují, že delší fixace jsou nyní v průměru výrazně dražší než kratší. Rozhodnutí mezi jednoletou, tříletou a pětiletou fixací proto není pouze otázkou jednoho čísla.
Co bude následovat v letech 2027 a 2028?
Velký objem hypoték k refinancování nekončí rokem 2026.
ČNB očekává v širším pohledu přibližně:
- 470 mld. Kč v roce 2026,
- 530 mld. Kč v roce 2027,
- nejméně 600 mld. Kč v roce 2028.
Budoucí dopad ale nemusí být stejný jako letos.
Úvěry, kterým budou končit fixace v letech 2027 a 2028, mají podle ČNB průměrnou stávající sazbu kolem 4,3 %.
Rozdíl proti novým sazbám proto u průměrného klienta nemusí být tak extrémní jako u části letošních hypoték sjednaných za 2 až 3 %.
Stručně řečeno
Rok 2026 je z pohledu hypoték mimořádný kombinací dvou událostí.
První refixace čeká přibližně 272 miliard Kč hypoték a část z nich vznikala ještě při sazbách mezi 2 a 3 %.
Současně se během roku otočil vývoj nových hypotečních sazeb. Swiss Life Hypoindex vzrostl z březnových 4,89 % na říjnových 5,79 %.
V našem modelu přechodu z 2 % na 5,79 % proto roste měsíční splátka přibližně o 49 %.
U původní pětimilionové hypotéky jde o zvýšení přibližně o 9 055 Kč měsíčně.
To může být pro konkrétní domácnost zásadní.
Současně ale není důvod zaměňovat vyšší individuální splátky za očekávání systémové hypoteční krize.
Co si z článku odnést
- V roce 2026 čeká první refixace hypotéky za přibližně 272 mld. Kč.
- Širší objem letošních refinancování a refixací činí kolem 470 mld. Kč.
- Zářijový Broker Consulting Index dosáhl 5,13 %.
- Říjnový Swiss Life Hypoindex vystoupal na 5,79 %.
- Nejde o dvě hodnoty stejného indexu a nelze je mechanicky porovnávat.
- Swiss Life Hypoindex vzrostl proti září z 5,51 na 5,79 %.
- Pětiletá fixace do 80 % LTV je podle říjnových dat v průměru na 5,84 %.
- Modelový přechod z 2 % na 5,79 % zvyšuje splátku téměř o 49 %.
- U původní pětimilionové hypotéky jde přibližně o 9 055 Kč měsíčně navíc.
- ČNB přesto nepovažuje samotnou refixační vlnu za významné systémové riziko.
Mění vyšší splátka vaše plány s nemovitostí?
Pokud kvůli refixaci zvažujete prodej investičního bytu, změnu bydlení nebo pořízení jiné nemovitosti, má smysl propočítat nejen novou splátku, ale také aktuální hodnotu nemovitosti a možnosti dalšího financování.
Nejčastější otázky
Kolik hypoték čeká v roce 2026 první refixace?
Podle České národní banky jde o nově poskytnuté hypoteční úvěry v objemu přibližně 272 miliard Kč.
Jaká je aktuální hodnota Swiss Life Hypoindexu?
Říjnový Swiss Life Hypoindex zveřejněný 7. října 2026 činí 5,79 %. Jde o průměrnou nabídkovou sazbu hypotečních úvěrů do 80 % LTV.
Proč se současně uvádí sazba 5,13 %?
Hodnota 5,13 % je zářijový Broker Consulting Index hypotečních úvěrů. Jde o jiný ukazatel než Swiss Life Hypoindex, takže hodnoty nelze chápat jako přímou měsíční časovou řadu jednoho indexu.
O kolik může vzrůst splátka pětimilionové hypotéky?
V našem modelu hypotéky na 30 let sjednané za 2 % roste po pěti letech při refixaci zůstatku na sazbu 5,79 % splátka přibližně z 18 481 Kč na 27 536 Kč, tedy zhruba o 9 055 Kč měsíčně.
Proč je růst modelové splátky téměř 49 %, když ČNB mluví zhruba o 15 %?
Model projektu Realiťák roku záměrně pracuje s hypotékou sjednanou při mimořádně nízké sazbě 2 %. Odhad ČNB kolem 15 % se vztahuje k širšímu portfoliu letošních refixovaných a refinancovaných úvěrů s různými původními sazbami, zůstatky a dobami splatnosti.
Je 5,79 % sazba, kterou automaticky dostanu při refixaci?
Ne. Jde o průměrný nabídkový ukazatel. Konkrétní sazba závisí na bance, LTV, délce fixace, parametrech úvěru, bonitě klienta a dalších podmínkách.
Znamená vlna refixací riziko hypoteční krize?
Podle analýz České národní banky samotná refixační vlna nepředstavuje významný zdroj dodatečného úvěrového rizika pro bankovní systém. Vyšší splátky jsou v řadě případů tlumeny růstem příjmů a postupným splácením dluhu.
Proč se uvádí 272 miliard a jinde 470 miliard Kč?
Částka 272 miliard Kč se týká hypoték, které v roce 2026 čeká první refixace. Přibližně 470 miliard Kč je širší zůstatkový objem hypoték k refinancování nebo refixaci v průběhu roku.
Může vyšší splátka vést k prodeji nemovitosti?
U některých domácností nebo investorů ano. Vyšší splátka může změnit ekonomiku držení nemovitosti a vést k úvaze o prodeji. Dostupná data ale nepodporují závěr, že by měla vzniknout plošná vlna nucených prodejů.
Oficiální zdroje a podklady
Česká národní banka: Rizikové hypoteční úvěry v době první refixace úrokové sazby, 31. 3. 2026.
Česká národní banka: Refixace a refinancování hypoték a jejich dopady do struktury výdajů domácností, Zpráva o měnové politice – jaro 2026.
Broker Consulting Index hypotečních úvěrů: září 2026 – 5,13 %.
Swiss Life Hypoindex: říjen 2026 – 5,79 %; zveřejněno 7. 10. 2026.
Modelové výpočty jsou ilustrativní a nepředstavují nabídku úvěru ani individuální finanční doporučení. Skutečný dopad refixace závisí na konkrétním zůstatku hypotéky, době splatnosti, nové sazbě, délce fixace a podmínkách příslušné banky.
Úplně na závěr
Devátý ročník projektu Realiťák roku pokračuje v hodnocení realitních makléřů napříč Českou republikou a současně přináší veřejnosti praktické informace o změnách, které ovlivňují nákup, prodej a financování nemovitostí.
Refixace hypotéky je ukázkovým příkladem situace, kdy se svět financí velmi konkrétně promítá do realitního trhu.
Změna splátky může ovlivnit nejen měsíční rozpočet domácnosti, ale také rozhodnutí, zda nemovitost dál držet, prodat, koupit jinou nebo další investici odložit.
Projekt Realiťák roku se v 9. ročníku koná pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu České republiky, Senátu Parlamentu České republiky a hlavního města Prahy.