 Monika Lukášová,
 Petr Makovský,
 Lukáš Slanina
Projekt Realiťák roku | Aktuality | Pro veřejnost | Nejlepší makléři
Rychlá odpověď: smí obec zvýšit daň jen proto, že v bytě nikdo nemá trvalý pobyt?
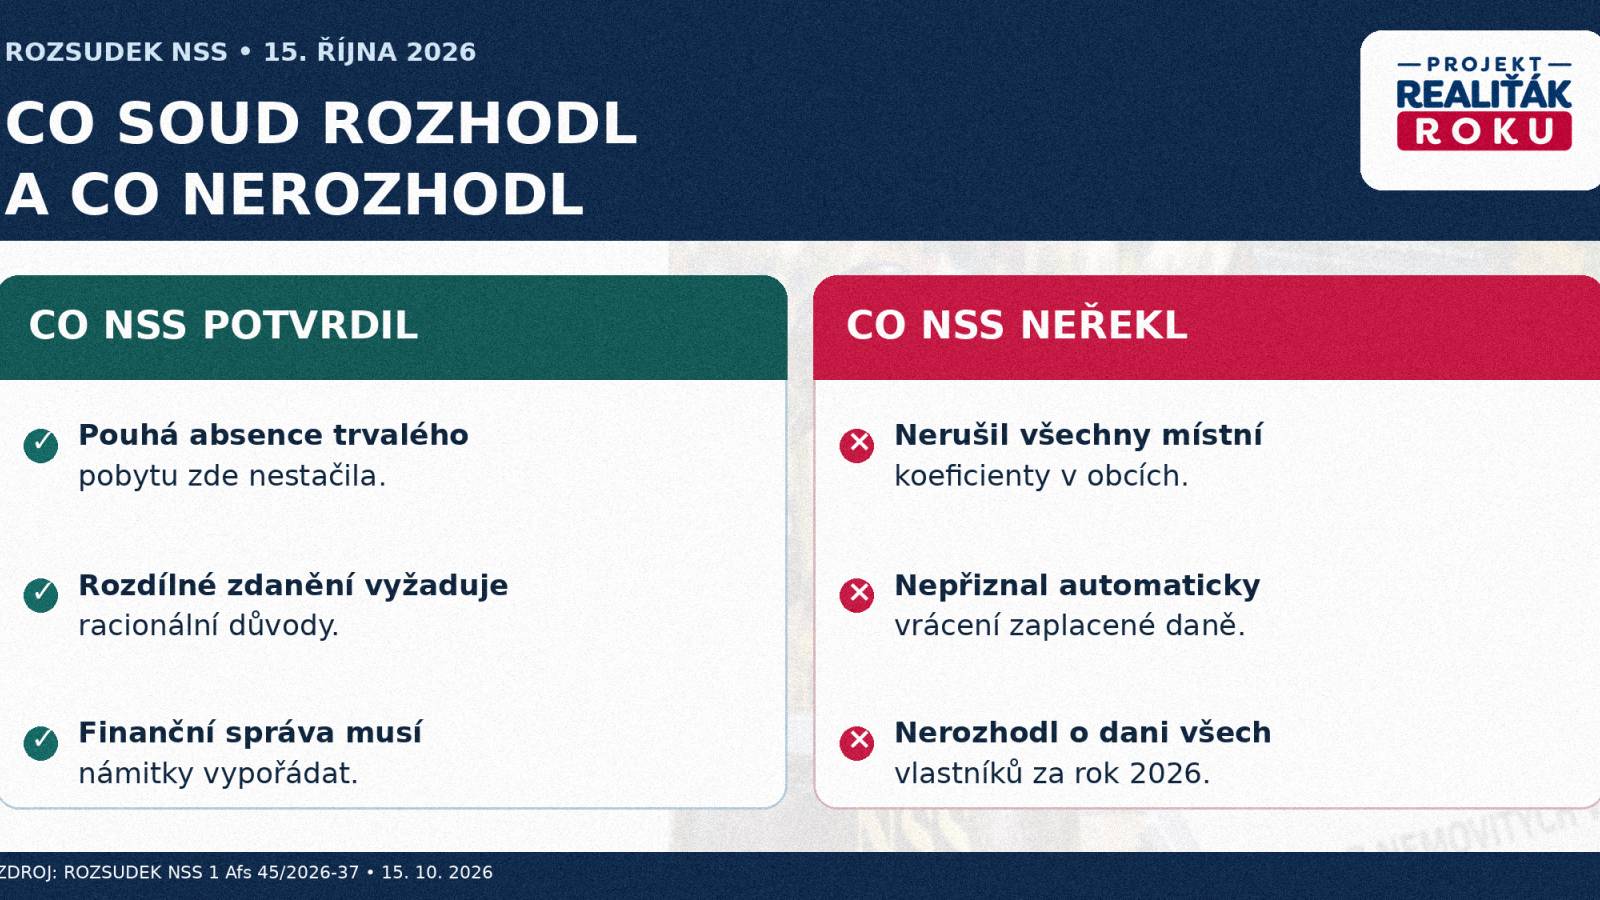
Samotná absence osoby přihlášené k trvalému pobytu není v posuzované situaci dostatečným odůvodněním rozdílného místního koeficientu daně z nemovitých věcí.
Nejvyšší správní soud to potvrdil 15. října 2026 v rozsudku č. j. 1 Afs 45/2026-37.
Ve Svratce bylo vyšší zdanění nemovitostí bez přihlášeného obyvatele odůvodněno především tím, že město za takové osoby nezískává odpovídající příjmy ze sdílených daní.
Podle soudu však zvolené kritérium neodpovídalo deklarovanému důvodu rozdílného zdanění.
Pozor: Rozsudek se týká daně za rok 2024. Nezakazuje všechny rozdílné koeficienty, obecně neruší vyhlášky a automaticky nezakládá nárok na vrácení zaplacené daně.
Případ Svratka v pěti údajích
15. 10. 2026
datum rozsudku Nejvyššího správního soudu
1 Afs 45/2026-37
číslo jednací rozhodnutí NSS
5 versus 1
rozdílné místní koeficienty podle vyhlášky města
5 130 Kč
celková daň vyměřená konkrétnímu vlastníkovi na rok 2024
1. 1. 2025
účinnost změněných pravidel pro stanovení místních koeficientů
Ve Svratce se některé nemovitosti zdaňovaly koeficientem 5 místo 1
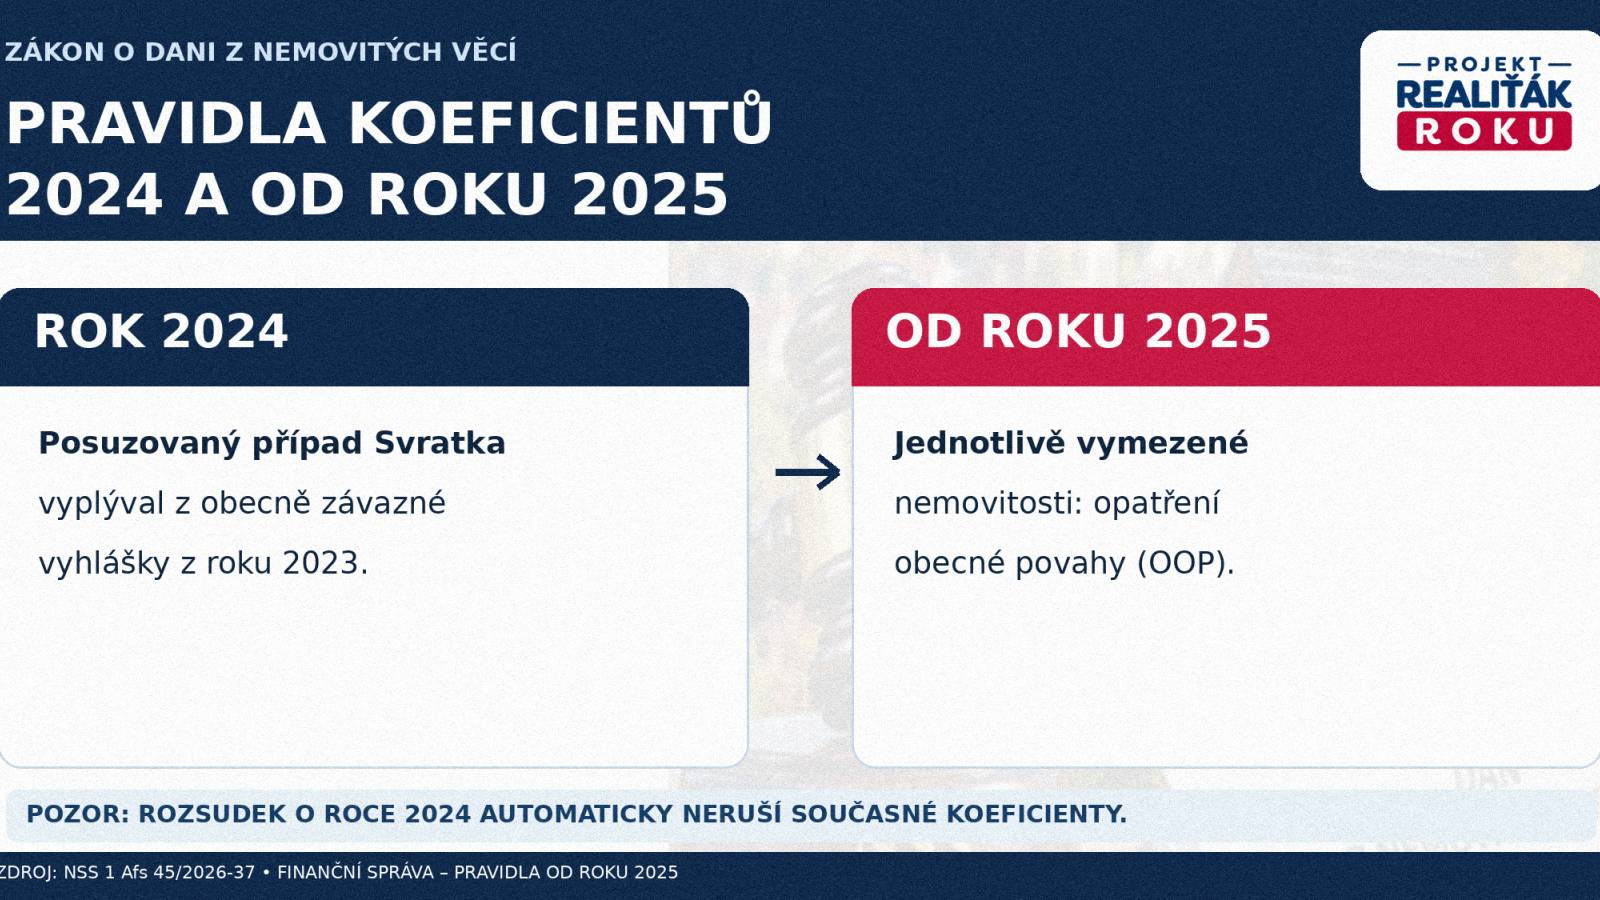
Město Svratka přijalo obecně závaznou vyhlášku č. 4/2023, která upravovala místní koeficient daně z nemovitých věcí pro zdaňovací období roku 2024.
Vyhláška obsahovala seznam vybraných budov a jednotek, na něž se vztahoval místní koeficient 5.
Společným znakem těchto nemovitostí bylo, že v nich nebyla evidována osoba přihlášená k trvalému pobytu.
Pro rezidenty byl podle skutkového popisu soudu uplatněn koeficient 1.
Jeden z dotčených vlastníků obdržel rozhodnutí o dani za rok 2024.
Finanční úřad pro Kraj Vysočina mu prostřednictvím hromadného předpisného seznamu vyměřil daň ve výši 5 130 Kč.
Tato částka představovala celkovou vyměřenou daň v konkrétním případu. Není to částka, kterou soud označil za automatický přeplatek.
Vlastník se proti stanovení daně bránil.
Odvolací finanční ředitelství jeho odvolání zamítlo. Následně se obrátil na Krajský soud v Brně.
Krajský soud rozsudkem ze dne 31. března 2026, č. j. 31 Af 12/2025-50, zrušil rozhodnutí Odvolacího finančního ředitelství a věc mu vrátil k dalšímu řízení.
Odvolací finanční ředitelství podalo kasační stížnost.
Nejvyšší správní soud ji 15. října 2026 zamítl, a potvrdil tak výsledek soudního přezkumu.
Co skutečně rozhodl Nejvyšší správní soud?
Nejvyšší správní soud řešil dvě důležité právní otázky.
První bylo, zda obec směla pro rok 2024 vybrat nemovitosti se zvýšeným místním koeficientem pouze podle absence osoby přihlášené k trvalému pobytu.
Druhá se týkala pravomoci finanční správy a soudů při posuzování zákonnosti obecně závazné vyhlášky.
Rozdílný koeficient musí mít racionální důvod
Soud zdůraznil, že obec může za zákonných podmínek rozlišovat daňové zatížení nemovitostí.
Zvolené rozlišení ale musí sledovat přípustný účel a opírat se o objektivní, racionální a nediskriminační kritéria.
To neznamená, že vyšší koeficient smí být založen výhradně na fyzických nebo technických vlastnostech každé nemovitosti.
Přípustným důvodem může být například objektivně doložitelný charakter nebo zvýšená zátěž určité lokality.
V případě Svratky však nebyla dostatečně vysvětlena souvislost mezi absencí přihlášené osoby na konkrétní adrese a deklarovaným výpadkem příjmů města.
NSS nevyslovil absolutní zákaz kritéria trvalého pobytu ve všech situacích
Tohle rozlišení je právně podstatné.
Soud nedospěl k obecnému závěru, že evidence trvalého pobytu nemůže být nikdy relevantní při žádném rozdílném zacházení.
Konstatoval, že v posuzovaném případě samotný údaj o nepřihlášení osoby v nemovitosti neposkytoval dostatečný racionální důvod pro vyšší místní koeficient.
Hlavní právní závěr
Obec nemusí u každé vybrané nemovitosti přesně dokazovat její individuální zátěž pro veřejnou infrastrukturu. Musí však existovat racionální a nediskriminační důvod, proč je právě tato nemovitost nebo skupina nemovitostí daňově zatížena odlišně.
Podrobnosti obsahuje rozsudek NSS č. j. 1 Afs 45/2026-37, zejména jeho body 17 až 33.
Trvalý pobyt není totéž jako skutečné užívání nemovitosti
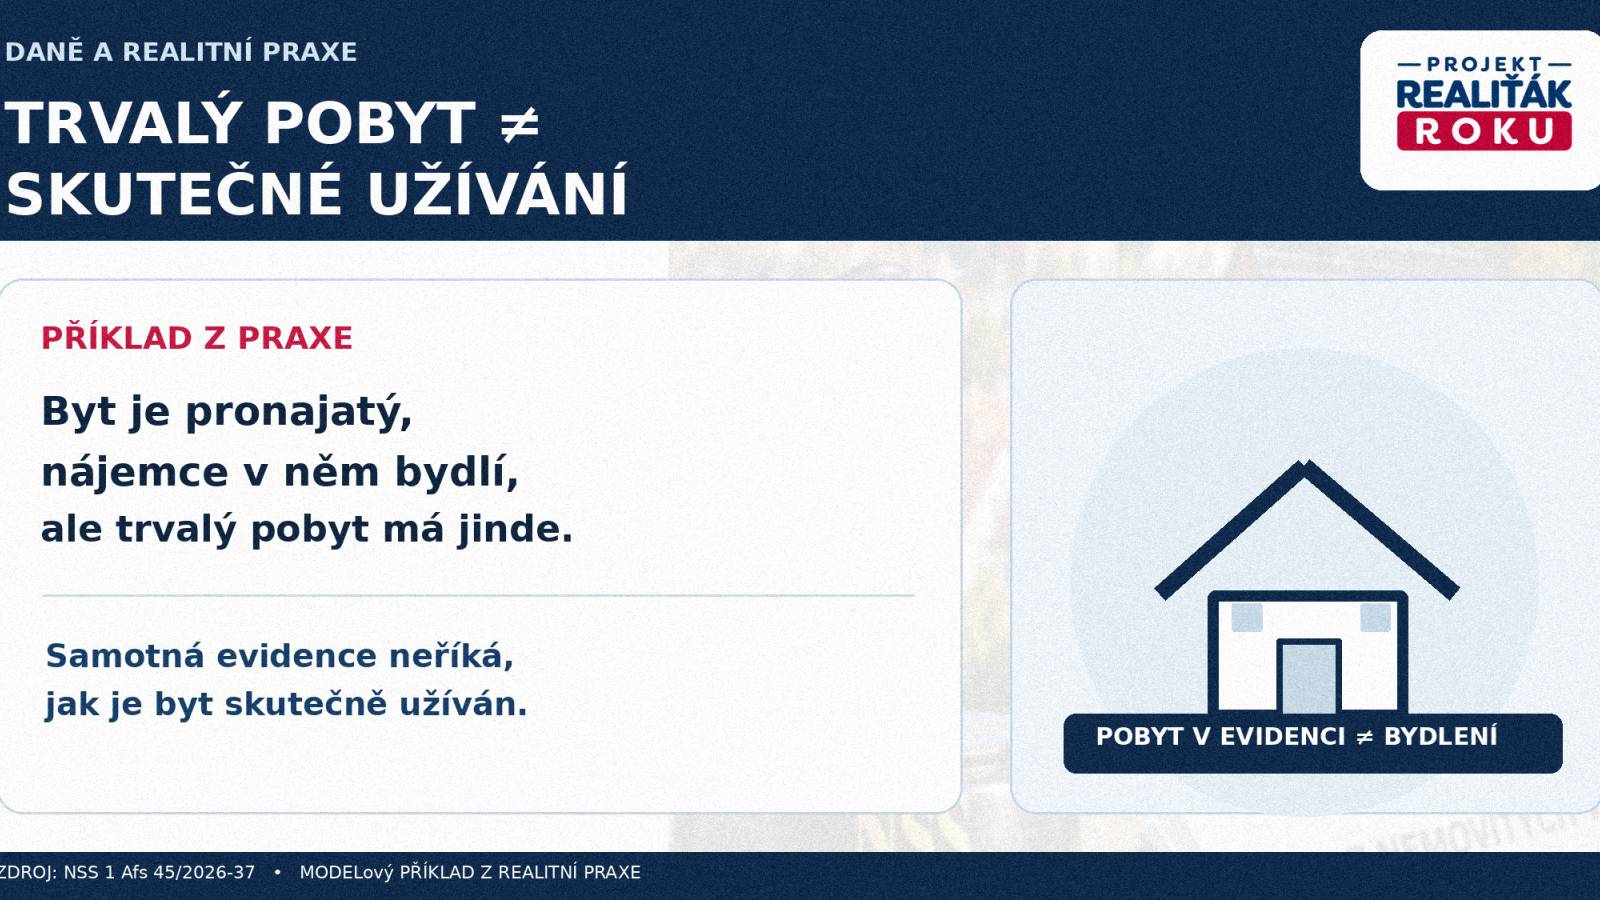
Trvalý pobyt je evidenční údaj vztahující se k fyzické osobě.
Sám o sobě neprokazuje, kdo nemovitost skutečně využívá, jak často v ní pobývá nebo jakou zátěž způsobuje okolní infrastruktuře.
To má význam zejména pro pronajímané byty, druhé bydlení nebo nemovitosti užívané rodinnými příslušníky.
Příklad: dlouhodobě pronajímaný byt
Majitel pronajímá byt nájemci, který v něm skutečně žije, ale trvalý pobyt má evidovaný na jiné adrese.
Byt může být běžně využíván k dlouhodobému bydlení.
Samotná absence přihlášeného obyvatele proto neprokazuje, že jde o rekreační nemovitost nebo že její užívání více zatěžuje obec.
Příklad: vlastník má ve stejné obci dvě nemovitosti
Vlastník může mít trvalý pobyt evidovaný v jednom domě, zatímco druhý byt využívá jeho rodina.
Pokud se pro druhý byt stanoví vyšší daň pouze kvůli absenci přihlášené osoby, může být přehlédnuto, že vlastník je již evidovaným obyvatelem obce.
Příklad: rekreační využití obytného domu
Některá nemovitost může být skutečně využívána pouze příležitostně.
Ani v takovém případě však samotná absence trvalého pobytu automaticky nemění zákonnou kategorii obytné stavby na rekreační stavbu.
Kategorii stavby a pravidla zdanění je třeba posuzovat podle příslušných zákonných kritérií.
„V realitní praxi se běžně setkáváme s tím, že lidé vlastní byt nebo dům, kde nemají přihlášený trvalý pobyt. Nemovitost přitom může sloužit k úplně standardnímu dlouhodobému bydlení. Rozsudek je důležitou připomínkou, že evidence pobytu a skutečné užívání nemovitosti nejsou totéž. Vlastníci by měli rozumět tomu, proč je jejich nemovitost zdaňována konkrétním způsobem, a vědět, jak mohou případné nejasnosti řešit.“
Monika Lukášová
ředitelka projektu Realiťák roku
Proč neobstál argument, že obec přichází o peníze ze sdílených daní?
Město Svratka vysvětlovalo vyšší daň tím, že využívání nemovitostí osobami přihlášenými jinde může vytvářet náklady na veřejné služby, aniž by se tyto osoby promítaly do příjmů města ze sdílených daní.
Nejvyšší správní soud nepopřel, že počet obyvatel má význam pro rozpočtové určení daní.
Upozornil však na nesoulad mezi tímto účelem a způsobem, jak obec vybrala více zdaňované nemovitosti.
Rozpočtové určení daní totiž zohledňuje počet obyvatel celé obce.
Vyhláška naproti tomu rozlišovala podle toho, zda je osoba přihlášena právě v konkrétní nemovitosti.
V čem spočíval problém?
Situace A: Vlastník má ve Svratce trvalý pobyt na jiné adrese, ale jeho další nemovitost může podléhat vyššímu koeficientu.
Situace B: Vlastník má trvalý pobyt mimo Svratku, ale v jeho bytě je přihlášena jiná osoba. Nemovitost proto nemusí do skupiny s vyšším koeficientem spadat.
Takové rozlišení samo o sobě neodpovídá tomu, zda obec získává nižší podíl sdílených daní.
Soud proto dospěl k závěru, že deklarovaný rozpočtový důvod nepostačoval pro výběr nemovitostí zatížených koeficientem 5.
Zvýšení příjmů obce je v obecné rovině legitimním cílem. Nestačí však samo o sobě k odůvodnění libovolného rozdílného zdanění.
Znamená rozsudek konec rozdílných koeficientů daně z nemovitých věcí?
Ne.
Obce mohou podle zákona dál používat místní koeficienty a v zákonem stanoveném rozsahu rozlišovat různé územní celky či nemovitosti.
Podstatné je, aby byl takový postup právně obhajitelný.
Soudní praxe například uznává, že objektivním důvodem vyššího zdanění mohou být specifické dopravní, ekologické nebo infrastrukturní dopady průmyslových areálů.
Takové případy se ovšem liší od rozlišování založeného pouze na evidenci pobytu.
| Kritérium | Právní význam |
|---|---|
| Pouhá absence trvalého pobytu v nemovitosti | V případě Svratky nedostatečné odůvodnění vyššího zdanění |
| Nižší příjmy obce ze sdílených daní | Legitimní fiskální zájem, ale sám nevysvětluje konkrétní rozdíl v koeficientech |
| Zátěž určité průmyslové lokality | Může představovat přípustné objektivní kritérium |
| Zákonem vymezené skupiny nemovitostí | Rozlišování možné v mezích platné zákonné úpravy |
Pro vlastníka je proto zásadní ověřit skutečný důvod uplatněného koeficientu, nikoli pouze jeho číselnou hodnotu.
Co platilo v roce 2024 a co se změnilo od roku 2025?
Rozsudek se týká zdaňovacího období roku 2024.
Tehdy se právní režim stanovování místních koeficientů v některých ohledech lišil od současné úpravy.
Změny účinné od 1. ledna 2025 zavedly výslovné rozlišení právní formy, kterou obec stanovuje místní koeficient.
Obecně závazná vyhláška
Touto formou může obec podle současné právní úpravy stanovit místní koeficient například pro celé území obce, jednotlivé katastrální území, městský obvod nebo městskou část a pro zákonem vymezené skupiny nemovitých věcí.
Opatření obecné povahy
Pro jednotlivě vymezené nemovité věci se od roku 2025 stanovuje místní koeficient opatřením obecné povahy vydaným zastupitelstvem obce.
Nemovitosti musejí být zákonným způsobem identifikovány.
Obec zároveň musí srozumitelně uvést kritéria, na jejichž základě konkrétní nemovitosti vybrala.
Samotná výše koeficientu však podle další judikatury NSS nemusí být odůvodněna stejně jako kritéria výběru.
| Oblast | Pro rok 2024 | Od roku 2025 |
|---|---|---|
| Vybrané jednotlivé nemovitosti | Vyhláška podle tehdejšího zákonného režimu | Opatření obecné povahy |
| Obec, katastrální území, městská část | Obecně závazná vyhláška v mezích tehdejší úpravy | Obecně závazná vyhláška |
| Přezkum | Podle tehdy účinné právní úpravy a typu aktu | Podle současných pravidel a typu aktu |
Tento rozdíl má zásadní význam pro praktickou obranu vlastníka.
Jinak se postupuje při námitkách proti daňovému rozhodnutí založenému na obecně závazné vyhlášce a jinak při soudním přezkumu opatření obecné povahy.
Není proto správné použít na každé současné stanovení koeficientu automaticky stejný postup jako v případu Svratky z roku 2024.
Podrobnosti vysvětluje Finanční správa ve své metodice ke koeficientům od roku 2025.
Může finanční úřad sám odmítnout použít nezákonnou obecní vyhlášku?
To je druhý mimořádně důležitý závěr rozsudku.
Nejvyšší správní soud potvrdil, že finanční správa nemůže sama závazně rozhodnout o nezákonnosti účinné obecně závazné vyhlášky a přestat ji z tohoto důvodu používat pouze na základě vlastního právního názoru.
Pokud vlastník namítne rozpor vyhlášky se zákonem, musí se příslušný správní orgán s námitkou vypořádat.
Nemůže však vyhlášku sám zrušit nebo ignorovat.
Správní soud naproti tomu může v rámci projednávaného případu posoudit soulad podzákonného právního předpisu se zákonem.
Pokud dospěje k závěru, že vyhláška zákonu odporuje, může ji v konkrétní věci nepoužít.
Tím ji ale neruší s obecnými účinky.
Rozdíl pravomocí
Finanční správa: Musí postupovat podle platných předpisů a vypořádat právní námitky, nemůže však sama obecně závaznou vyhlášku závazně označit za nezákonnou a přestat ji z tohoto důvodu používat.
Správní soud: Může v konkrétním soudním sporu posoudit soulad vyhlášky se zákonem a případně ji v dané věci neaplikovat.
Ústavní soud: Má pravomoc rozhodovat o zrušení obecně závazné vyhlášky s obecnými účinky v řízení o kontrole norem.
Podrobně tuto otázku vysvětlují body 34 až 39 rozsudku NSS.
Koho se rozsudek může týkat?
Rozhodnutí může být relevantní zejména pro vlastníky nemovitostí, u nichž obec stanovila rozdílné zdanění podle podobného kritéria.
Může jít například o:
- majitele druhého bytu nebo domu,
- vlastníky investičních bytů,
- pronajímatele dlouhodobě obývaných nemovitostí,
- majitele nemovitostí užívaných rodinnými příslušníky,
- vlastníky některých rekreačně užívaných objektů,
- vlastníky nemovitostí s trvalým pobytem evidovaným na jiné adrese.
Samotná příslušnost k některé z těchto skupin ovšem neznamená, že daň byla stanovena nezákonně.
Vždy je nutné ověřit konkrétní koeficient, jeho právní základ a důvod použití.
Co dělat, pokud máte podezření na nesprávně stanovenou daň?
1. Zjistěte konkrétní zdaňovací období
Rozlišujte rok 2024 a následující období. Obec mohla mezitím vydat nový právní akt a změnit pravidla.
2. Ověřte skutečně použitý koeficient
Zkontrolujte údaje finanční správy a příslušné obecní předpisy. Rozlišujte místní koeficient od dalších koeficientů a zákonných sazeb.
3. Vyhledejte vyhlášku nebo opatření obecné povahy
Zjistěte, zda obec stanovila koeficient pro území, zákonnou skupinu nemovitostí nebo jednotlivě vymezené nemovité věci.
4. Posuďte důvod rozdílného zdanění
Prostudujte, podle čeho byly nemovitosti vybrány a zda existuje vztah mezi zvoleným kritériem a deklarovaným účelem.
5. Zkontrolujte opravné prostředky a lhůty
U rozhodnutí o stanovení daně hromadným předpisným seznamem činí běžná odvolací lhůta 30 dnů od doručení. Za doručení se považuje třicátý den po zpřístupnění seznamu. U jiných způsobů stanovení daně či při přezkumu opatření obecné povahy může být procesní situace odlišná.
6. Nechte prověřit konkrétní právní postup
Daňový poradce nebo advokát může posoudit, zda ještě existuje možnost odvolání, soudního přezkumu nebo jiného zákonného postupu.
Oficiální informace jsou dostupné také ve vyhledávači koeficientů Finanční správy.
Dokumenty k daňovým povinnostem lze podle dostupných funkcí účtu kontrolovat prostřednictvím portálu MOJE daně.
Znamená rozsudek automatický nárok na vrácení daně?
Ne.
Soud neposuzoval daň všech vlastníků ve Svratce ani v jiných obcích.
Rozhodoval konkrétní případ jednoho poplatníka.
Krajský soud zrušil rozhodnutí Odvolacího finančního ředitelství a vrátil mu věc k dalšímu řízení. Nejvyšší správní soud následně zamítl kasační stížnost finanční správy.
Vyhláška nebyla v tomto řízení zrušena s obecnými účinky.
Rozsudek tedy není příkazem automaticky přepočítat všechny daně stanovené podle podobných pravidel.
Možnost nápravy může záviset na tom, zda konkrétní daňové rozhodnutí nabylo právní moci, jaké prostředky byly využity a zda dosud běží relevantní lhůty.
Důležité upozornění pro vlastníky
Daň svévolně nekrátit.
Samotné vydání rozsudku nezakládá právo zaplatit nižší částku bez odpovídajícího právního postupu.
Podané odvolání proti stanovení daně navíc nemá odkladný účinek. Samotný spor proto automaticky neodkládá splatnost stanovené daně.
„Daň z nemovitých věcí patří mezi pravidelné náklady vlastnictví, které by měli kupující a investoři znát ještě před uzavřením obchodu. Rozhodnutí Nejvyššího správního soudu potvrzuje, že rozdílné daňové zatížení musí mít obhajitelný důvod. Pro realitní trh je důležité, aby byly informace o aktuálních koeficientech dostupné, správně vysvětlené a aby vlastníci věděli, že samotný rozsudek v jiné věci jejich daň automaticky nemění.“
Petr Makovský
zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz
Co rozsudek znamená pro kupující, pronajímatele a realitní makléře?
Daň z nemovitých věcí je součástí dlouhodobých nákladů vlastnictví.
Při pořizování investičního bytu, druhého domu nebo rekreační nemovitosti může vyšší místní koeficient ovlivnit očekávané náklady a čistý investiční výnos.
Proto má smysl prověřit daňové souvislosti ještě před koupí.
Realitní makléř by měl klientovi pomoci získat správné informace o nemovitosti a upozornit jej na otázky, které si zaslouží konzultaci s daňovým poradcem.
Co prověřit před koupí nemovitosti?
- Aktuální místní koeficient pro konkrétní nemovitost.
- Příslušný obecní právní akt.
- Zákonnou kategorii pozemku, stavby nebo jednotky.
- Případný rozdíl proti jiným nemovitostem v obci.
- Zda se koeficient může pro další zdaňovací období změnit.
- Odhad skutečné roční daňové povinnosti.
- Nejasnosti vyžadující odborné daňové stanovisko.
Pro makléře je důležité neprezentovat rozsudek jako automatické osvobození od části daně.
Stejně tak by neměl klientům slibovat vrácení zaplacených prostředků bez posouzení konkrétního případu.
Odborná realitní služba spočívá také ve schopnosti správně upozornit na právní a ekonomické okolnosti vlastnictví.
Stručně řečeno
Nejvyšší správní soud potvrdil 15. října 2026 závěr Krajského soudu v Brně, že město Svratka dostatečně neodůvodnilo vyšší místní koeficient pro vybrané nemovitosti bez osoby přihlášené k trvalému pobytu.
Problémem nebylo samotné rozlišování nemovitostí, ale nedostatečná racionální souvislost mezi vybraným kritériem a uváděným rozpočtovým důvodem.
Rozsudek také připomněl, že finanční správa nemůže sama odmítnout účinnou obecně závaznou vyhlášku. Její zákonnost může v konkrétním soudním řízení posoudit soud.
Od roku 2025 se navíc změnila zákonná pravidla stanovování místních koeficientů pro jednotlivě vymezené nemovitosti.
Pro veřejnost z toho plyne praktické doporučení: prověřovat konkrétní právní základ své daně, respektovat opravné lhůty a nespoléhat na automatické vracení peněz.
Co si z článku odnést
- Rozsudek NSS má č. j. 1 Afs 45/2026-37 a byl vydán 15. října 2026.
- Ve Svratce se pro vybrané nemovitosti používal koeficient 5 místo 1.
- Samotná absence přihlášeného obyvatele v dané věci nestačila k odůvodnění vyššího koeficientu.
- Trvalý pobyt neprokazuje automaticky skutečný způsob užívání nemovitosti.
- Rozdílné koeficienty mohou být přípustné, pokud mají zákonný a racionální důvod.
- Rozsudek se týká zdaňovacího období 2024.
- Od roku 2025 se koeficient pro jednotlivě vymezené nemovitosti stanovuje opatřením obecné povahy.
- Finanční úřad nemůže sám přestat používat účinnou obecní vyhlášku na základě vlastního závěru o její nezákonnosti.
- Rozsudek automaticky nezakládá nárok na vrácení daně.
- Vlastníci by měli postupovat podle příslušného procesního režimu a hlídat lhůty.
Kupujete byt, dům nebo investiční nemovitost?
Před koupí prověřte nejen kupní cenu a technický stav, ale také pravidelné náklady, právní režim a daňové souvislosti.
Projekt Realiťák roku pomáhá veřejnosti najít realitní profesionály, kteří kladou důraz na bezpečný průběh transakce a transparentní informace.
Nejčastější otázky k rozsudku NSS
Může obec zvýšit daň pouze kvůli absenci trvalého pobytu?
NSS v konkrétním případě Svratky rozhodl, že samotná absence osoby přihlášené k trvalému pobytu a poukaz na nižší příjmy ze sdílených daní nejsou dostatečným racionálním odůvodněním rozdílného místního koeficientu.
Znamená rozsudek zákaz všech rozdílných koeficientů?
Ne. Obce mohou v zákonném rozsahu rozlišovat daňové zatížení, pokud používají objektivní, racionální a nediskriminační kritéria.
Platí rozsudek automaticky pro všechny nemovitosti v roce 2026?
Ne. Rozsudek posuzoval konkrétní spor o daň za rok 2024. Současné koeficienty se musejí hodnotit podle aktuální právní úpravy a příslušného právního aktu.
Jaký je rozdíl mezi trvalým pobytem a skutečným užíváním nemovitosti?
Trvalý pobyt je evidenční údaj. Sám neprokazuje, kdo v nemovitosti fakticky bydlí ani jak často ji využívá.
Je byt bez trvalého pobytu automaticky rekreační nemovitostí?
Ne. Samotná absence přihlášené osoby nemění zákonnou kategorii obytné stavby na rekreační.
Jak se od roku 2025 stanovují místní koeficienty?
Pro jednotlivě vymezené nemovité věci opatřením obecné povahy. Pro celé území obce, vybrané územní celky a zákonem vymezené skupiny nemovitostí obecně závaznou vyhláškou.
Může finanční úřad sám nepoužít nezákonnou obecní vyhlášku?
Nemůže ji sám závazně označit za nezákonnou a přestat ji používat pouze podle svého právního názoru. Správní soud může její zákonnost v konkrétním řízení posoudit a případně ji neaplikovat.
Mohu požádat o vrácení již zaplacené daně?
Samotný rozsudek automatický nárok nezakládá. Možnosti nápravy závisejí na konkrétním daňovém rozhodnutí, procesním stavu a příslušných lhůtách.
Jak dlouhá je odvolací lhůta?
U daně stanovené hromadným předpisným seznamem je běžná odvolací lhůta 30 dnů od doručení. Za doručení se považuje třicátý den po zpřístupnění seznamu. U jiných řízení a právních aktů se postup může lišit.
Mohu během odvolání přestat daň platit?
Samotné odvolání nemá odkladný účinek. Nelze proto automaticky přestat plnit stanovenou daňovou povinnost.
Kde mohu ověřit místní koeficient?
Na stránkách Finanční správy a v příslušné obecně závazné vyhlášce nebo opatření obecné povahy.
Oficiální zdroje a právní podklady
Nejvyšší správní soud – 15. října 2026:
Rozsudek č. j. 1 Afs 45/2026-37 – úplné znění.
Nejvyšší správní soud:
Oficiální detail rozhodnutí.
Krajský soud v Brně – 31. března 2026:
Rozsudek č. j. 31 Af 12/2025-50.
Finanční správa ČR:
Změny koeficientů daně z nemovitých věcí od roku 2025.
Sbírka rozhodnutí NSS:
Rozsudek 1 Afs 82/2025-33 – požadavky na odůvodnění opatření obecné povahy.
Finanční správa ČR:
Koeficienty pro podání přiznání k dani z nemovitých věcí.
Finanční správa ČR – 2026:
Informace o hromadných předpisných seznamech, doručování a odvolání.
Právní poznámka: Článek vychází z rozsudku NSS č. j. 1 Afs 45/2026-37, předchozího rozsudku Krajského soudu v Brně a oficiálních metodických informací Finanční správy. Rozhodnutí NSS přímo posuzuje zdaňovací období roku 2024. Text nenahrazuje individuální daňové nebo právní poradenství. Zákonnost konkrétního koeficientu, možnost jeho napadení a případné vrácení daně je třeba posuzovat podle aktuálních dokumentů a procesní situace konkrétního vlastníka.
Úplně na závěr
Rozsudek Nejvyššího správního soudu připomíná, že stanovení místních koeficientů daně z nemovitých věcí musí respektovat zákonná pravidla, rovnost daňových subjektů a zákaz svévolného rozlišování.
Zároveň ukazuje, že administrativní evidence trvalého pobytu nemusí odpovídat skutečnému využívání nemovitosti.
Pro vlastníky je proto důležité znát právní základ své daně a v případě pochybností využít odpovídající odbornou pomoc.
Devátý ročník projektu Realiťák roku pokračuje v hodnocení realitních makléřů a zároveň poskytuje veřejnosti informace o legislativních, právních a ekonomických změnách, které ovlivňují vlastnictví, prodej a pronájem nemovitostí.
Cílem projektu je podporovat kvalitní realitní služby, informovanost veřejnosti a bezpečné rozhodování na realitním trhu.
9. ročník projektu Realiťák roku probíhá pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu České republiky, Senátu Parlamentu České republiky a hlavního města Prahy.