Právní / poradenský článek · Právo a daně
Může umělá inteligence rozhodovat, kdo dostane pronájem nebo hypotéku?
Umělá inteligence může pomáhat bankám hodnotit žádosti o hypotéku a realitním kancelářím třídit zájemce o pronájem. Ne každý algoritmus je však z právního hlediska stejný: orientační odhad ceny bytu, marketingový výběr kontaktů a posouzení finanční bonity člověka podléhají odlišným pravidlům. Projekt Realiťák roku vysvětluje, kde AI Act předpokládá vysoce rizikové systémy, co už dnes ukládá GDPR, jak chránit nájemce před diskriminací a proč lidský přezkum nesmí být jen formalitou.
 Monika Lukášová
 Petr Makovský
Publikováno
Rychlé shrnutí
Umělá inteligence může pomáhat bankám hodnotit žádosti o hypotéku a realitním kancelářím třídit zájemce o pronájem. Ne každý algoritmus je však z právního hlediska stejný: orientační odhad ceny bytu, marketingový výběr kontaktů a posouzení finanční bonity člověka podléhají odlišným pravidlům.
Klíčové body
- Po červencové novele evropského nařízení se hlavní povinnosti pro tyto systémy uplatní od 2. prosince 2027.
- To neznamená, že do té doby lze klienty hodnotit bez pravidel — příslušné finanční předpisy a GDPR už platí.
- Umělá inteligence může pomáhat bankám hodnotit žádosti o hypotéku a realitním kancelářím třídit zájemce o pronájem.
- U hypotečního financování je AI systém určený k hodnocení úvěruschopnosti fyzické osoby výslovně zahrnut mezi vysoce riziková použití podle přílohy III AI Actu.
Obsah článku
- Rychlá odpověď: může AI rozhodnout, kdo získá hypotéku nebo pronájem?
- Časová osa: co platí nyní a co začne později
- Čtyři různé algoritmy, čtyři odlišné právní situace
- Čím je rizikové automatické odmítání nájemců
- Co říká článek 22 GDPR: člověk nesmí být jen dekorace
- Hypotéky: umělá inteligence může pomáhat, ale banka nese odpovědnost
- Příklad ze života: dvě žádosti, stejné příjmy, různé skóre
- Praktický postup pro realitní kancelář
- Jak se má bránit zájemce o bydlení
- Pohled projektu Realiťák roku
- Úplně na závěr
- Oficiální zdroje a metodika
- Nejčastější otázky (FAQ)
- Kontakt pro veřejnost a média
Projekt Realiťák roku · Aktuality · Pro veřejnost · Nejlepší makléři
SERIÁL AI ACT A ČESKÝ REALITNÍ TRH · DÍL 3/4
AI scoring nájemníků, úvěruschopnost, GDPR a hranice automatického rozhodování
Realitní kancelář může pomocí umělé inteligence třídit dotazy, doporučovat podobné byty nebo plánovat prohlídky. Banka může algoritmy využívat při posuzování úvěruschopnosti. Pronajímatel zase může uvažovat o aplikaci, která každému zájemci přidělí skóre finanční spolehlivosti. Přestože všechny tyto nástroje mohou být marketingově prezentovány jako „AI hodnocení“, právní rizika se výrazně liší.
Evropský AI Act zařazuje mezi vysoce riziková některá použití AI při hodnocení úvěruschopnosti fyzických osob a při přístupu k základním veřejným službám, včetně relevantních forem sociálního bydlení. Ne každé doporučení nájemního bytu nebo každé pořadí zájemců je proto automaticky vysoce rizikovou AI. Současně však už dnes platí GDPR a zákazy diskriminace.
Rychlá odpověď: může AI rozhodnout, kdo získá hypotéku nebo pronájem?
U hypotečního financování je AI systém určený k hodnocení úvěruschopnosti fyzické osoby výslovně zahrnut mezi vysoce riziková použití podle přílohy III AI Actu. Po červencové novele evropského nařízení se hlavní povinnosti pro tyto systémy uplatní od 2. prosince 2027. To neznamená, že do té doby lze klienty hodnotit bez pravidel — příslušné finanční předpisy a GDPR už platí.
U soukromého pronájmu záleží na tom, co systém skutečně dělá. Automatické seřazení dotazů podle požadované dispozice není totéž jako scoring finanční bonity. Pokud nástroj hodnotí úvěruschopnost nebo vytváří kreditní skóre fyzické osoby, může spadat do vysoce rizikové kategorie. Automatické odmítnutí uchazeče s významnými účinky navíc vyžaduje posouzení podle článku 22 GDPR a ochrany před diskriminací.
TRANSPARENTNOST AI
2. 8. 2026
Vybraná pravidla informování o AI obsahu a interakci
VYSOCE RIZIKOVÁ AI · PŘÍLOHA III
2. 12. 2027
Hlavní povinnosti např. u úvěrového skórování
GDPR A OCHRANA LIDÍ
Platí nyní
Zpracování dat a významná automatizovaná rozhodnutí
Časová osa: co platí nyní a co začne později
| Datum | Co znamená pro realitní a finanční praxi |
|---|---|
| 2. 2. 2025 | Vybrané zákazy AI praktik a obecná pravidla související s AI gramotností. |
| 2. 8. 2026 | Základní transparentnost u některých AI systémů, včetně chatbotů a deepfake. |
| 2. 12. 2027 | Hlavní povinnosti pro vysoce rizikovou AI podle přílohy III, například hodnocení bonity fyzických osob. |
| 2. 8. 2028 | Hlavní pravidla pro AI integrovanou do vybraných regulovaných výrobků podle přílohy I. |
Starší internetové texty mohou pro vysoce rizikové systémy stále uvádět srpen 2026. Po novelizaci nařízením (EU) 2026/1744 je pro přílohu III rozhodným datem 2. prosinec 2027. Při používání jakéhokoli nástroje je přesto nutné rozlišovat mezi datem náběhu povinností AI Actu a již účinnými požadavky jiných právních předpisů.
Čtyři různé algoritmy, čtyři odlišné právní situace
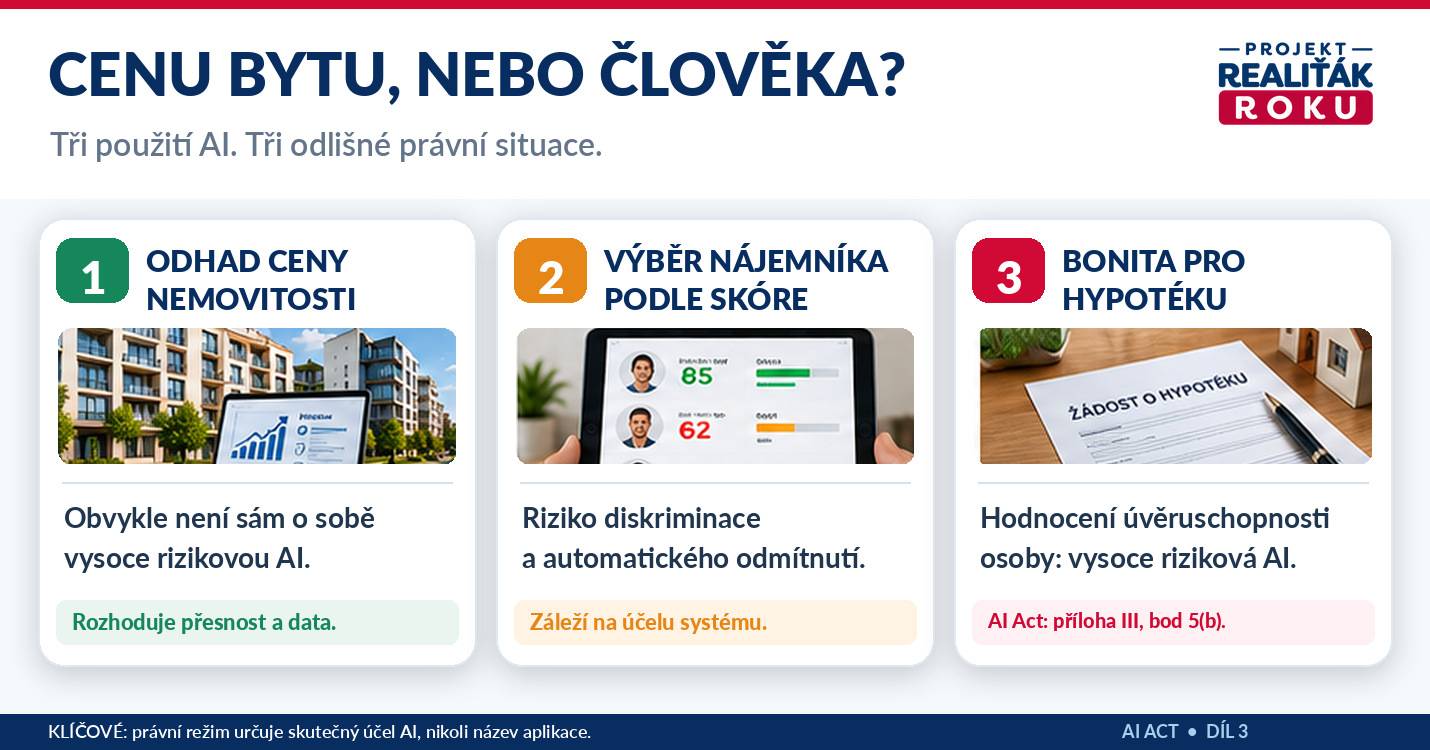
1. Algoritmus oceňuje byt
Model odhaduje hodnotu nemovitosti z lokality, velikosti, stavu, dostupných inzerátů a historických transakcí. Samotné automatizované ocenění nemovitosti (AVM) není podle přílohy III automaticky vysoce rizikovým systémem jen proto, že pomáhá v realitním rozhodování.
Přesto může být ekonomicky chybný. Pokud nerozezná špatný technický stav, právní vadu, specifickou ulici nebo nereprezentativní srovnávací nabídky, může vytvořit falešnou jistotu. Výsledek proto patří do kategorie orientačních podkladů vyžadujících odbornou kontrolu.
2. Algoritmus předpovídá pravděpodobnost domluvení prohlídky
Marketingový systém může seřadit zájemce podle toho, zda reagovali na zprávu nebo preferují danou lokalitu. Takové doporučování není samo o sobě totožné s hodnocením úvěruschopnosti. I zde je ale třeba právně posoudit zpracování osobních údajů a zabránit neodůvodněnému rozlišování.
3. Algoritmus hodnotí finanční spolehlivost nájemce
Jestliže aplikace analyzuje příjmy, transakce, historii splácení a vytváří kreditní skóre, může se dostat do kategorie hodnocení úvěruschopnosti fyzických osob. Nezáleží na tom, zda se výsledek nazývá „index spolehlivosti“, „nájemní skóre“ nebo „bezpečný klient“. Důležitá je funkce systému, vstupní data a to, jak významně ovlivňuje rozhodnutí.
Takový nástroj je nutné právně posoudit individuálně; výzkumný podklad projektu výslovně označuje tuto oblast za hraniční otázku vyžadující další rozbor konkrétní implementace.
4. Algoritmus pomáhá přidělovat sociální nebo obecní bydlení
U veřejně poskytovaného sociálního bydlení může AI posuzující nárok, prioritu a přidělení bytu zasahovat do přístupu k základní veřejné podpoře či službě. Oficiální příklady AI Office takové využití řadí mezi vysoce riziková použití. Úplné právní posouzení závisí na účelu systému a jeho reálném zapojení do rozhodování.
Čím je rizikové automatické odmítání nájemců
Představme si, že pronajímatel zadá do systému padesát žádostí o byt. Software každému přidělí skóre a všechny pod určitou hranicí odmítne bez vysvětlení. Na první pohled může takový proces působit objektivně: místo osobních sympatií rozhoduje číslo. Ve skutečnosti ale záleží na tom, odkud číslo pochází a co vyjadřuje.
Pokud model používá chybné záznamy, zastaralé příjmy nebo nepřímé znaky související se znevýhodněním určitých skupin, může některé žadatele systematicky poškozovat. Zákaz diskriminace nezmizí tím, že předpojatý výsledek vygeneroval algoritmus místo člověka.
Na soukromém nájemním trhu lze přiměřeně posuzovat relevantní schopnost hradit nájemné. To však neznamená neomezené právo shromažďovat bankovní historii, rodinné poměry nebo údaje o zdraví všech zájemců. Vstupní údaje musejí mít odpovídající právní základ, přiměřený účel a zabezpečení.
Co říká článek 22 GDPR: člověk nesmí být jen dekorace
Článek 22 GDPR za stanovených podmínek omezuje rozhodnutí založená výhradně na automatizovaném zpracování, včetně profilování, pokud mají právní nebo obdobně významné účinky pro člověka. Nejde o absolutní zákaz všech automatických postupů; nařízení zná výjimky a konkrétní záruky.
Podstatné je slovo výhradně. Jestliže systém uchazeče automaticky odmítne a člověk pouze bez přezkumu klikne na „schválit“, nemusí se jednat o smysluplný lidský zásah. Skutečný přezkum vyžaduje možnost posoudit vstupy, pochopit podstatné důvody výsledku a případně automatický závěr změnit.
V relevantních případech mohou mít lidé práva související s informováním, vyjádřením stanoviska, lidským zásahem a napadením rozhodnutí. Rozsah vždy závisí na konkrétním právním základu, způsobu zpracování a povaze rozhodnutí.
Hypotéky: umělá inteligence může pomáhat, ale banka nese odpovědnost
Banka může při vyhodnocování úvěru používat pravidlové i AI nástroje. Úvěrový scoring fyzických osob je mezi příklady vysoce rizikové AI výslovně uveden, kromě specifického případu systémů určených k odhalování finančních podvodů. Příloha III tedy rozlišuje různé účely i uvnitř bankovního prostředí.
Realitní makléř by neměl vytvářet vlastní neověřený systém, který klientovi přidělí „pravděpodobnost schválení hypotéky“ na základě nesprávně nebo bez zákonného důvodu získaných osobních dat. Právně i odborně bezpečnější je předat financování licencovanému a odborně řízenému poskytovateli. Makléř může pomoci připravit otázky nebo vysvětlit obecné parametry, nikoli nahrazovat závazné bankovní posouzení.
Stejně důležitý je rozdíl mezi cenou zástavy a bonitou žadatele. Automatický odhad hodnoty bytu hodnotí primárně nemovitost; úvěrová bonita hodnotí schopnost konkrétního člověka splácet.
Příklad ze života: dvě žádosti, stejné příjmy, různé skóre
Dvě domácnosti uvádějí stejný pravidelný příjem a podobnou výši nákladů na nájem. Algoritmus však jedné domácnosti přisoudí výrazně nižší skóre na základě dat, která nemusí odpovídat její současné situaci. Bez lidského přezkumu může dojít k odmítnutí, aniž by byla chyba napravena.
Pokud jde o významné automatizované rozhodnutí, je potřeba posoudit nejen soulad se speciálními pravidly pro AI, ale i přesnost osobních údajů, možnost opravy a ochranu před diskriminací. Důkladná dokumentace je výhodná pro poskytovatele i klienta — umožňuje dohledat, zda problém vznikl vstupem, výpočtem nebo nepochopením výsledku.
Praktický postup pro realitní kancelář
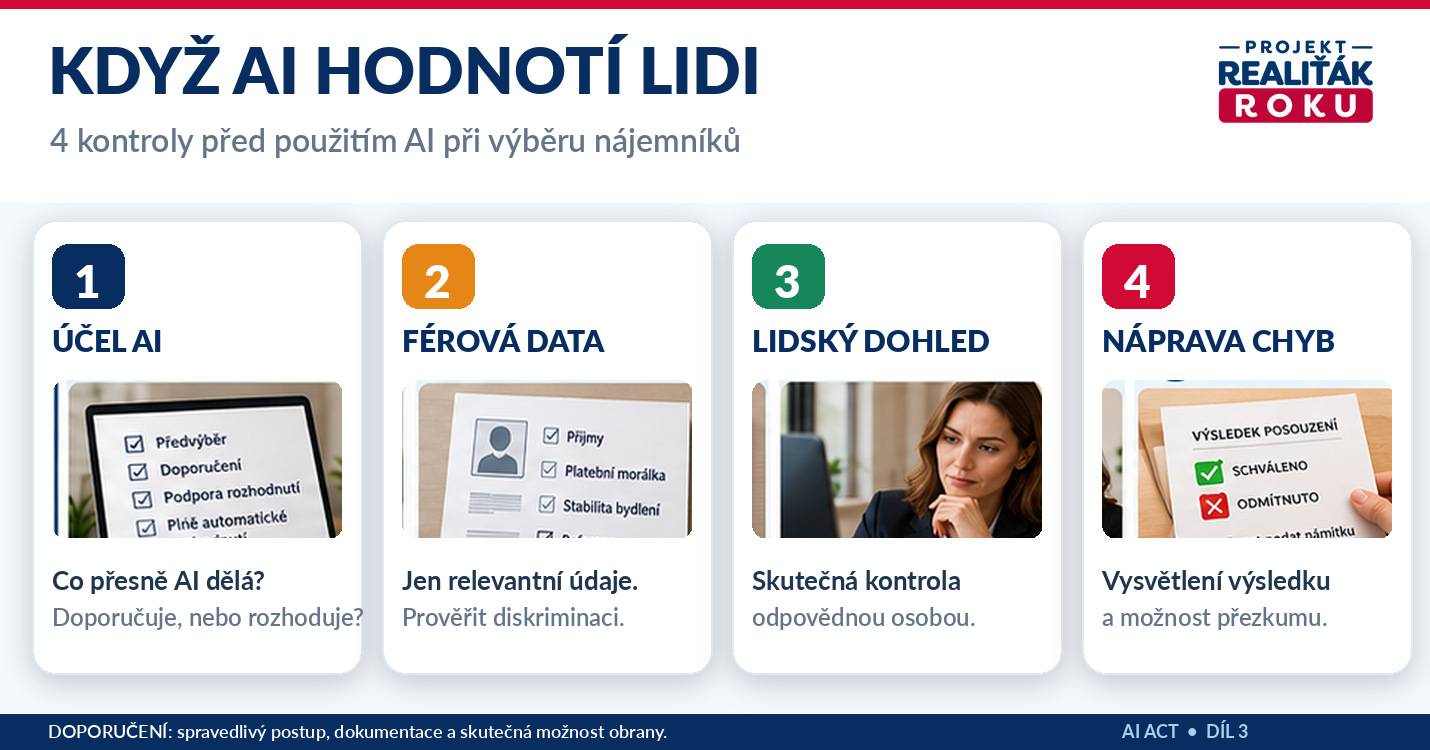
- Zmapujte systémy, které vyhodnocují nebo řadí konkrétní osoby, a určete jejich skutečný účel.
- Oddělte marketing od bonity: pravděpodobnost zájmu o prohlídku není totéž jako kreditní skóre.
- Zjistěte, jaká data systém zpracovává, odkud pocházejí a zda je smíte použít.
- Prověřte lidský přezkum: může pracovník výsledek věcně přezkoumat a opravit?
- Nastavte pravidla pro opravu chybných údajů a přístup klienta k odpovědnému pracovníkovi.
- Zkontrolujte diskriminační dopady a použití nepřímých znaků chráněných charakteristik.
- U citlivých systémů proveďte právní posouzení před uvedením do provozu, včetně GDPR, případného DPIA a klasifikace dle AI Actu.
- Nesdělujte klientům neověřené sliby typu „AI vám garantuje hypotéku“ nebo „nájem získá jen ten, komu systém dá 80 bodů“.
Jak se má bránit zájemce o bydlení
Pokud zájemce dostane informaci, že jeho žádost byla zamítnuta automatickým systémem, měl by se dotázat, kdo rozhodnutí provedl, jaké zásadní údaje byly použity a zda může požádat o nápravu chyb. Pokud se uplatní článek 22 GDPR, mohou existovat další práva související s lidským přezkumem a napadením automatického výsledku.
Je důležité rozlišovat legitimní výběr podle relevantních finančních kritérií od diskriminačního rozhodování. Ani vlastník bytu nemá neomezené oprávnění vybírat nájemce na základě všech myslitelných osobních vlastností nebo si pořizovat rozsáhlé osobní profily.
Pohled projektu Realiťák roku
„U pronájmu rozhodujeme o přístupu lidí k bydlení. Technologie může zrychlit administrativu, ale nesmí vytvářet systém, v němž je člověk odmítnut podle chybného nebo diskriminačního skóre bez skutečné možnosti vysvětlení a opravy.“ — Monika Lukášová, ředitelka projektu Realiťák roku
„Automatický model ceny bytu a automatický model bonity člověka jsou zásadně odlišné věci. První pomáhá orientaci na trhu, druhý může ovlivňovat přístup k financování či bydlení. Právě tam musí být profesionální odpovědnost a kontrola výrazně přísnější.“ — Petr Makovský, zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz
Úplně na závěr
AI může realitním kancelářím i bankám pomáhat zvládat data a administrativu. Hranice však vede tam, kde automatické vyhodnocení významně rozhoduje o konkrétním člověku. Realitní trh potřebuje efektivní nástroje, ale také srozumitelné důvody rozhodnutí, přiměřené zacházení s daty a skutečný lidský dohled.
Projekt Realiťák roku pokračuje v 9. ročníku v podpoře kvalitních realitních služeb pod záštitami Ministerstva pro místní rozvoj, Poslanecké sněmovny, Senátu a hlavního města Prahy.
Hledáte realitního profesionála, který pracuje transparentně?
Projekt Realiťák roku podporuje odborné služby, bezpečné jednání a informované rozhodování kupujících, prodávajících i nájemců.
Oficiální zdroje a metodika
Právní výklad vychází z evropské legislativy a výkladových podkladů Evropské komise. Praktické scénáře, doporučené štítky a návrhy procesů jsou redakčním doporučením projektu Realiťák roku, pokud není výslovně uvedeno jinak.
- Evropská komise – AI Act, konsolidovaný text k 27. 7. 2026
- Nařízení (EU) 2026/1744 – novela AI Actu
- Evropská komise – časová osa AI Actu
- GDPR – nařízení (EU) 2016/679
- AI Act Service Desk – příloha III
- AI Act Service Desk – veřejné základní služby a úvěrové skórování
- Veřejný ochránce práv – diskriminace v bydlení
- AI Act Service Desk – článek 50, transparentnost
Stav analyzovaných právních zdrojů: 26. října 2026. Článek má informační charakter a nenahrazuje individuální právní posouzení konkrétního nástroje, firmy nebo případu.
Nejčastější otázky (FAQ)
Je AI hodnocení bonity pro hypotéku vysoce rizikové?
Systémy určené k hodnocení úvěruschopnosti fyzických osob spadají podle přílohy III AI Actu mezi vysoce riziková použití, s vymezenými výjimkami.
Od kdy platí hlavní pravidla pro vysoce rizikové systémy?
Po novelizaci AI Actu od 2. prosince 2027 pro systémy podle přílohy III.
Může pronajímatel používat AI scoring zájemců?
Záleží na účelu, datech a vlivu skóre. Při hodnocení úvěruschopnosti může jít o vysoce rizikovou AI; už nyní se uplatní GDPR a nediskriminační pravidla.
Je automatický odhad ceny bytu vysoce rizikovou AI?
Sám o sobě obvykle ne. Ocenění nemovitosti je odlišné od posuzování finanční bonity konkrétní osoby.
Co chrání článek 22 GDPR?
Za stanovených podmínek omezuje výhradně automatizovaná rozhodnutí s právními nebo obdobně významnými účinky a stanoví relevantní záruky.
Stačí, když člověk automatický výsledek jen odsouhlasí?
Pouhé formální potvrzení bez možnosti skutečného přezkumu nemusí představovat smysluplný lidský zásah.
Může AI vybírat uchazeče podle etnika či rodinného stavu?
Diskriminační výběr podle chráněných charakteristik nelze legalizovat tím, že jej vytvoří algoritmus.
Co může udělat odmítnutý nájemce?
Může požádat o objasnění způsobu rozhodování a opravu chybných údajů; podle konkrétní situace mohou vznikat další práva dle GDPR.
Seriál AI Act a český realitní trh · díl 3 ze 4
Již vydané díly seriálu: Díl 1 – AI Act a označování upravených fotografií · Díl 2 – Virtuální staging a klamavá inzerce. Připravovaný díl 4: Nový standard transparentní AI inzerce.
Kontakt pro veřejnost a média
Monika Lukášová, ředitelka projektu Realiťák roku
monika.lukasova@realitakroku.cz