 Monika Lukášová,
 Petr Makovský
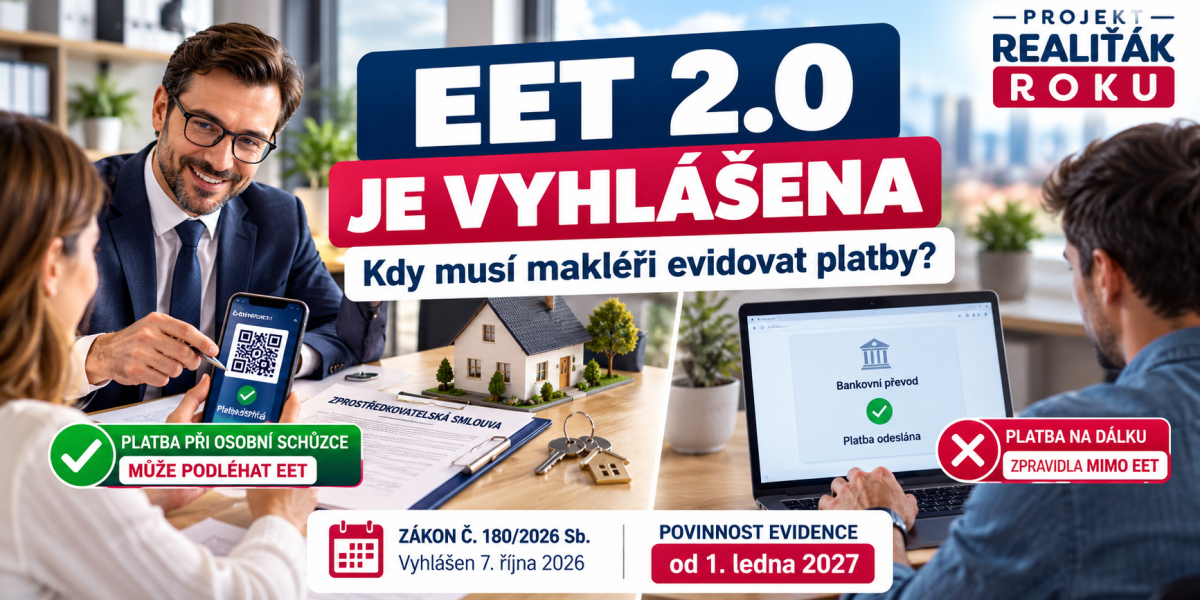
Rychlá odpověď: kdy musí makléř evidovat platbu?
Od 1. ledna 2027 bude realitní podnikatel evidovat platbu, která představuje jeho zákonem vymezený podnikatelský příjem, má charakter kontaktní platby a nespadá do některé z výjimek.
Typicky půjde o provizi zaplacenou v hotovosti, kartou nebo QR kódem při osobní schůzce. Evidenci může podléhat také bankovní převod, pokud jej klient provede při osobním jednání nebo v provozovně podnikatele v souvislosti s poskytovanou službou.
Naopak běžná faktura zaplacená převodem později z domova, bez osobního kontaktu a mimo provozovnu, evidenci nepodléhá. Rozhoduje kombinace povahy příjmu, způsobu a okolností platby.
Změna legislativního stavu: 7. října 2026
Zákon o evidenci tržeb a o změně některých dalších zákonů byl vyhlášen jako zákon č. 180/2026 Sb.
Skončilo tím období, kdy byla pravidla pouze parlamentně schválená. Nyní existuje vyhlášené konečné znění zákona.
To ale neznamená, že makléři musí evidovat platby již v říjnu. Samotná povinnost evidence začíná 1. ledna 2027. Od 8. října jsou účinná jen vybraná přípravná, kontrolní a procesní ustanovení.
EET 2.0 je definitivně vyhlášena. Co se tím změnilo?
Dne 9. září 2026 Poslanecká sněmovna setrvala na svém původním znění zákona o evidenci tržeb a odmítla změny navržené Senátem.
Následoval podpis prezidenta a 7. října 2026 také vyhlášení ve Sbírce zákonů.
Nová evidence tržeb má tedy již právně závazný základ v zákoně č. 180/2026 Sb..
Pro podnikatele jde o podstatný posun. Nemusí již plánovat podle návrhu nebo podle předpokládaného schválení, ale mohou vycházet z konečného znění.
Základním principem nové úpravy je evidence vymezených podnikatelských tržeb, zejména při osobním kontaktu se zákazníkem.
Pro realitní trh je zásadní, že klienti často platí vyšší částky a že úhrada může proběhnout různými způsoby: při rezervaci, podpisu smlouvy, předání nemovitosti nebo později podle faktury.
Právě okamžik a způsob úhrady mohou rozhodnout, zda platba spadá do EET.
Projekt Realiťák roku se praktickým dopadům připravované evidence na realitní zprostředkování věnoval již v září. Tehdejší článek Provize přes QR při podpisu: kdy makléři vznikne povinnost EET 2.0? vysvětloval rozdíl mezi QR platbou při schůzce a vzdáleným převodem.
Nyní k tomu přibývá definitivní vyhlášení zákona a závazný harmonogram.
Čtyři důležitá data: říjen, listopad, prosinec a leden
| Datum | Co nastává |
|---|---|
| 8. 10. 2026 | Účinnost vybraných přípravných, kontrolních a procesních ustanovení zákona. |
| 1. 11. 2026 | Plánované zpřístupnění funkcí EET v MOJE daně, zakládání evidenčních jednotek a získávání certifikátů. |
| 1. 12. 2026 | Plánované spuštění bezplatné webové aplikace MOJE eet. |
| 1. 1. 2027 | Začátek povinné evidence tržeb podle nového zákona. |
Finanční správa uvádí, že leden 2027 bude z provozního hlediska pilotním obdobím. Zároveň však výslovně potvrzuje, že již půjde o standardní evidenci tržeb.
Pilotní provoz tedy neznamená dobrovolnou evidenci.
Aktuální technický harmonogram zveřejňuje Finanční správa na oficiálním portálu EET 2.0.
Nestačí, že platba souvisí s realitním obchodem. Musí být splněny tři podmínky
Tohle je z právního hlediska nejdůležitější pravidlo.
Podle zákona musí být splněny tři základní podmínky:
- Platba má požadovaný kontaktní charakter. Jde například o hotovost nebo platbu uskutečněnou při osobním jednání.
- Platba představuje rozhodný podnikatelský příjem. Nestačí pouze skutečnost, že peníze souvisejí s nemovitostí.
- Neuplatní se zákonná výjimka. Zákon některé druhy tržeb nebo poplatníky z evidence vyjímá.
Jestliže některá z těchto podmínek není splněna, platba EET nepodléhá.
Pro realitní kancelář je proto zásadní rozlišit vlastní provizi od ostatních peněz, které mohou při realitní transakci procházet účty více osob.
Bankovní převod není automaticky mimo EET
Původní systém evidence tržeb byl často spojován především s hotovostí a kartami.
Nový zákon ale pracuje s pojmem kontaktní platba.
Podle § 6 zákona jde zejména o platbu uskutečněnou při osobním kontaktu s podnikatelem nebo v jeho provozovně v souvislosti s poskytováním služeb.
Hotovost má přitom zvláštní postavení: pokud jsou splněny ostatní podmínky evidované tržby, eviduje se také při přijetí mimo osobní kontakt.
Stejná faktura, dva různé výsledky
Příklad A: provize při schůzce
Klient sedí s makléřem v kanceláři, podepisuje zprostředkovatelskou smlouvu a na místě uhradí provizi pomocí QR kódu v mobilním bankovnictví.
Typicky EET ano, pokud jde o rozhodný podnikatelský příjem a není dána výjimka.
Příklad B: provize zaplacená později
Realitní kancelář pošle klientovi fakturu e-mailem. Klient ji večer doma uhradí ze svého internetového bankovnictví.
Typicky EET ne, protože platba proběhla na dálku bez osobního kontaktu a mimo provozovnu.
Rozdíl tedy nevzniká v tom, že první klient používá QR kód a druhý běžný bankovní příkaz.
Rozhodující jsou okolnosti, za kterých platba proběhla.
„Nová pravidla pracují s pojmem kontaktní platba.“
Monika Lukášová
ředitelka projektu Realiťák roku
Na tuto skutečnost Monika Lukášová upozorňovala již v zářijovém článku projektu. Nový zákon nyní potvrzuje její praktický význam.
Osm situací, které mohou nastat v realitní kanceláři
Pro správnou přípravu je vhodné projít všechny situace, ve kterých může realitní podnikatel přijímat peníze.
| Situace | Orientační posouzení |
|---|---|
| Klient platí vlastní provizi kanceláře hotově při podpisu. | Typicky EET ano |
| Provize je uhrazena kartou v realitní kanceláři. | Typicky EET ano |
| Klient zaplatí provizi QR kódem během osobní schůzky. | Typicky EET ano |
| Klient uhradí fakturu později bankovním převodem z domova. | Typicky EET ne |
| QR kód je zaslán e-mailem a klient jej uhradí později na dálku. | Typicky EET ne |
| Klient při osobním jednání odešle klasický bankovní převod. | Může podléhat EET |
| Zájemce složí rezervační částku, jejíž další použití se řídí smlouvou. | Nutné posoudit účel a příjemce |
| Soukromý vlastník přijme nájemné spadající do § 9 zákona o daních z příjmů. | EET ne |
Modelové situace předpokládají, že nejsou splněny další zvláštní výjimky. U rezervačních částek, svěřených prostředků a zastoupení je vždy nutné posoudit konkrétní smluvní a daňové uspořádání.
Rezervační poplatek, kauce a úschova: tady je potřeba největší opatrnost
Právě tato oblast může být v realitní praxi složitější než běžná úhrada provize.
Při prodeji nemovitosti totiž mohou přes účty jednotlivých účastníků procházet různé druhy peněz.
Například:
- odměna realitní kanceláře,
- rezervační poplatek nebo záloha,
- část kupní ceny,
- jistota podle nájemní smlouvy,
- peníze spravované pro vlastníka,
- částky přijaté na základě zastoupení jiné osoby.
Tyto platby nelze pro účely EET automaticky považovat za totéž.
Rezervační poplatek není automaticky mimo evidenci
Rozhoduje, komu částka právně a ekonomicky náleží, co se s ní následně děje a zda zakládá rozhodný podnikatelský příjem.
Pokud rezervační platba slouží jako záloha na budoucí odměnu kanceláře, může být její evidenční režim odlišný od situace, kdy realitní kancelář pouze přijímá cizí peníze určené k následnému vypořádání.
Zákon navíc v § 4 a § 5 řeší také platby určené k následnému čerpání nebo zúčtování a použití dříve složené kauce či obdobné jistoty.
Proto by bylo nesprávné tvrdit, že všechny zálohy, rezervace nebo kauce jsou automaticky vyňaté z EET.
Kupní cena a klientské prostředky
Samotná kupní cena prodávané nemovitosti není automaticky podnikatelským příjmem realitní kanceláře.
Pokud kancelář nebo správce přijímá prostředky jiné osoby, je potřeba přesně určit, zda jedná vlastním jménem, jménem klienta, na jeho účet nebo pouze zajišťuje předání platby.
Zákon totiž obsahuje také zvláštní pravidla pro nepřímé zastoupení a pověření k evidenci v § 9 a § 10.
Důležité upozornění pro realitní kanceláře
Nerozhoduje pouze název platby uvedený ve smlouvě nebo na faktuře. Částka označená jako „rezervace“, „záloha“ nebo „jistota“ může mít podle konkrétního právního uspořádání odlišný daňový a evidenční režim. Před zavedením EET je vhodné takové platby prověřit s účetní nebo daňovým poradcem.
Praktické otázky rezervačních smluv, financování a bezpečného převodu nemovitostí rozebírá také náš průvodce bezpečným prodejem nemovitosti.
Soukromý nájem bytu není totéž jako podnikatelská realitní služba
Druhým častým omylem je představa, že s příchodem EET 2.0 bude potřeba evidovat každé nájemné zaplacené za byt.
Takový výklad není správný.
Finanční správa výslovně uvádí, že běžné příjmy fyzických osob z nájmu nespadají mezi rozhodné podnikatelské příjmy podléhající EET.
Pokud tedy soukromý vlastník dlouhodobě pronajímá svůj byt a nájemné zdaňuje podle § 9 zákona o daních z příjmů, samotné zavedení EET 2.0 mu nezakládá povinnost toto nájemné evidovat.
Jinak však mohou být posuzovány podnikatelské příjmy z poskytování ubytovacích služeb nebo služby správy nemovitostí.
Stejně tak se samostatně posuzuje odměna realitní kanceláře za zprostředkování pronájmu.
Tři příjmy, tři různé situace
Soukromý pronajímatel:
Nájemné zdaňované podle § 9 není běžně rozhodným podnikatelským příjmem pro EET.
Realitní kancelář:
Provize za zprostředkování pronájmu je podnikatelskou odměnou a při kontaktní platbě může evidenci podléhat.
Podnikatelský poskytovatel ubytování:
Pokud jde o podnikatelskou činnost a přijímá platby splňující podmínky EET, může mu vzniknout evidenční povinnost.
Rozhodující proto není samotný byt nebo dům, ale skutečná povaha příjmu a podnikání.
Kdo musí platbu evidovat? Kancelář, jednotlivý makléř, nebo správce?
Velká realitní kancelář může mít vlastní zaměstnance, externí spolupracující makléře, několik poboček i správu plateb za klienty.
Právě zde je důležité rozlišit, komu příjem právně a ekonomicky plyne a jakým jménem jednají jednotlivé osoby.
Pokud provizi inkasuje realitní kancelář jako svou odměnu, bude se povinnost posuzovat u ní.
Pokud samostatný makléř podniká vlastním jménem a provize je jeho příjmem, řeší vlastní evidenční povinnost.
Pokud někdo jedná vlastním jménem na účet jiného podnikatele, mohou se uplatnit ustanovení zákona o nepřímém zastoupení.
Proto není správné automaticky předpokládat, že ten, kdo při schůzce fyzicky přijme peníze, musí vždy sám evidovat tržbu jako svůj příjem.
„Pro kanceláře bude podle mě nejpraktičtější udělat jednoduchou mapu plateb.“
Petr Makovský
zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz
Petr Makovský tento praktický postup doporučoval již při zářijové analýze připravovaných pravidel. Po vyhlášení zákona je nyní vhodné jej převést do konkrétních vnitřních postupů kanceláře.
Co by měla realitní kancelář připravit ještě v roce 2026?
Prvním krokem nemusí být nákup pokladny nebo softwaru.
Mnohem důležitější je zjistit, které platby kancelář skutečně přijímá a jakým způsobem.
Kontrolní seznam pro realitní kanceláře
- Zmapujte způsoby přijímání plateb.
Provize, rezervační částky, poplatky a další platby. U každé rozlišujte hotovost, kartu, QR kód a převod. - Určete okolnosti úhrady.
Platí klient na schůzce, v kanceláři, při předání nemovitosti nebo později na dálku? - Určete skutečného příjemce.
Jde o odměnu kanceláře, makléře, vlastníka nebo prostředky spravované pro klienta? - Prověřte rezervační a nájemní procesy.
Především platby přijímané při podpisu smluv a jejich pozdější zúčtování. - Zkontrolujte spolupráci s externími makléři.
Ujasněte si, kdo má na provizi nárok, kdo ji přijímá a kdo má případně provést evidenci. - Prověřte účetní a fakturační systém.
Zjistěte, zda váš software bude EET 2.0 podporovat a jak bude pracovat s kontaktními platbami. - Od listopadu připravte evidenční jednotky a certifikáty.
Využijte funkce portálu MOJE daně podle aktuálního harmonogramu Finanční správy. - Otestujte evidenci před lednem 2027.
Včetně případného řešení situací, kdy se nepodaří spojit se systémem. - Proškolte spolupracovníky.
Zejména ty, kteří mohou přijímat platby na osobních schůzkách mimo kancelář. - U vhodných OSVČ propočítejte EET OFF.
Není to automaticky nejlepší ani nejlevnější řešení.
Účtenku nebude povinné tisknout
Nový zákon nepřináší povinnost tisknout EET účtenku jako ve starším systému.
Evidence má probíhat elektronicky zasláním předepsaných údajů Finanční správě.
Podnikatel při splnění podmínek nepotřebuje klasickou pokladnu s tiskárnou. Menším podnikatelům má být od 1. prosince 2026 dostupná bezplatná webová aplikace MOJE eet.
Absence povinnosti tisknout EET účtenku však neruší jiné právní povinnosti vystavit doklad, pokud vyplývají například z daňových či spotřebitelských předpisů.
Co když vypadne internet?
Zákon upravuje také situace, kdy není možné včas získat potvrzení ze systému.
Při překročení mezní doby odezvy musí podnikatel údaje o evidované tržbě odeslat bezodkladně po odstranění příčiny, nejpozději do 48 hodin od uskutečnění tržby.
Proto je důležité mít ještě před zahájením evidence vyřešené nejen běžné platby, ale také technické výpadky.
EET OFF: kdo může zaplatit 1 400 Kč měsíčně a tržby neevidovat?
Nový zákon zavádí také zvláštní dobrovolný režim označovaný jako EET OFF.
Je určen pouze vybraným fyzickým osobám, nikoli všem podnikatelům.
Podle Finanční správy musí podnikatel splňovat zejména následující podmínky:
- je v prvním pásmu paušálního režimu,
- jeho příjmy ze samostatné činnosti za předchozí zdaňovací období nepřesáhly 1 milion Kč,
- řádně a včas se přihlásí k přirážce zprošťující povinnosti evidence tržeb.
Přirážka činí 1 400 Kč měsíčně nad rámec standardní paušální zálohy.
Za celý rok jde o 16 800 Kč.
Pozor na termín 11. ledna 2027
OSVČ, která již podniká a splňuje zákonné podmínky pro přihlášení k režimu EET OFF od začátku roku 2027, musí podat příslušné oznámení nejpozději 11. ledna 2027.
Opožděné oznámení je neúčinné a zmeškání lhůty nelze napravit. Pro nově zahajující podnikatele mohou platit zvláštní pravidla.
Přitom nejde o režim, který by byl pro každého makléře automaticky výhodný.
Pokud samostatný podnikatel přijme za rok jen několik evidovaných plateb, může být technické řešení evidence finančně méně nákladné než pravidelná přirážka.
A realitní kancelář fungující jako s.r.o. režim EET OFF využít nemůže, protože je určen fyzickým osobám.
Podrobnosti a podmínky zveřejňuje Finanční správa v oficiálním průvodci EET OFF.
Tři největší omyly, kterým by se realitní kanceláře měly vyhnout
Omyl 1: „Všechno nám chodí na účet, EET se nás netýká.“
Nesprávně. I bankovní převod může být kontaktní platbou, pokud proběhne za zákonem vymezených okolností.
Omyl 2: „EET se vztahuje na všechny peníze při realitním obchodě.“
Nesprávně. Je potřeba posoudit rozhodný příjem, účel platby, skutečného příjemce, případné zastoupení a zákonné výjimky.
Omyl 3: „Začíná se až v lednu, takže přípravu můžeme nechat na konec roku.“
Nevhodný postup. Technické funkce pro přípravu mají být dostupné od listopadu a před lednem je potřeba nastavit procesy a spolupracovníky.
Co si z toho odnést?
EET 2.0 je definitivně vyhlášeným zákonem, ale skutečná povinnost evidence podnikatelských tržeb začíná až 1. ledna 2027.
Pro realitní sektor bude zásadní správně rozlišovat platební metodu, okolnosti úhrady a skutečného příjemce peněz.
Provize zaplacená při osobním jednání může evidenci podléhat i tehdy, když klient použije QR kód nebo bankovní převod.
Stejná faktura uhrazená později na dálku může být naopak mimo evidenci.
Samostatnou pozornost zaslouží rezervační poplatky, kauce, klientské prostředky a příjmy správců nemovitostí.
Právě tyto situace by si měla každá kancelář před zahájením EET prověřit podle skutečných smluv a toků peněz.
Odbornost realitního makléře není jen o prodeji nemovitostí
Právní předpisy, bezpečné nakládání s klientskými penězi, daně i správné postupy při realitních transakcích jsou součástí profesionální realitní služby. Projekt Realiťák roku podporuje vzdělávání makléřů a pomáhá veřejnosti poznat odborníky, kteří se ve změnách orientují.
Nejčastější otázky k EET 2.0 v realitách
Je EET 2.0 již schválená a vyhlášená?
Ano. Zákon o evidenci tržeb byl 7. října 2026 vyhlášen jako zákon č. 180/2026 Sb.
Od kdy musí realitní makléři evidovat tržby?
Samotná povinnost evidence vybraných podnikatelských tržeb začíná 1. ledna 2027. Některá přípravná, kontrolní a procesní ustanovení nabyla účinnosti již 8. října 2026.
Musí makléř evidovat provizi zaplacenou hotově?
Typicky ano, pokud jde o rozhodný podnikatelský příjem a neuplatní se některá zákonná výjimka.
Podléhá EET provize zaplacená QR kódem?
Rozhodují okolnosti platby. QR úhrada při osobní schůzce může být evidovanou kontaktní platbou. QR kód zaplacený později na dálku může být mimo evidenci.
Podléhá EET běžný bankovní převod?
Ne automaticky. Platba faktury z domova bez osobního kontaktu a mimo provozovnu evidenci zpravidla nepodléhá. Převod uskutečněný při osobním jednání může být kontaktní platbou.
Musí se evidovat rezervační poplatek?
Záleží na právní a ekonomické povaze platby, jejím příjemci, účelu, způsobu úhrady a případném následném zúčtování. Není správné považovat všechny rezervační částky automaticky za evidované ani za vyňaté.
Musí se evidovat nájemné ze soukromého bytu?
Běžný příjem fyzické osoby z nájmu zdaňovaný podle § 9 zákona o daních z příjmů není rozhodným podnikatelským příjmem pro EET. Jinak může být posuzováno podnikatelské poskytování ubytovacích služeb.
Musí se evidovat klientské peníze na úschovu?
Samotná souvislost s úschovou nebo realitní transakcí nestačí. Je nutné posoudit, komu prostředky náleží, kdo je přijímá, jejich právní povahu a případné zastoupení. Zákon obsahuje zvláštní pravidla v § 4, § 5, § 9 a § 10.
Musí se tisknout EET účtenka?
Ne. EET 2.0 nezavádí povinný tisk EET účtenek. Tím ale nejsou dotčeny případné jiné povinnosti vystavovat doklady.
Kdo může využít EET OFF?
Vybrané OSVČ v prvním pásmu paušálního režimu s příjmy ze samostatné činnosti za předchozí zdaňovací období do 1 milionu Kč, které splní zákonné podmínky a včas podají oznámení. Přirážka činí 1 400 Kč měsíčně.
Do kdy se přihlásit k EET OFF pro rok 2027?
U již podnikajících OSVČ nejpozději do 11. ledna 2027. Pozdě podané oznámení je neúčinné. Pro některé nově zahajující činnosti platí zvláštní pravidla.
Oficiální zdroje a právní podklady
e-Sbírka: Zákon č. 180/2026 Sb., o evidenci tržeb a o změně některých dalších zákonů.
Poslanecká sněmovna Parlamentu ČR: Záznam o vyhlášení zákona dne 7. října 2026.
Finanční správa: Kdo musí evidovat tržby a co je kontaktní platba.
Finanční správa: Harmonogram zavádění EET 2.0.
Finanční správa: Podmínky a lhůty přihlášení k EET OFF.
Článek vychází z právního stavu k 9. říjnu 2026. Modelové situace jsou zjednodušené a mají informativní charakter. U specifických smluvních vztahů, rezervačních poplatků, kaucí, zprostředkovaných plateb a nakládání s klientskými prostředky je nutné individuálně posoudit konkrétní právní a daňovou situaci. Článek nenahrazuje odborné daňové ani právní poradenství.
Úplně na závěr
Devátý ročník projektu Realiťák roku pokračuje v hodnocení realitních makléřů napříč Českou republikou a současně pomáhá veřejnosti i realitním profesionálům orientovat se ve změnách, které ovlivňují bezpečnost a kvalitu realitních služeb.
Nová evidence tržeb je dalším příkladem toho, že profesionální realitní služba nekončí samotným nalezením kupujícího nebo nájemce. Důležitou součástí je správné nastavení smluv, transparentní práce s klientskými prostředky a dodržování právních i daňových pravidel.
Projekt Realiťák roku se v 9. ročníku koná pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu České republiky, Senátu Parlamentu České republiky a hlavního města Prahy.