 Petr Makovský,
 Monika Lukášová
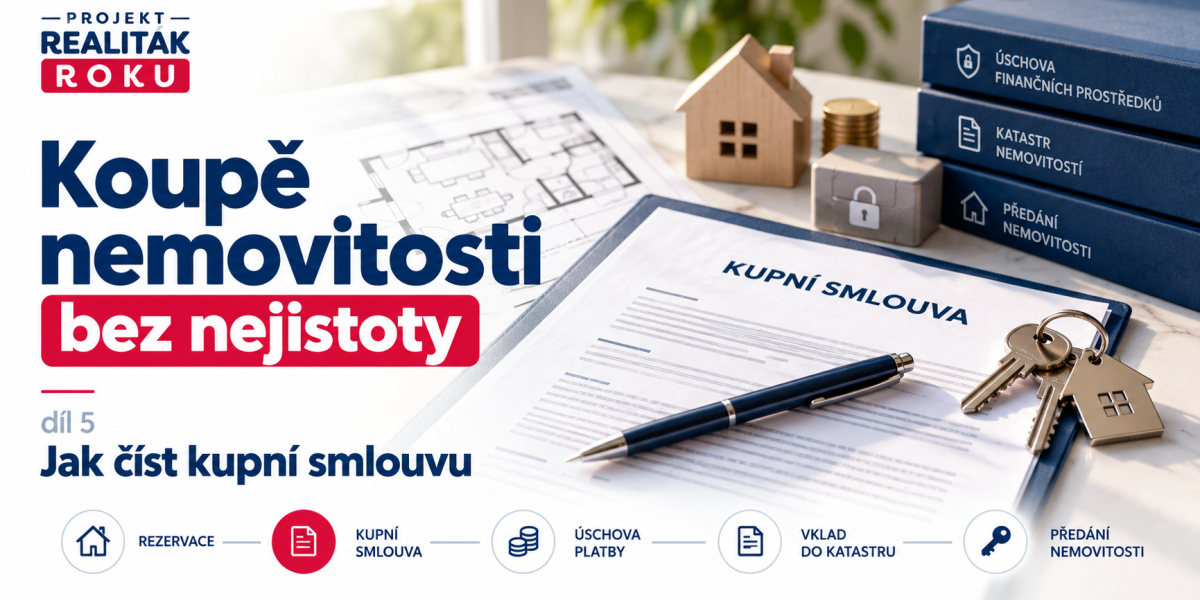
Kupní smlouva je časová osa peněz a vlastnictví
Kupní smlouvu nečtěte jen jako právnický text. Převádějte si ji do jednoduché časové osy: kdo prodává → co přesně kupuji → kolik platím → kam peníze jdou → kdy jde smlouva na katastr → kdy se peníze uvolní → kdy dostanu klíče.
Nejdůležitější není, aby smlouva obsahovala co nejvíce složitých vět. Musí být jasné, kdo má co udělat, do kdy to má udělat a co se stane, pokud některý krok neproběhne podle plánu.
Pro mnoho kupujících je kupní smlouva okamžikem, kdy realitní obchod začne působit opravdu složitě.
Rezervace byla ještě relativně srozumitelná. Nemovitost se rezervovala, dohodla se cena a začalo se řešit financování.
Pak ale přijde dokument o několika nebo několika desítkách stran a objevují se pojmy jako úschova, zástavní právo, vklad do katastru, podmínky čerpání, výmaz zástavy, právní účinky vkladu nebo smluvní pokuta.
Kupující má přitom odpovědět na jednoduchou otázku:
Mohu tohle bezpečně podepsat?
Monika Lukášová, ředitelka projektu Realiťák roku: „Kupní smlouvu se snažím klientům převést z právnického jazyka do běžného života. Kam půjdou peníze? Kdy budu vlastníkem? Kdy dostanu klíče? A co se stane, když některý krok nevyjde? Jakmile tyto otázky nemají jasnou odpověď, je potřeba smlouvu ještě dopracovat.“
Na webu už máme 20bodovou kontrolu. Tento díl jde ještě o krok jinam
Na projektu Realiťák roku jsme nedávno publikovali podrobný článek Kupní smlouva na nemovitost: 20 bodů, které zkontrolovat před podpisem.
Najdete v něm podrobnou kontrolu smluvních stran, nemovitosti, kupní ceny, právních omezení, vad, SVJ, předání i sankcí.
V tomto dílu série se proto na smlouvu podíváme jinak.
Nebudeme ji číst bod po bodu. Budeme ji číst jako příběh peněz a vlastnictví.
Protože právě návaznost jednotlivých kroků rozhoduje o tom, jestli je transakce skutečně bezpečná.
Kupní smlouva v jedné větě
Prodávající převede přesně určenou nemovitost na kupujícího a kupující za ni zaplatí přesně určenou kupní cenu – podle předem stanoveného postupu.
Právě poslední část věty je v praxi zásadní.
U nemovitosti za několik milionů korun totiž nestačí napsat:
„Kupující zaplatí prodávajícímu 7 500 000 Kč.“
Musí být jasné:
- kolik už bylo zaplaceno při rezervaci,
- kolik kupující doplatí z vlastních prostředků,
- kolik poskytne banka,
- kam jednotlivé částky odejdou,
- zda část kupní ceny směřuje bance prodávajícího,
- kolik peněz skončí v úschově,
- kdy se podá návrh na vklad,
- kdy budou peníze vyplaceny prodávajícímu.
1. Nejprve zjistěte, co přesně kupujete
Než budete řešit miliony korun, zkontrolujte předmět převodu.
Nestačí, že jste byli na prohlídce „bytu 3+kk s parkovacím místem“.
Právně může být převáděno několik samostatných položek:
- bytová jednotka,
- podíl na společných částech domu,
- podíl na pozemku,
- samostatná garážová jednotka,
- podíl na garáži,
- parkovací stání,
- sklep,
- zahrada,
- podíl na přístupové cestě.
Identifikace nemovitosti musí odpovídat aktuálním údajům katastru.
Podrobný návod k právní kontrole najdete také v článku Jak číst list vlastnictví: 20 věcí, které zkontrolovat v katastru před koupí nemovitosti.
2. Kupní cenu nečtěte jako jedno číslo
Kupní cena například 7 200 000 Kč je pouze začátek.
Potřebujete vědět, z čeho se skutečně skládá.
Modelový příklad
Celkem:
200 000 + 1 600 000 + 5 400 000 = 7 200 000 Kč
Jenže i tento jednoduchý příklad může být ve skutečnosti složitější.
Pokud má prodávající vlastní hypotéku, může například část peněz zamířit přímo jeho bance na doplacení starého úvěru a teprve zbytek do úschovy.
Kupní smlouva proto musí popsat tok peněz tak přesně, aby žádná strana nemusela hádat, kdo má komu kdy zaplatit.
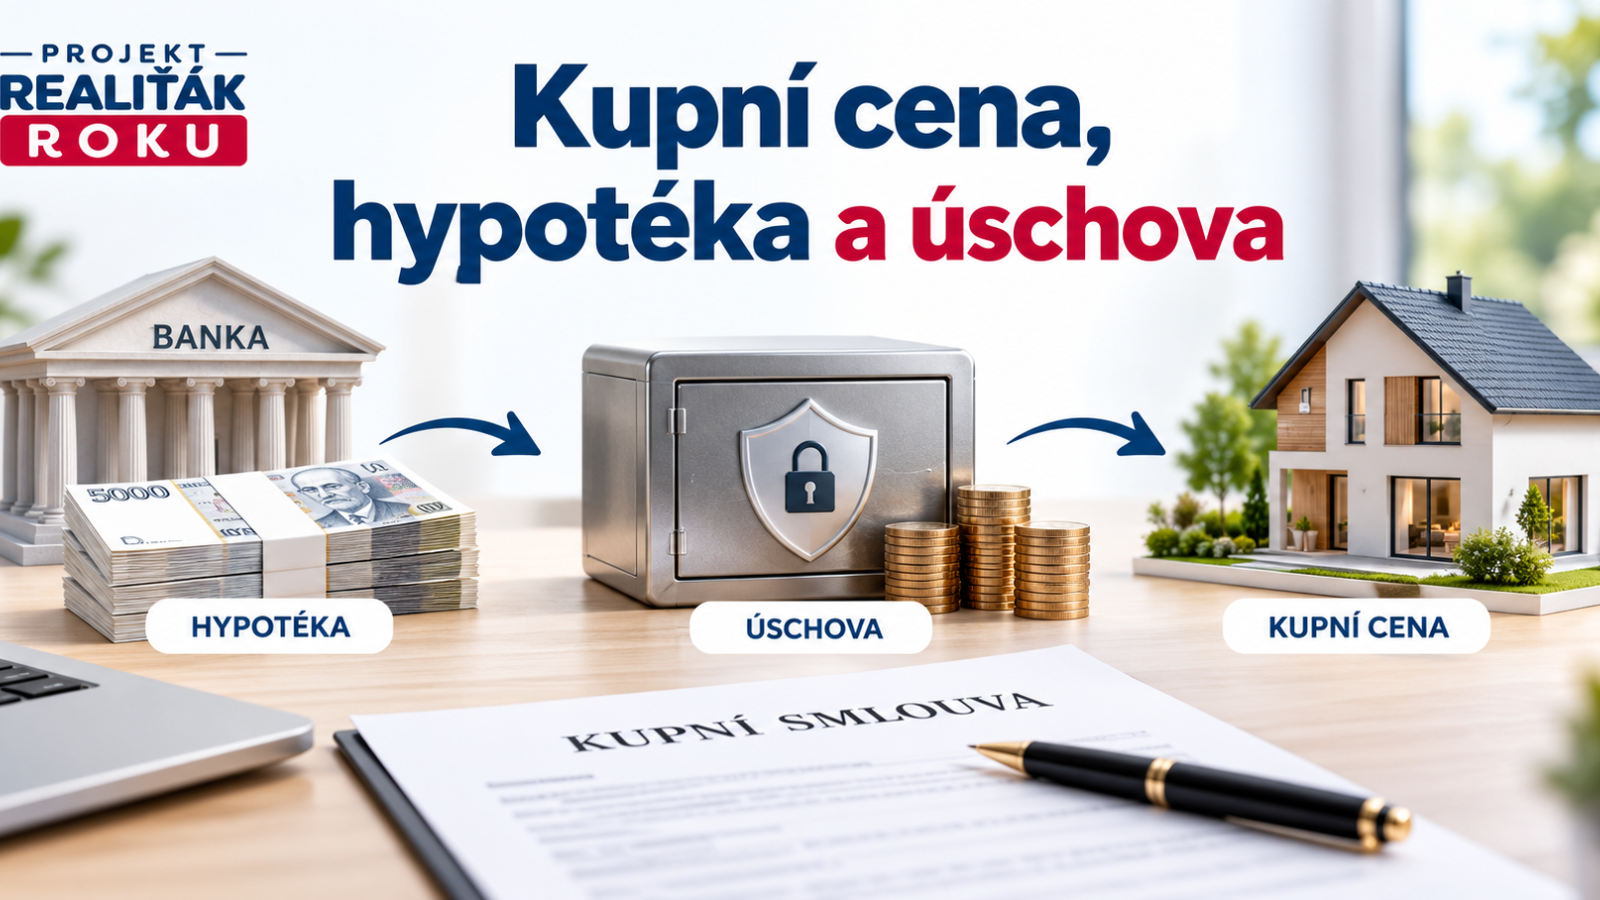
3. Úschova je most mezi penězi a vlastnictvím
Kupující nechce poslat několik milionů přímo prodávajícímu ve chvíli, kdy ještě není vlastníkem.
Prodávající naopak nechce převést nemovitost a teprve potom doufat, že kupní cenu dostane.
Právě tento konflikt řeší bezpečně nastavená úschova.
Podle konkrétního případu se používá například:
- advokátní úschova,
- notářská úschova,
- bankovní úschova.
Pro kupujícího je ale nejdůležitější jedna otázka:
Za jakých přesných podmínek budou peníze prodávajícímu uvolněny?
Typickou podmínkou může být zápis kupujícího jako vlastníka a současně kontrola, že na listu vlastnictví nejsou nové nežádoucí zápisy kromě těch, které byly předem dohodnuté – například zástavního práva banky kupujícího.
Kupní smlouva a smlouva o úschově se proto nesmějí vzájemně rozcházet.
Pozor na rozpor mezi dvěma smlouvami
Pokud kupní smlouva stanoví, že peníze mají být vyplaceny po zápisu vlastnictví, ale smlouva o úschově umožní výplatu za jiných podmínek, vzniká zbytečné a potenciálně velmi drahé riziko.
4. Hypotéka kupujícího musí sedět na termíny ve smlouvě
Banka má vlastní pravidla pro čerpání hypotéky.
Může požadovat například:
- podepsanou kupní smlouvu,
- zástavní smlouvu,
- podání návrhu na vklad zástavního práva,
- prokázání úhrady vlastních prostředků,
- splnění dalších podmínek úvěrové smlouvy.
Kupní smlouva proto nemůže požadovat něco, co kupující kvůli postupu banky objektivně nestihne.
Pokud banka potřebuje například deset pracovních dnů na splnění podmínek čerpání, není bezpečné podepsat smlouvu, podle které musí být celá kupní cena zaplacena za tři dny.
Více k tomuto tématu najdete ve třetím dílu série Co když mi banka neschválí hypotéku nebo nevyjde odhad?.
5. Podpis smlouvy ještě neznamená, že jste vlastníkem
Tohle je jeden z nejdůležitějších okamžiků celé transakce.
U nemovitosti evidované v katastru se kupující nestává vlastníkem samotným podpisem kupní smlouvy.
Vlastnické právo se nabývá zápisem do katastru nemovitostí.
Po povolení vkladu působí jeho právní účinky zpětně k okamžiku, kdy návrh na vklad došel příslušnému katastrálnímu úřadu.
Proto existuje období, kdy:
- kupní smlouva už je podepsaná,
- peníze mohou být složené v úschově,
- návrh na vklad je podaný,
- ale katastr ještě o vkladu nerozhodl.
Katastrální úřad nemůže vklad povolit před uplynutím zákonné dvacetidenní ochranné lhůty. Podle aktuálních statistik ČÚZK činila v září 2026 průměrná doba provedení vkladu 22 dnů.
Aktuální informace k zápisům do katastru zveřejňuje Český úřad zeměměřický a katastrální – statistiky 2026.
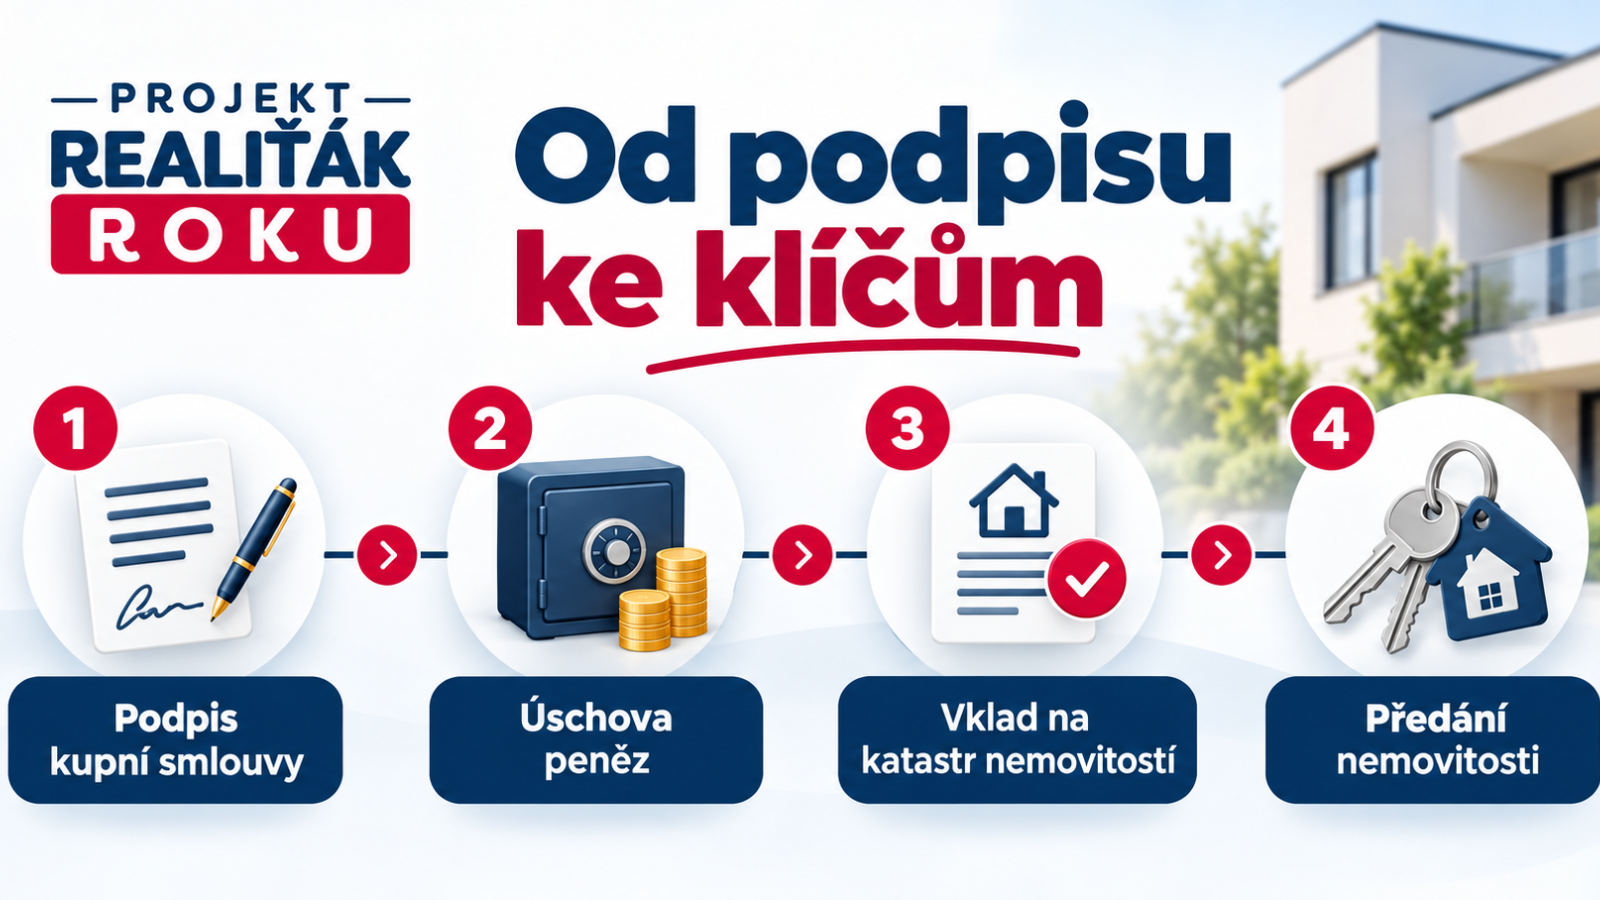
Kupní smlouva jako časová osa: modelový bezpečný postup
Konkrétní pořadí se podle financování a právního stavu nemovitosti může lišit. Pro orientaci si ale můžeme ukázat jednoduchý model:
- Podpis kupní smlouvy a smlouvy o úschově.
- Kupující doplatí vlastní prostředky do úschovy.
- Jsou splněny podmínky banky pro čerpání hypotéky.
- Úvěrové prostředky jsou odeslány podle sjednaného mechanismu.
- Podá se návrh na vklad vlastnického práva.
- Katastr vede vkladové řízení.
- Kupující je zapsán jako nový vlastník.
- Úschova ověří splnění podmínek pro výplatu.
- Kupní cena je vyplacena prodávajícímu.
- Nemovitost je fyzicky předána podle sjednaného termínu.
U některých obchodů bude pořadí jednotlivých kroků odlišné. Důležité je, aby celý mechanismus dával smysl jako jeden celek.
Petr Makovský, výkonný ředitel portálu Reality.iDNES.cz a zakladatel projektu Realiťák roku: „Realitní transakce je ve skutečnosti časová osa. Jakmile smlouva neodpovídá postupu banky, úschovy nebo katastru, může problém vzniknout i u jinak naprosto běžného obchodu.“
6. Dobrá smlouva musí počítat i s tím, že katastr řekne NE
Většina vkladových řízení proběhne standardně.
Přesto musí smlouva počítat i s variantou, že katastr vklad nepovolí.
Důvodem může být například:
- chybná identifikace nemovitosti,
- nedostatek smluvní dokumentace,
- problém se zastoupením,
- rozpor s aktuálním stavem katastru,
- jiná právní překážka.
Dobrá smlouva proto stanoví:
- zda se strany nejprve pokusí chybu odstranit,
- do kdy si poskytnou součinnost,
- zda podepíší opravenou listinu,
- co se stane s penězi v úschově, pokud převod definitivně neproběhne.
Nejhorší smlouva není ta, která počítá s problémem. Nejhorší je ta, která předpokládá, že problém nikdy vzniknout nemůže.
7. Předání nemovitosti není totéž co převod vlastnictví
Kupující může být právně zapsán jako vlastník a přesto ještě nemusí mít klíče.
Proto musí smlouva nebo navazující dokumentace stanovit, kdy bude nemovitost fyzicky předána.
Termín může být navázán například na:
- zápis vlastnického práva,
- výplatu kupní ceny prodávajícímu,
- pevně stanovené datum,
- kombinaci několika podmínek.
Vyhněte se formulaci:
„Nemovitost bude předána následně.“
Mnohem bezpečnější je například:
„Prodávající předá nemovitost nejpozději do pěti pracovních dnů od splnění sjednané podmínky.“
Co má být v předávacím protokolu
- datum a čas předání,
- stavy elektroměru, plynoměru a vodoměru,
- počet klíčů,
- čipy a dálkové ovladače,
- předávané dokumenty,
- stav nemovitosti,
- případné nově zjištěné nedostatky.
Co ve smlouvě hledat jako první, pokud nejste právník
Když dostanete dlouhou kupní smlouvu, nemusíte začínat u definic na první straně.
Nejdříve si vyhledejte těchto deset věcí:
- Kdo prodává?
- Co přesně kupuji?
- Jaká je celková kupní cena?
- Kam posílám jednotlivé části peněz?
- Kdy musí být peníze zaplaceny?
- Kdo a kdy podává návrh na vklad?
- Kdy se peníze uvolní prodávajícímu?
- Co se stane, pokud katastr vklad nepovolí?
- Kdy dostanu nemovitost a klíče?
- Jaké sankce mi hrozí a za co přesně?
Pokud neumíte na některou z těchto otázek po přečtení smlouvy odpovědět, je velmi pravděpodobné, že potřebujete další vysvětlení nebo úpravu dokumentu.
Jednoduchý test dobré smlouvy
Po jejím přečtení byste měli umět vlastními slovy vysvětlit celý obchod od podpisu až po převzetí klíčů. Pokud to neumíte, nepodepisujte jen proto, že „to určitě bude standardní“.
Co by mě jako kupujícího mělo varovat
- Smlouvu dostanu až několik minut před podpisem.
- Částka zaplacená při rezervaci se ve smlouvě ztrácí nebo není jasně započtena.
- Není jasné, kam mám poslat kupní cenu.
- Úschova a kupní smlouva používají rozdílné podmínky.
- Termíny nejsou slučitelné s postupem banky.
- Není popsán způsob odstranění zástavy prodávajícího.
- Není řešeno zamítnutí vkladu.
- Smlouva obsahuje vysokou pokutu, ale není přesně popsána povinnost, kterou zajišťuje.
- Není jasný termín vyklizení a předání.
- Ve smlouvě je odkaz na přílohu, kterou jste nedostali.
- Ústní sliby se výrazně liší od písemného textu.
Pozor na větu „tohle je jen standardní smlouva“
Standardní může být princip převodu.
Konkrétní realitní transakce ale standardní být nemusí.
Jiný postup bude mít:
- koupě v hotovosti,
- koupě na hypotéku,
- prodej nemovitosti se stávající hypotékou,
- řetězová transakce,
- nemovitost zatížená věcným břemenem,
- prodej pronajatého bytu,
- koupě domu s několika pozemky,
- koupě nemovitosti ve spoluvlastnictví.
Proto není bezpečné pouze otevřít starou smlouvu z jiného obchodu a změnit jména, cenu a adresu.
Podpisy: proč se v praxi běžně úředně ověřují
Právní jednání, kterým se převádí věcné právo k nemovité věci, vyžaduje písemnou formu.
Samotné úřední ověření podpisu není obecnou podmínkou platnosti kupní smlouvy. V katastrálním řízení je ale třeba pravost podpisů na soukromé vkladové listině prokázat.
Pokud nejsou podpisy úředně ověřené, musí být jejich pravost prokázána jiným zákonným způsobem.
ČÚZK proto ve svých informacích pro veřejnost doporučuje podpisy na smlouvách používaných pro vklad standardně úředně ověřovat.
V běžné realitní transakci je tak nejjednodušší vyřešit tento krok správně už při podpisu dokumentace.
Jakou roli má advokát a jakou realitní makléř
Tyto dvě role se nemají nahrazovat. Mají se doplňovat.
Advokát
Může zejména:
- připravit nebo právně zkontrolovat smlouvu,
- prověřit právní stav,
- nastavit podmínky úschovy,
- řešit existující zástavy a další omezení,
- připravit mechanismus pro případ problémů,
- řešit návrh na vklad.
Realitní makléř
Kvalitní realitní makléř by měl celý obchod prakticky koordinovat:
- předat právníkovi správné údaje,
- zajistit potřebné dokumenty,
- komunikovat s oběma stranami,
- koordinovat banku kupujícího,
- koordinovat případnou banku prodávajícího,
- hlídat termíny,
- organizovat podpisy,
- pohlídat předání nemovitosti.
Na webu projektu Realiťák roku najdete prověřené realitní makléře z celé České republiky.
Checklist před podpisem kupní smlouvy
- Odpovídají smluvní strany aktuálnímu právnímu stavu?
- Je přesně popsáno vše, co kupuji?
- Souhlasí kupní cena?
- Je správně započtena rezervační částka?
- Vím, kolik platím z vlastních zdrojů a kolik z hypotéky?
- Vím, kam přesně peníze odejdou?
- Je bezpečně nastavena úschova?
- Navazuje smlouva na podmínky mé banky?
- Je případná hypotéka prodávajícího správně řešena?
- Je jasné, kdo podá návrh na vklad?
- Je popsáno, co se stane při zamítnutí vkladu?
- Je jasné, kdy dostane prodávající peníze?
- Je jasné, kdy převezmu nemovitost?
- Je popsáno vybavení, které v nemovitosti zůstává?
- Jsou smluvní pokuty navázány na jasně popsané povinnosti?
- Dostal jsem všechny přílohy?
- Měl jsem dostatek času dokument přečíst?
- Rozumím celému postupu od podpisu po předání?
Kupní smlouva je příliš důležitá na to, abyste jí jen věřili
Pokud některé části smlouvy nerozumíte, ptejte se ještě před podpisem. U milionové transakce není žádná otázka zbytečná.
Stručně řečeno
Kupní smlouva není jen dokument, který se podepíše, aby mohl advokát nebo makléř podat návrh na katastr.
Je to plán celého převodu.
Musí spojit:
- nemovitost,
- kupní cenu,
- rezervační částku,
- vlastní peníze,
- hypotéku,
- úschovu,
- katastr,
- výmaz případných zástav,
- výplatu prodávajícímu,
- předání nemovitosti.
Když všechny tyto kroky navazují, smlouva funguje. Pokud se navzájem rozcházejí, může problém vzniknout i při jinak bezproblémové koupi.
Nejčastější otázky kupujících
Stávám se vlastníkem už podpisem kupní smlouvy?
Ne. U nemovitosti evidované v katastru se vlastnické právo nabývá zápisem do katastru nemovitostí. Samotným podpisem vznikají smluvní práva a povinnosti, ale kupující ještě není zapsaným vlastníkem.
Jak dlouho trvá vklad vlastnického práva?
Katastrální úřad nemůže vklad povolit před uplynutím zákonné dvacetidenní ochranné lhůty. Podle statistik ČÚZK činila v září 2026 průměrná doba provedení vkladu 22 dnů.
Musí být kupní cena v úschově?
Zákon nestanoví pro každý převod jediný povinný způsob úhrady kupní ceny. Bezpečná úschova se však u realitních transakcí běžně používá proto, aby chránila kupujícího i prodávajícího v období mezi zaplacením peněz a zápisem vlastnického práva.
Kdy dostane prodávající peníze z úschovy?
Záleží na konkrétní smlouvě o úschově. Podmínky musí být předem přesně popsány. Typicky se kontroluje zápis kupujícího jako vlastníka a absence nových nežádoucích právních omezení.
Co když katastr návrh na vklad zamítne?
Kvalitní kupní smlouva má tuto situaci řešit. Měla by určit, zda se strany nejprve pokusí odstranit závadu, jakou si poskytnou součinnost a co se stane s penězi v úschově, pokud převod definitivně neproběhne.
Musí mít podpisy na kupní smlouvě úřední ověření?
Úřední ověření podpisů není samo o sobě obecnou podmínkou platnosti kupní smlouvy. Pro vkladové řízení ale musí být pravost podpisů na soukromé vkladové listině prokázána. Proto se v běžné realitní praxi podpisy standardně úředně ověřují.
Musí kupní smlouva odpovídat rezervační smlouvě?
Ano, navazující dokumentace by měla respektovat podstatné dohodnuté podmínky, zejména kupní cenu, započtení rezervační částky, způsob financování a další sjednané parametry. Pokud se podmínky změnily, změna musí být řádně zachycena.
Mám smlouvu kontrolovat, i když ji připravil advokát prodávajícího?
Ano. Advokát druhé strany může připravit kvalitní smlouvu, ale kupující by měl vždy rozumět vlastním právům a povinnostem. U významné nebo složité transakce dává smysl vlastní nezávislá právní kontrola.
Co když smlouvě nerozumím?
Nepodepisujte ji pouze proto, že vám někdo řekne, že jde o standardní dokument. Požádejte o vysvětlení konkrétního ustanovení a v případě potřeby o právní kontrolu.
Závěr
Největší chyba kupujícího není, že nerozumí právnickému jazyku.
Chybou je podepsat smlouvu, které nerozumí, a doufat, že všechno dopadne dobře.
Kupní smlouva se dá číst mnohem jednodušeji, pokud si ji převedete do několika praktických otázek:
Co kupuji? Kolik platím? Kam jdou peníze? Kdy budu vlastníkem? Kdy dostane prodávající zaplaceno? Kdy dostanu klíče? A co se stane, pokud některý krok nevyjde?
Jakmile jsou odpovědi jasné a celý postup na sebe navazuje, přestává být kupní smlouva nesrozumitelnou hromadou paragrafů.
Stává se tím, čím má být – bezpečným plánem převodu nemovitosti.
Článek má informační a vzdělávací charakter a nenahrazuje individuální právní posouzení konkrétní smlouvy nebo realitní transakce.
Katastrální zákon · ČÚZK – aktuální doby vkladů 2026 · ČÚZK – vkladové listiny a podpisy
Příště v seriálu
Koupě nemovitosti bez nejistoty – díl 6
Kam bezpečně uložit kupní cenu?
V dalším dílu rozebereme advokátní, notářskou a bankovní úschovu, podmínky výplaty peněz, kontrolu účtu i nejčastější chyby při převodu milionových částek.
Úplně na závěr
Devátý ročník projektu Realiťák roku dlouhodobě posiluje důvěru v kvalitní realitní služby. Cílem projektu je nejen oceňovat nejlepší realitní makléře v České republice, ale také pomáhat veřejnosti lépe se orientovat při prodeji, koupi a pronájmu nemovitostí.
Projekt propojuje odborné hodnocení, zkušenosti z praxe, regionální znalost, vzdělávání a data a spolupracuje s odbornými partnery napříč realitním a finančním trhem.
Projekt pomáhá veřejnosti vybírat prověřené realitní makléře a předcházet chybám, které mohou při realitních transakcích stát čas, peníze i právní jistotu.
Devátý ročník projektu Realiťák roku probíhá pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu České republiky, Senátu Parlamentu České republiky a Hlavního města Prahy.
Kupujete nemovitost a chcete mít větší jistotu?
Na webu projektu Realiťák roku najdete praktické návody pro kupující i prověřené realitní makléře z celé České republiky.
Kontakt
Monika Lukášová
ředitelka projektu Realiťák roku
E-mail: monika.lukasova@realitakroku.cz
Další články, které se vám mohou hodit
- Kupní smlouva na nemovitost: 20 bodů, které zkontrolovat před podpisem
- Jak číst list vlastnictví: 20 věcí, které zkontrolovat v katastru
- Co když mi banka neschválí hypotéku nebo nevyjde odhad?
- Rezervační smlouva: kdy hrozí ztráta rezervačního poplatku
- Smlouvy, úschova a katastr: bezpečný převod nemovitosti
- Najděte nejlepší realitní makléře ve svém okolí