
5.10.2026 14:24
Rozhodování mezi nájmem a vlastním bydlením je v roce 2026 výrazně složitější než před deseti lety. Model dostupnosti bydlení připravený pro Realitní fórum ČR ukazuje, že u dvoupokojového bytu o velikosti 50 m² vychází v celé České republice průměrný měsíční nájem na 16 256 Kč, zatímco modelová splátka hypotéky na 22 159 Kč. Rozdíl tak činí téměř 5 904 Kč měsíčně. V Praze je rozdíl ještě výraznější, naopak v Ústeckém kraji vychází v modelu splátka dokonce mírně pod úrovní nájmu. Co to znamená pro domácnosti, jak se situace změnila od roku 2016 a proč samotné porovnání měsíčních plateb nestačí?
Analýza vychází z datového podkladu připraveného pro Realitní fórum ČR konané 30. září 2026 v Poslanecké sněmovně Parlamentu ČR. Zdrojová základna kombinuje data ČSÚ, ČBA, DataStat, CEMAP – cenové mapy a Reality.iDNES.cz. Více o projektu: Realitní fórum ČR .
Pro modelový dvoupokojový byt o ploše 50 m² v celé České republice vychází v modelu Realitního fóra ČR nájem na 16 256 Kč měsíčně a modelová splátka hypotéky na 22 159 Kč měsíčně.
Z pohledu měsíčního cash-flow je tedy splátka přibližně o 5 904 Kč vyšší.
Model pracuje s 80% LTV, splatností 30 let a dvěma mediánovými čistými příjmy. Nejde o doporučení, zda má konkrétní domácnost bydlení koupit, nebo si jej pronajmout.
Klíčová výjimka: v Ústeckém kraji vychází modelová splátka hypotéky přibližně na 10 135 Kč a nájem na 10 778 Kč. Jde o jediný kraj, kde je v tomto modelu měsíční splátka nižší než nájemné.
Model Realitního fóra ČR pracuje u dvoupokojového bytu s plochou 50 m².
Pro rok 2026 vychází celorepublikový průměrný modelový nájem na 16 255,56 Kč měsíčně. Stejný byt financovaný hypotékou při 80% LTV a třicetileté splatnosti znamená modelovou měsíční splátku 22 159,06 Kč.
Rozdíl činí 5 903,50 Kč měsíčně, tedy přibližně 70 800 Kč za rok. Splátka odpovídá přibližně 1,36násobku měsíčního nájemného.
ČR 2026 | dvoupokojový byt 50 m²
Nájem: 16 256 Kč | Splátka hypotéky: 22 159 Kč | Rozdíl: +5 904 Kč
Desetiletá řada ukazuje, že dnešní situace nebyla samozřejmostí.
V roce 2016 činil modelový nájem dvoupokojového bytu v ČR přibližně 9 292 Kč, zatímco splátka hypotéky vycházela na 5 625 Kč. Hypotéka byla z pohledu měsíčního cash-flow nižší přibližně o 3 666 Kč.
Rozdíl se postupně uzavíral. V roce 2021 už byly obě hodnoty prakticky stejné: nájem přibližně 12 100 Kč a splátka 12 077 Kč.
Výrazný zlom přišel v roce 2022, kdy modelová splátka stoupla přibližně na 17 145 Kč, zatímco nájem byl kolem 12 704 Kč.
Od té doby zůstává splátka v modelu nad nájemným. V roce 2026 se rozdíl rozšířil téměř na šest tisíc korun měsíčně. Hlavní roli v modelu hraje kombinace vyšších cen bytů a podstatně dražšího financování oproti období mimořádně nízkých sazeb.
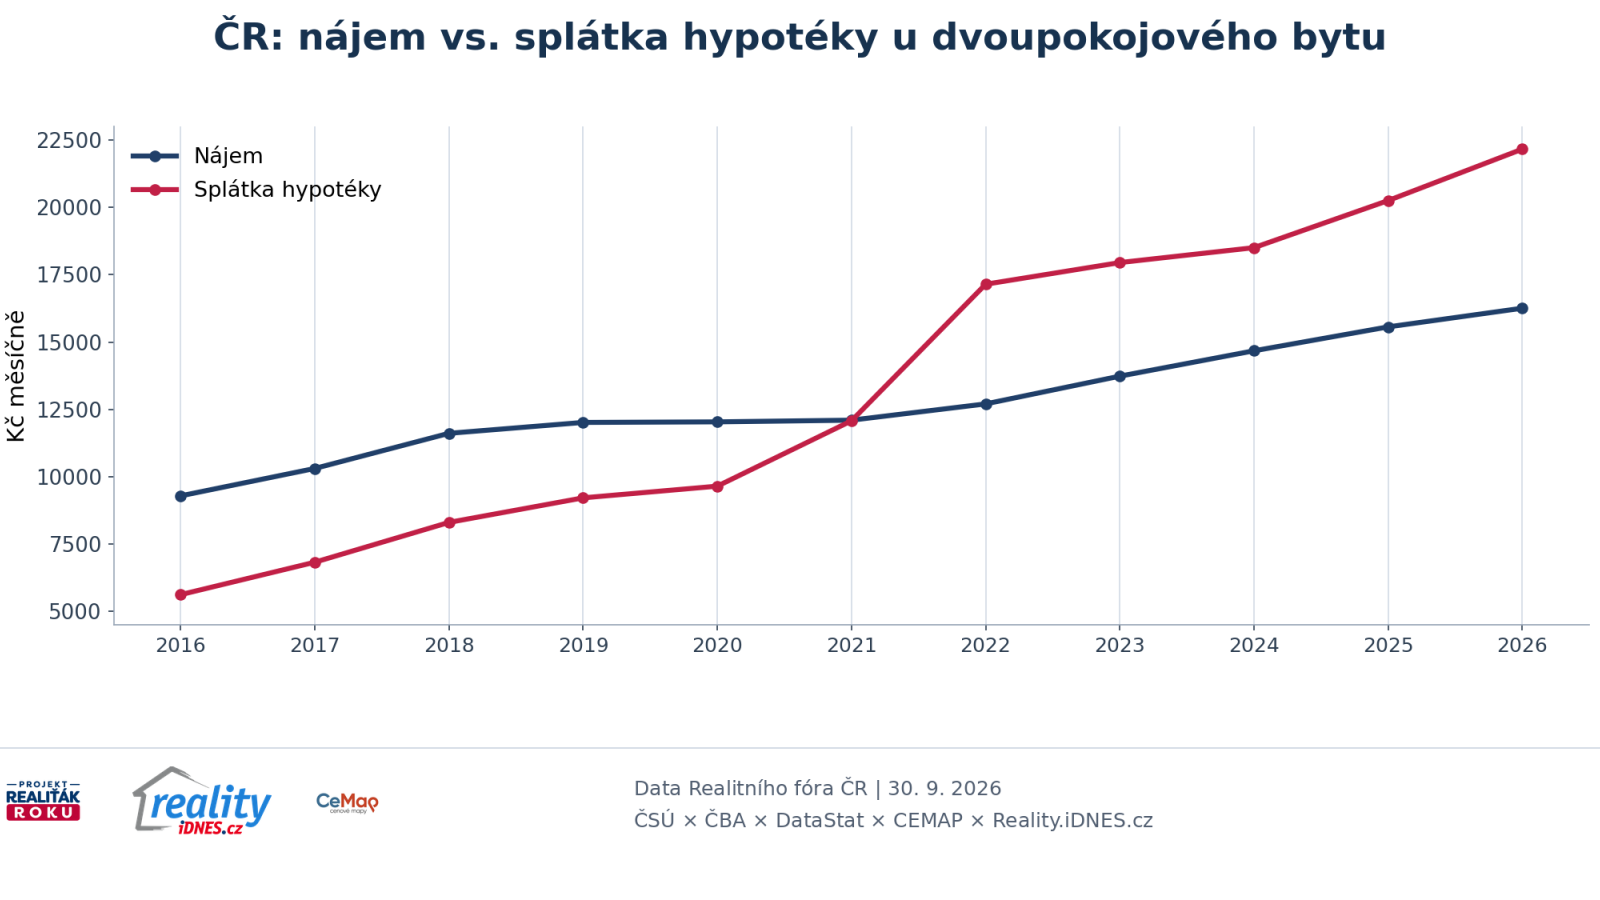 Vývoj modelového měsíčního nájemného a splátky hypotéky u dvoupokojového bytu 50 m² v České republice.
„Rozdíl mezi nájmem a splátkou hypotéky je dnes viditelný na první pohled, ale při rozhodování domácnosti nesmí skončit jen u jedné měsíční částky. Vlastník splácí jistinu a vytváří majetek, současně ale potřebuje vlastní kapitál, rezervu na opravy a nese dlouhodobé riziko. Nájemník má nižší vstupní bariéru a větší flexibilitu.“
Monika Lukášová , ředitelka projektu Realiťák roku
Regionální rozdíly jsou ještě výraznější než celorepublikový průměr.
V Praze vychází modelový měsíční nájem dvoupokojového bytu na 22 528 Kč a splátka hypotéky na 33 825 Kč. Rozdíl tak dosahuje přibližně 11 297 Kč měsíčně.
V Jihomoravském kraji je rozdíl přibližně 6 526 Kč, ve Středočeském 5 217 Kč a v Jihočeském 4 516 Kč.
Na opačném konci stojí Ústecký kraj, kde nájem vychází přibližně na 10 778 Kč a splátka na 10 135 Kč. Splátka je tedy přibližně o 643 Kč nižší.
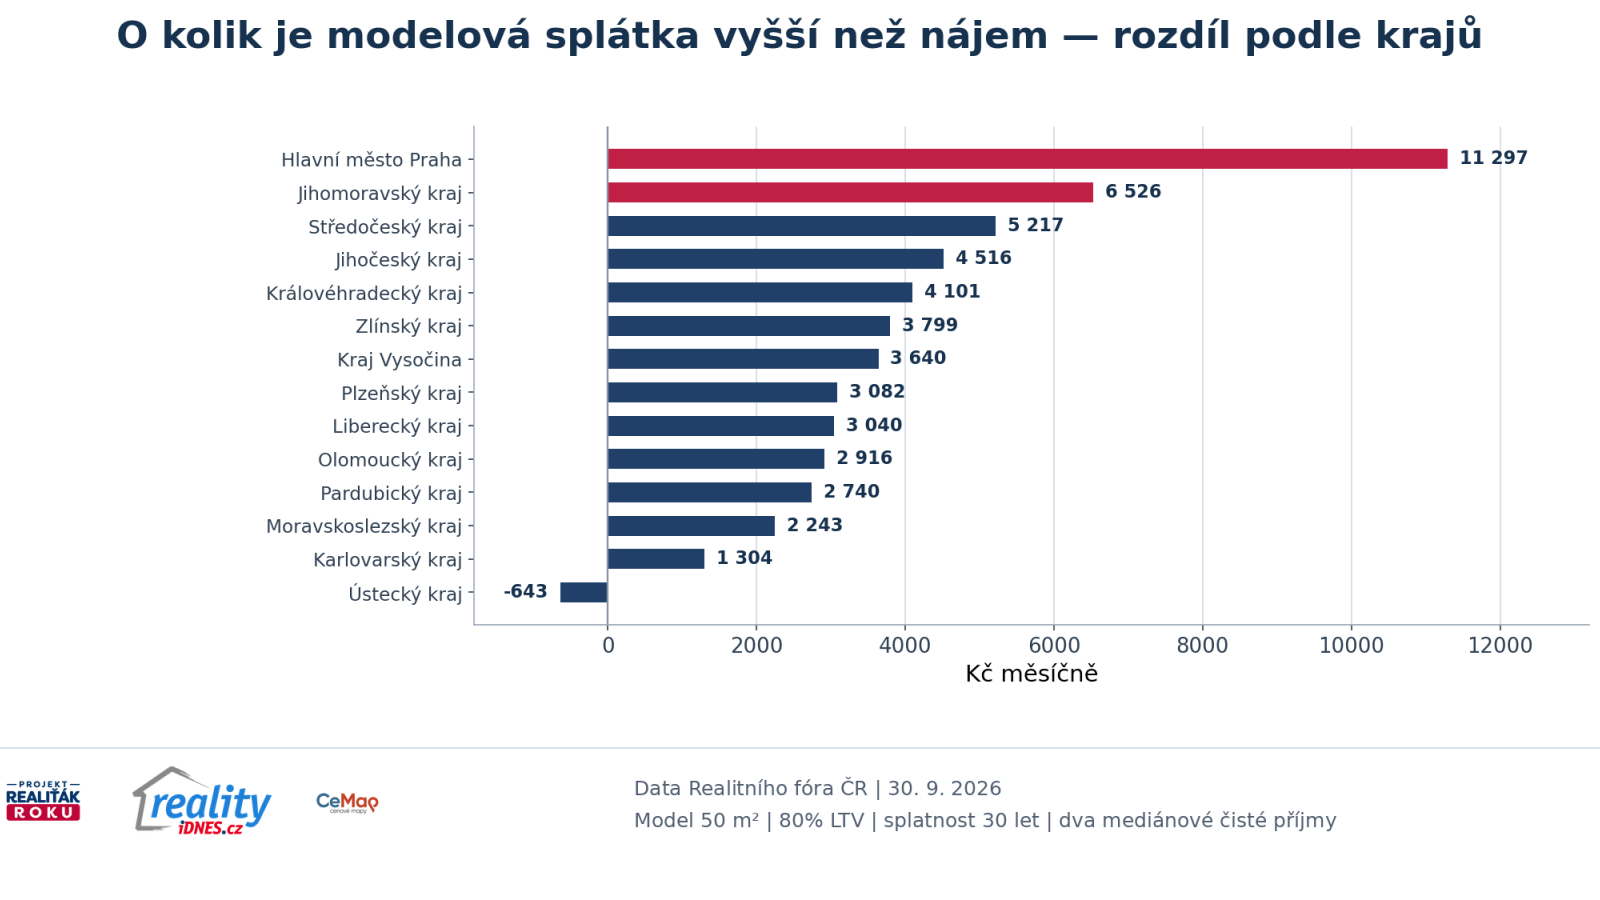 Rozdíl mezi modelovou měsíční splátkou hypotéky a nájemným podle krajů v roce 2026.
| Kraj | Nájem | Splátka | Rozdíl |
|---|---|---|---|
| Praha | 22 528 Kč | 33 825 Kč | +11 297 Kč |
| Jihomoravský | 17 139 Kč | 23 665 Kč | +6 526 Kč |
| Středočeský | 16 239 Kč | 21 456 Kč | +5 217 Kč |
| Jihočeský | 12 661 Kč | 17 177 Kč | +4 516 Kč |
| Královéhradecký | 13 239 Kč | 17 340 Kč | +4 101 Kč |
| Zlínský | 12 811 Kč | 16 610 Kč | +3 799 Kč |
| Vysočina | 12 450 Kč | 16 090 Kč | +3 640 Kč |
| Plzeňský | 13 606 Kč | 16 688 Kč | +3 082 Kč |
| Liberecký | 13 028 Kč | 16 068 Kč | +3 040 Kč |
| Olomoucký | 13 272 Kč | 16 189 Kč | +2 916 Kč |
| Pardubický | 13 389 Kč | 16 129 Kč | +2 740 Kč |
| Moravskoslezský | 11 417 Kč | 13 660 Kč | +2 243 Kč |
| Karlovarský | 10 911 Kč | 12 215 Kč | +1 304 Kč |
| Ústecký | 10 778 Kč | 10 135 Kč | −643 Kč |
„Celorepublikový průměr je užitečný pro orientaci, ale v otázce dostupnosti bydlení dokáže zakrýt obrovské regionální rozdíly. Praha a Ústecký kraj jsou v tomto modelu dva úplně jiné světy. Právě proto je nutné pracovat s lokální cenou nemovitosti, lokálním nájemným a příjmy domácností současně.“
Petr Makovský , výkonný ředitel portálu Reality.iDNES.cz a zakladatel projektu Realiťák roku
Model pracuje se dvěma mediánovými čistými příjmy.
V celé České republice představuje v roce 2026 nájem dvoupokojového bytu přibližně 21,7 % čistého příjmu takové domácnosti. Modelová splátka hypotéky odpovídá přibližně 29,5 %.
V Praze je zatížení výrazně vyšší: nájem představuje přibližně 25,3 % a splátka hypotéky 38,1 % dvou mediánových čistých příjmů.
Ve Středočeském kraji jde přibližně o 21,6 % versus 28,5 %.
Naopak v Ústeckém kraji vychází nájem na 15,1 % a splátka na 14,2 % modelového čistého příjmu domácnosti.
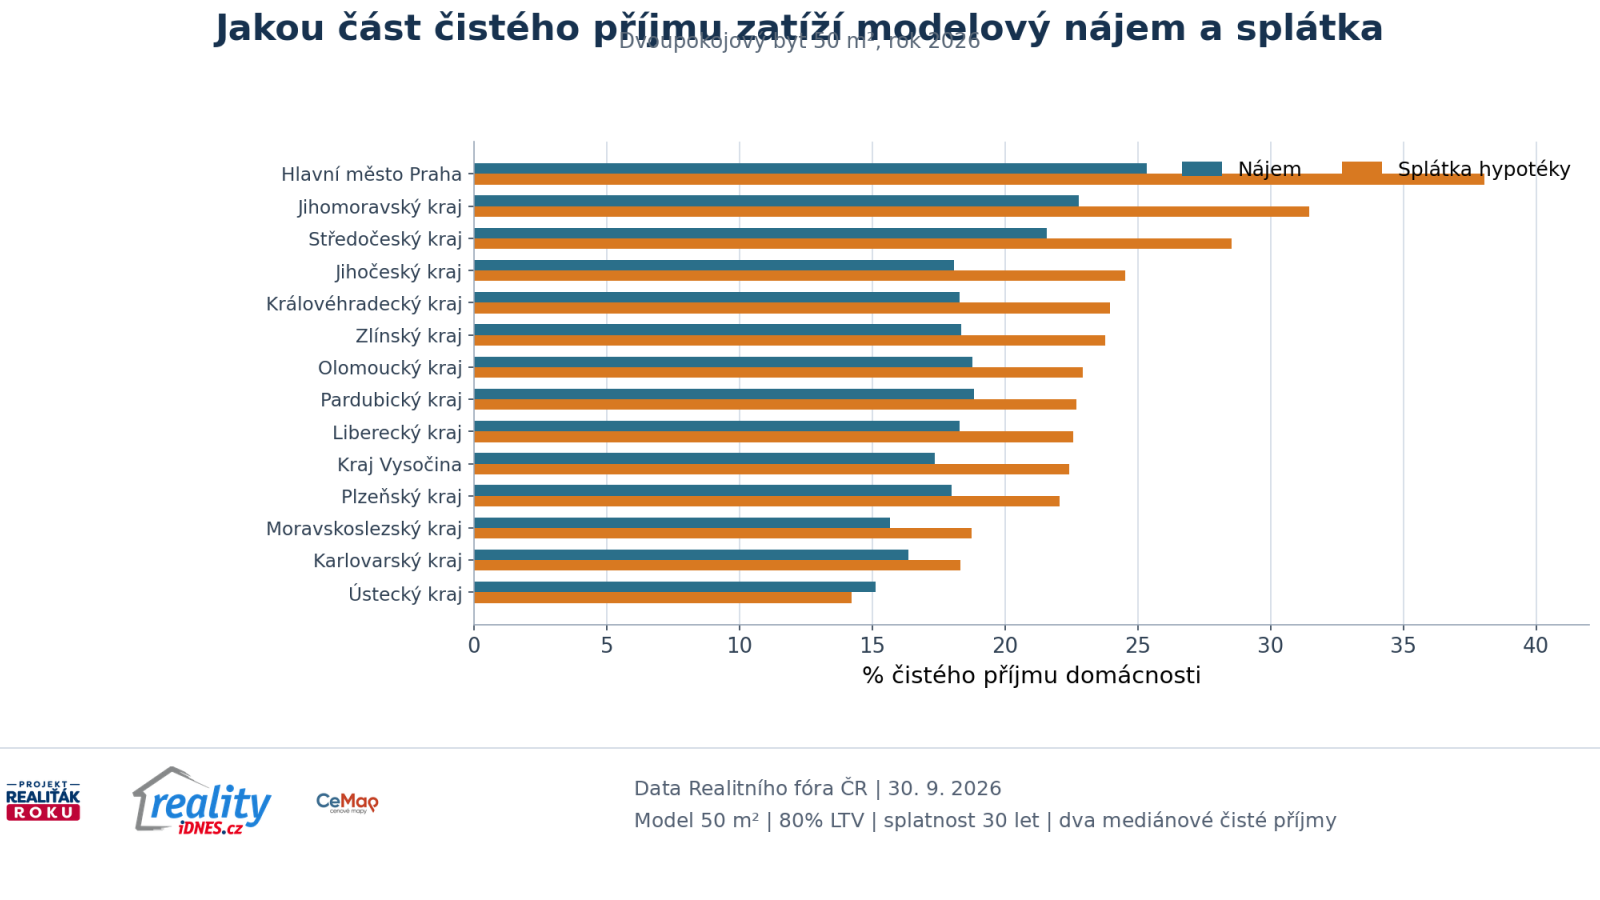 Modelové zatížení dvou mediánových čistých příjmů nájemným a splátkou hypotéky podle krajů.
Jednoduché porovnání nájemného a splátky hypotéky je velmi srozumitelné, ale není kompletním ekonomickým srovnáním nájemního a vlastnického bydlení.
Stejně důležité je připomenout, že modelová hypotéka používá 80% LTV.
Kupující tedy musí mít přibližně pětinu ceny bytu z vlastních zdrojů. To představuje další významnou vstupní bariéru, kterou samotné měsíční porovnání nájmu a splátky neukazuje.
„Tahle data je potřeba číst jako model cash-flow, nikoli jako automatickou odpověď na otázku, zda se vyplatí nájem, nebo koupě. Síla modelu je v tom, že používá stejnou metodiku napříč roky a kraji. Díky tomu velmi dobře ukazuje, kde se poměr mezi cenou bydlení, nájemným, úrokem a příjmem domácnosti mění.“
Ondřej Hon , majitel CEMAP – cenové mapy a porotce projektu Realiťák roku
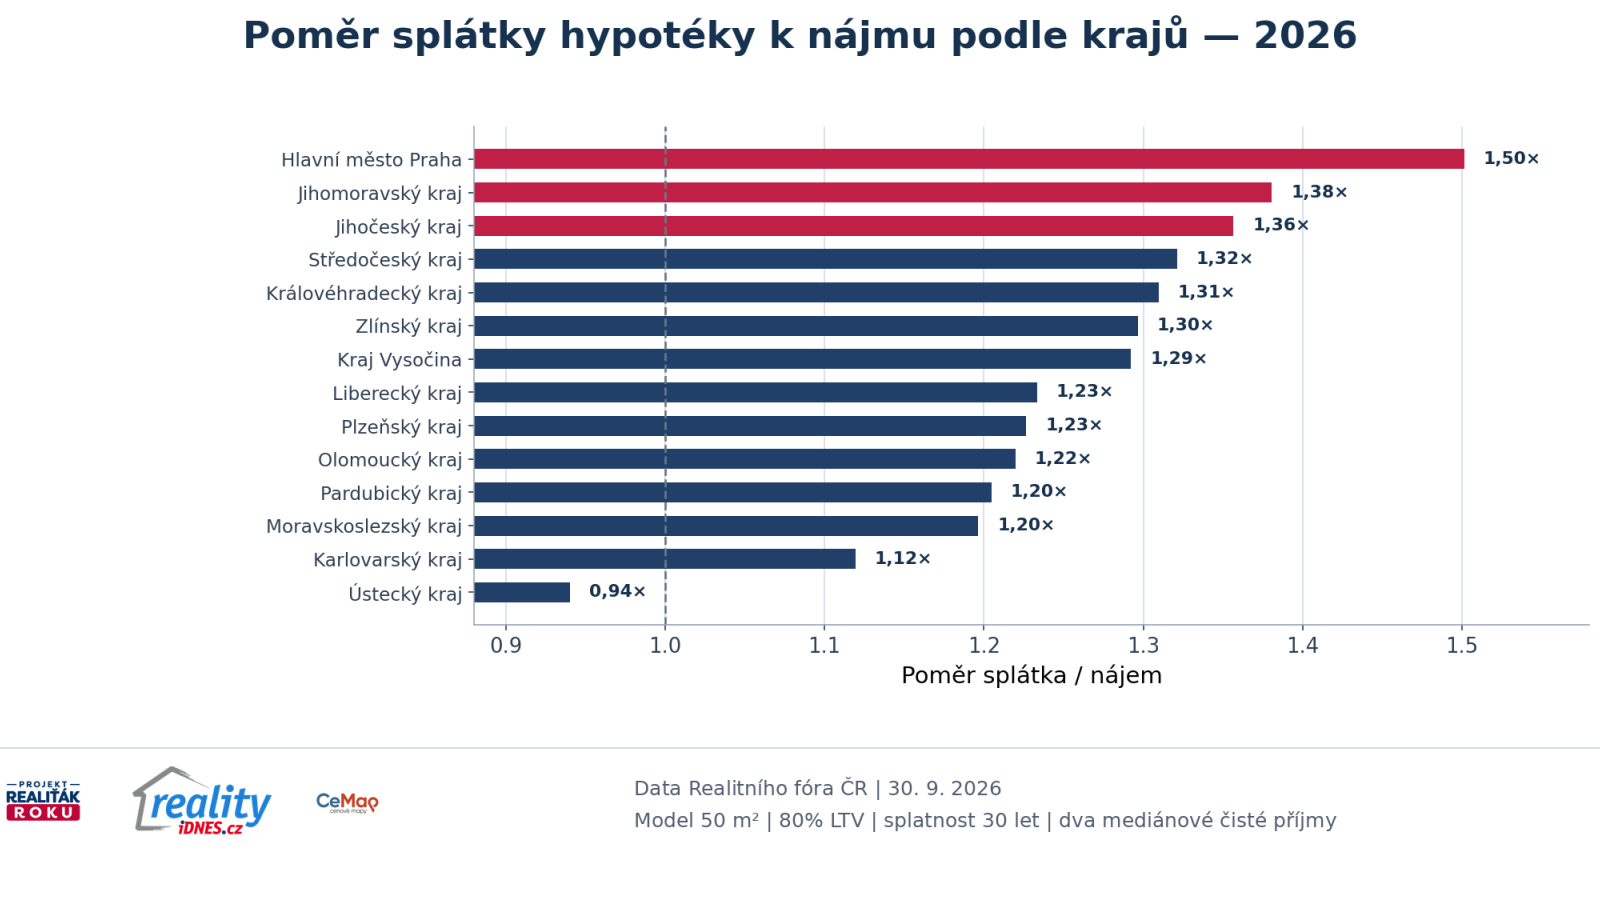 Poměr modelové měsíční splátky hypotéky k nájemnému ukazuje výrazné regionální rozdíly.
Důležité: následující část není součástí modelového datasetu Realitního fóra ČR. Jde o aktuální vnější kontext, který pomáhá výsledky interpretovat.
Česká národní banka ponechala 17. září 2026 dvoutýdenní repo sazbu na 3,75 %. Sazba tak zůstává na úrovni platné od 19. června 2026.
ČBA Hypomonitor za srpen 2026 uvádí průměrnou realizovanou sazbu skutečně nových hypoték 5,00 %. V červenci činila 4,90 %.
Tuto aktuální hodnotu ale nelze zaměňovat se sazbou použitou v modelu Realitního fóra.
Model používá průměr dostupných měsíčních sazeb ve svém zdrojovém podkladu, který v hypoteční části končí červencem 2026.
Na příjmové straně situaci částečně zlepšuje růst mezd. ČSÚ za druhé čtvrtletí 2026 uvádí průměrnou hrubou mzdu 51 966 Kč, meziročně vyšší o 6,4 %. Reálně mzdy vzrostly o 4,3 %.
Vyšší mzdy dostupnost bydlení zlepšují, proti nim ale stojí ceny nemovitostí a stále relativně vysoké náklady financování.
Metodická poznámka k příjmům
Krajské mediánové mzdy za roky 2025 a 2026 v podkladu Realitního fóra nejsou publikovanou statistikou ČSÚ v této podobě. Jde o dopočet z meziročních temp aplikovaných na úroveň roku 2024. Při interpretaci procentního zatížení příjmů je proto nutné tuto skutečnost respektovat.
Samotné porovnání měsíčního nájemného a anuitní splátky je dobrý první krok, ale pro skutečné rozhodnutí domácnosti nestačí.
U vlastnického bydlení je potřeba oddělit část splátky představující úrok od části, která snižuje jistinu úvěru a tím zvyšuje vlastní podíl domácnosti na nemovitosti.
Současně je vhodné připočítat výdaje, které nájemník v dané podobě nenese:
U nájmu je naopak významná nižší vstupní kapitálová bariéra a vyšší flexibilita.
Pro domácnost je proto užitečné vytvořit si vedle jednoduchého „nájem versus splátka“ také druhý rozpočet:
Kolik peněz nám po zaplacení bydlení, vytvoření rezervy a běžných životních nákladů každý měsíc skutečně zůstane?
Pokud splátka vypadá únosně pouze při současném příjmu, ale domácnost by nezvládla několikaměsíční výpadek jednoho příjmu, je její rozpočet zranitelnější.
U dlouhého úvěru je také vhodné počítat s možností budoucí refixace a nepracovat pouze s aktuální nabídkou banky.
Model Realitního fóra pracuje s 80% LTV.
Samotné porovnání nájemného a splátky proto nezachycuje jednu z největších bariér koupě: potřebu vlastních zdrojů.
Domácnost musí vedle pravidelného příjmu disponovat kapitálem na část kupní ceny a současně by neměla vyčerpat veškerou hotovost, protože po koupi potřebuje finanční rezervu.
Čím dražší je region, tím výraznější může být tato vstupní překážka, i když by následná splátka byla z běžného příjmu zvládnutelná.
To je důležité zejména při srovnávání Prahy s levnějšími regiony. Rozdíl v měsíční splátce je viditelný okamžitě, ale rozdíl v potřebném vlastním kapitálu může být pro domácnost ještě zásadnější.
Ekonomická tabulka sama nedokáže zachytit hodnotu stability nebo naopak mobility.
Domácnost, která očekává změnu zaměstnání, stěhování do jiného města nebo změnu velikosti rodiny, může přikládat flexibilitě nájmu vyšší hodnotu.
Pro domácnost s dlouhodobou vazbou na lokalitu může být naopak vlastnictví důležité, i když krátkodobé měsíční cash-flow vychází hůře.
Rozhodnutí je proto vhodné posuzovat v několika časových horizontech.
Praktický postup by měl začínat konkrétní nemovitostí, nikoli obecným tvrzením, že nájem nebo koupě je vždy „lepší“.
Model Realitního fóra je užitečný především jako srovnávací rámec.
Neříká, co má konkrétní člověk udělat. Ukazuje, jak se za deset let změnil vztah ceny bytu, úroku, nájemného a příjmů a jak odlišně tento vztah vypadá v jednotlivých regionech.
Model ukazuje výrazný posun.
Ještě v roce 2016 byla u modelového dvoupokojového bytu měsíční splátka hypotéky výrazně pod nájemným. V roce 2021 se obě částky téměř potkaly. Od roku 2022 je modelová měsíční splátka vyšší a v roce 2026 dosahuje celorepublikový rozdíl téměř 6 000 Kč.
To samo o sobě ale neznamená, že nájem je ekonomicky „výhodnější“ a vlastnictví „nevýhodnější“.
Nájem a splátka jsou dvě rozdílné platby. Z nájmu nevzniká vlastnický podíl na nemovitosti, zatímco část hypoteční splátky umořuje jistinu.
Na druhé straně vlastník nese náklady, které nájemce obvykle nenese ve stejném rozsahu, a k hypotéce potřebuje vlastní kapitál.
Regionální srovnání zároveň ukazuje, jak nebezpečné je mluvit o českém trhu jako o jednom celku.
V Praze je modelová hypotéka o více než 11 tisíc korun měsíčně vyšší než nájem. V Ústeckém kraji je naopak modelová splátka o několik set korun nižší.
Stejná metodika a stejný princip financování tak vedou k naprosto odlišným výsledkům podle ceny nemovitosti a příjmové úrovně regionu.
Rozhodnutí mezi nájmem a koupí proto nedělejte podle věty „nájem jsou vyhozené peníze“ ani podle věty „hypotéka je dnes příliš drahá“.
Potřebujete konkrétní cenu bytu, konkrétní nájemné v lokalitě, vlastní zdroje, nabídku banky a realistický rozpočet domácnosti.
Článek vychází z modelu připraveného pro Realitní fórum ČR.
Pro hlavní srovnání model používá:
Hypoteční sazba pro rok 2026 vychází z průměru dostupných měsíčních sazeb v modelovém podkladu za období leden až červenec 2026.
Ceny bytů a nájemné jsou nabídkové, nikoliv skutečně sjednané realizační ceny.
Rok 2026 je v některých vstupních řadách neúplný: ceny bytů a nájmů pokrývají leden až září 2026, hypoteční sazby v modelovém podkladu leden až červenec 2026.
Měsíční splátka zahrnuje úrok i splácení jistiny. Samotné srovnání měsíčního cash-flow ale nezohledňuje jako samostatný ekonomický přínos skutečnost, že část splátky zvyšuje vlastní kapitál domácnosti , ani budoucí vývoj hodnoty nemovitosti.
Na obou stranách modelu jsou vyloučeny energie.
Realitní fórum ČR je pracovní platforma projektu Realiťák roku pro odbornou diskusi o dostupnosti bydlení, fungování realitního trhu a tématech, která mají dopad na veřejnost, realitní profesionály i stát.
Datové modely pomáhají pochopit trh. U konkrétní nemovitosti ale rozhodují také lokalita, technický a právní stav, aktuální konkurence a konkrétní způsob financování.
V modelu pro dvoupokojový byt 50 m² v celé ČR vychází nájem na 16 256 Kč měsíčně a splátka hypotéky na 22 159 Kč. Z hlediska měsíčního cash-flow je tedy nájem přibližně o 5 904 Kč nižší.
V Praze model pro rok 2026 ukazuje nájem přibližně 22 528 Kč a splátku hypotéky 33 825 Kč. Rozdíl je přibližně 11 297 Kč měsíčně.
V rámci tohoto modelu pouze v Ústeckém kraji, kde splátka vychází přibližně na 10 135 Kč a nájem na 10 778 Kč měsíčně.
Ne. Srovnání ukazuje především měsíční cash-flow. Nezohledňuje jako samostatný ekonomický přínos to, že část hypoteční splátky umořuje jistinu a zvyšuje vlastní kapitál, ani všechny náklady vlastníka, budoucí hodnotu nemovitosti nebo alternativní výnos vlastních peněz použitých na akontaci.
Model používá 80% LTV, tedy hypotéku ve výši 80 % hodnoty bytu a přibližně 20 % vlastních zdrojů.
Model používá splatnost 30 let.
V celorepublikovém modelu roku 2026 je měsíční splátka hypotéky u dvoupokojového bytu přibližně o 5 900 Kč vyšší než nájem.
Regionální rozdíly jsou ale zásadní: v Praze činí rozdíl přes 11 tisíc Kč, zatímco v Ústeckém kraji je modelová splátka naopak mírně nižší než nájem.
Samotná měsíční částka však nestačí k rozhodnutí. Domácnost musí připočítat vlastní kapitál, tvorbu majetku, náklady vlastníka, finanční rezervu, délku plánovaného bydlení a hodnotu flexibility.
9. ročník projektu Realiťák roku dlouhodobě pomáhá veřejnosti orientovat se na realitním trhu a vybírat kvalitní realitní profesionály.
Realitní fórum ČR rozšiřuje tuto činnost o odbornou diskusi nad dostupností bydlení, fungováním realitního trhu a tématy s dopadem na veřejnost, realitní profesionály i stát.
Projekt Realiťák roku probíhá pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu České republiky, Senátu Parlamentu České republiky, Hlavního města Prahy a Hospodářské komory hlavního města Prahy.
Monika Lukášová
ředitelka projektu Realiťák roku
E-mail: monika.lukasova@realitakroku.cz
Článek má informační a analytický charakter a nepředstavuje individuální finanční, investiční ani úvěrové doporučení. Konkrétní rozhodnutí domácnosti má vycházet z jejího příjmu, rezerv, plánovaného horizontu bydlení, konkrétní nemovitosti a nabídky financování.
 Monika Lukášová,
 Petr Makovský,
 Ondřej Hon