26.9.2026 21:30
Kupní smlouva je podepsaná. Kupující má peníze nebo schválenou hypotéku. Přesto ještě nemusí být ani koruna na účtu prodávajícího. Kdy tedy skutečně dostanete kupní cenu, kde jsou peníze během převodu, co se děje na katastru a proč může být nejbezpečnější několik milionů korun na určitou dobu „zamknout“ v úschově?
O seriálu
Tento článek je třetím dílem série Prodávám nemovitost: 20 situací, ve kterých se nevyplatí udělat chybu. Tentokrát se dostáváme do fáze, kdy už je kupující vybraný, smlouvy se podepisují a prodávající logicky řeší nejdůležitější otázku: Kdy skutečně dostanu své peníze?
Rychlá odpověď
Kupní cena bývá nejprve bezpečně složena do úschovy nebo jinak zajištěna. Poté se podá návrh na vklad vlastnického práva do katastru.
Prodávajícímu se peníze zpravidla uvolní až po zápisu kupujícího jako nového vlastníka a po splnění dalších podmínek uvedených ve smlouvě o úschově. Přesný okamžik proto neurčuje pocit ani ústní dohoda, ale smluvní mechanismus.
01
Kupní cena je bezpečně zajištěna
02
Katastr povolí a provede vklad vlastnického práva
03
Schovatel uvolní peníze prodávajícímu
Praktický tip
Kvalitní makléř koordinuje kupujícího, advokáta nebo jiného schovatele, banku i katastr tak, aby prodávající věděl, kde jsou peníze, co se právě děje a která podmínka musí být splněna jako další.
Prodávající má za sebou prohlídky, vybral kupujícího, dohodl cenu a podepsal kupní smlouvu. Je přirozené očekávat, že právě teď přijde platba.
U nemovitostí ale vzniká zvláštní situace. Kupující nechce poslat několik milionů korun přímo prodávajícímu ve chvíli, kdy ještě není vlastníkem. Prodávající naopak nechce převést vlastnické právo, aniž by měl jistotu, že je celá kupní cena připravena.
Právě tento časový a právní „meziprostor“ řeší úschova.
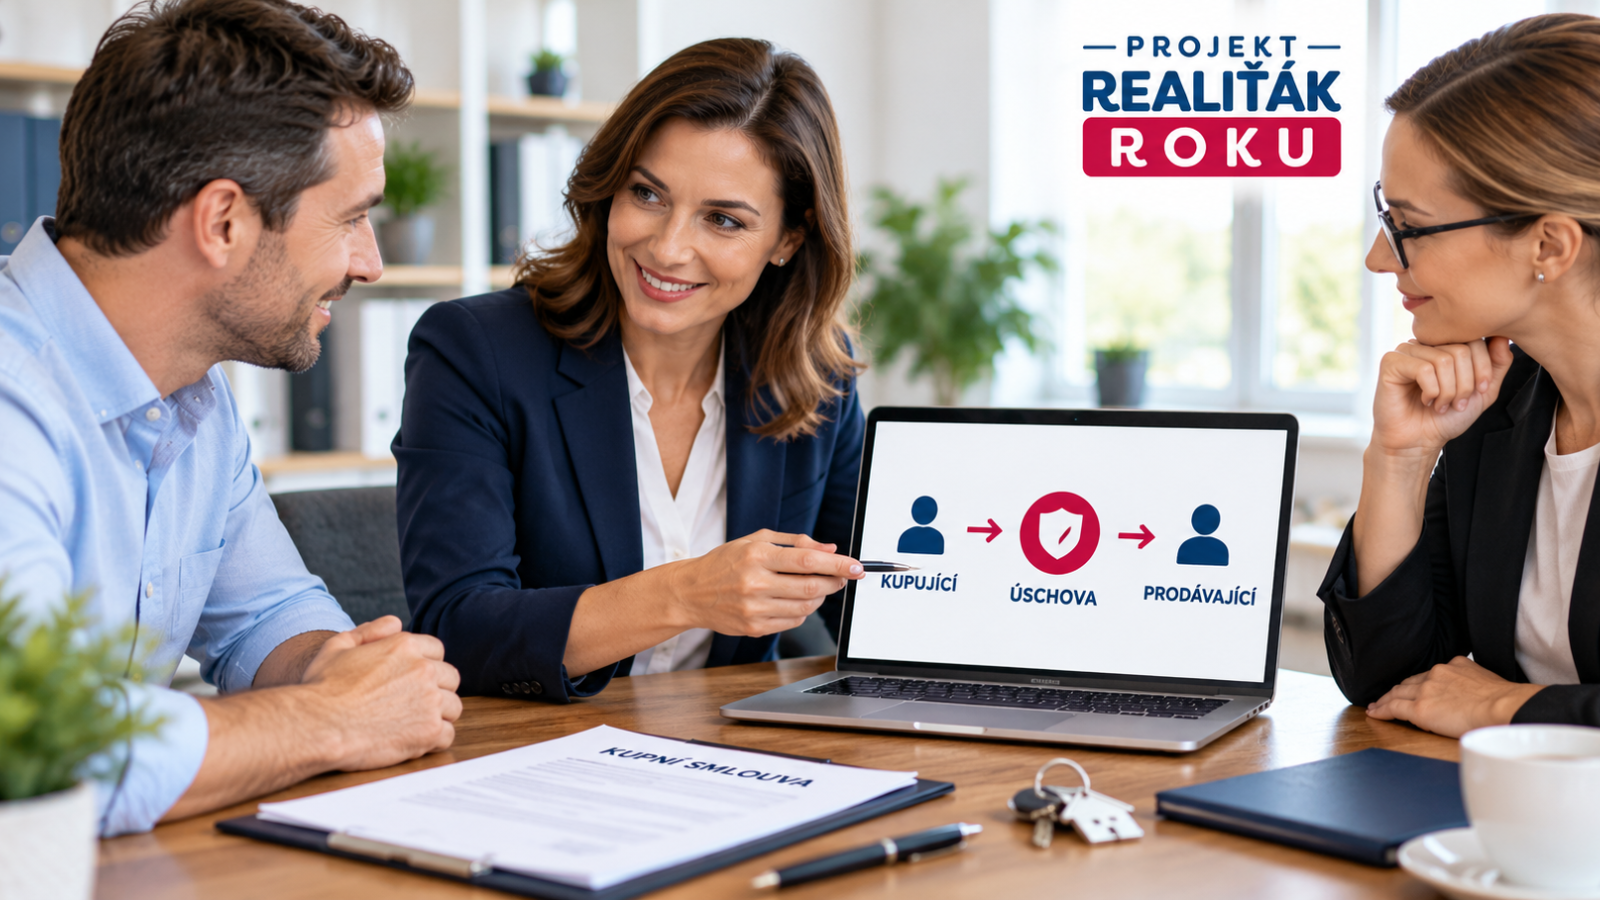
„Prodávající často říká: smlouva je podepsaná, tak kdy už budou peníze? Jenže právě v této fázi musí fungovat bezpečnostní mechanismus. Kupující potřebuje jistotu převodu a prodávající jistotu zaplacení. Správně nastavená úschova chrání obě strany.“
Monika Lukášová, ředitelka projektu Realiťák roku
Smyslem úschovy je oddělit kupní cenu od běžných účtů prodávajícího i kupujícího a nastavit předem jasná pravidla, kdy a komu mohou být peníze vydány.
V praxi se u realitních obchodů nejčastěji setkáte s advokátní, notářskou nebo bankovní úschovou. Každá funguje podle trochu jiných pravidel, ale pro prodávajícího je nejdůležitější jedna věc: přesně rozumět podmínkám výplaty.
Advokátní úschova
Peníze jsou vedeny na účtu úschovy advokáta a jejich přijetí i vydání podléhá pravidlům advokacie a evidenci úschov. Rozhodující je smlouva o úschově a v ní uvedené podmínky.
Notářská úschova
Notář přijímá peníze za účelem jejich vydání podle předem sjednaných podmínek. Pro každou úschovu peněz se používá samostatný účet.
Bankovní úschova
Úschovu poskytuje banka podle svých smluvních podmínek. Důležité je předem zkontrolovat cenu služby, požadované dokumenty i způsob uvolnění peněz.
Podrobně se jednotlivým typům věnujeme v článku Úschova kupní ceny při koupi nemovitosti: advokátní, notářská nebo bankovní? .
Pozor na „pošlete to rovnou mně“
Přímá platba celé kupní ceny na běžný účet prodávajícího ještě před převodem může být pro kupujícího velmi riziková. Stejně nebezpečné je pro prodávajícího převést vlastnictví bez jistoty, že je kupní cena skutečně zajištěna. Proto musí mít obě strany jasný mechanismus, který řeší obě rizika současně.
Nejdůležitější není pouze to, kdo úschovu poskytuje. Stejně důležité je, co přesně musí nastat, aby peníze odešly prodávajícímu.
Zkontrolujte zejména:
Nemusí. Hypotéka ale přidává do transakce dalšího účastníka – banku kupujícího – a s ní také podmínky čerpání.
Banka může před odesláním úvěru požadovat například podepsanou kupní smlouvu, zástavní smlouvu, doklad o složení vlastních prostředků kupujícího, potvrzení o pojištění nebo podání návrhu na vklad zástavního práva.
Samotné schválení hypotéky tedy ještě neznamená, že banka již peníze poslala.
Pro prodávajícího je důležitá jiná otázka než „Má hypotéku schválenou?“
Je kupní cena už bezpečně zajištěná a jsou splněny podmínky, aby mohla banka svou část skutečně vyčerpat?
Velmi běžná je situace, kdy na prodávané nemovitosti stále vázne zástavní právo banky prodávajícího.
To samo o sobě prodej neznemožňuje. Musí však být správně nastavena návaznost mezi bankou prodávajícího, kupujícím, případně jeho financující bankou, úschovou a katastrem.
Část kupní ceny může být podle konkrétního postupu použita přímo na splacení stávajícího úvěru prodávajícího. Zbytek kupní ceny pak putuje do úschovy nebo se uvolňuje podle smluveného harmonogramu.
Tady musí sedět termíny téměř na den přesně
Vyčíslení úvěru, souhlas banky s výmazem zástavy, čerpání nové hypotéky a podmínky úschovy musí být vzájemně sladěné. Jedna nesprávná návaznost může převod výrazně zdržet.
Ve chvíli, kdy jsou splněny smluvní podmínky pro podání návrhu, se kupní smlouva společně s návrhem na vklad dostává na příslušný katastrální úřad.
U nemovitosti se objeví plomba, tedy informace, že probíhá změna právního stavu. Katastr následně kontroluje, zda jsou splněny podmínky pro zápis.
2 000 Kč
správní poplatek za přijetí návrhu na vklad
20 dnů
nejdříve po této lhůtě od odeslání informace může být vklad povolen
22 dnů
průměrná doba provedení vkladu v srpnu 2026 podle ČÚZK
Dvacetidenní ochranná lhůta se nepočítá jednoduše jako „20 dnů od podání“. Katastr může vklad povolit nejdříve po uplynutí 20 dnů od odeslání informace osobám, jejichž zapsaná práva se mají změnit nebo zaniknout.
Průměrná doba 22 dnů také není garantovaný termín. Pokud jsou ve smlouvách nebo návrhu chyby, objeví se další řízení nebo je potřeba něco doplnit, celý proces se může protáhnout.
„Katastr není poslední administrativní formalita, kterou už nemusíme řešit. Právě na jeho výsledku často závisí výplata několika milionů korun z úschovy. Proto musí být smlouvy, návrh na vklad i návaznosti na banky připravené jako jeden celek.“
Petr Makovský, výkonný ředitel portálu Reality.iDNES.cz a zakladatel projektu Realiťák roku
Více o chybách v této fázi najdete v článku Jedna chyba na katastru může zhatit celý prodej nemovitosti .
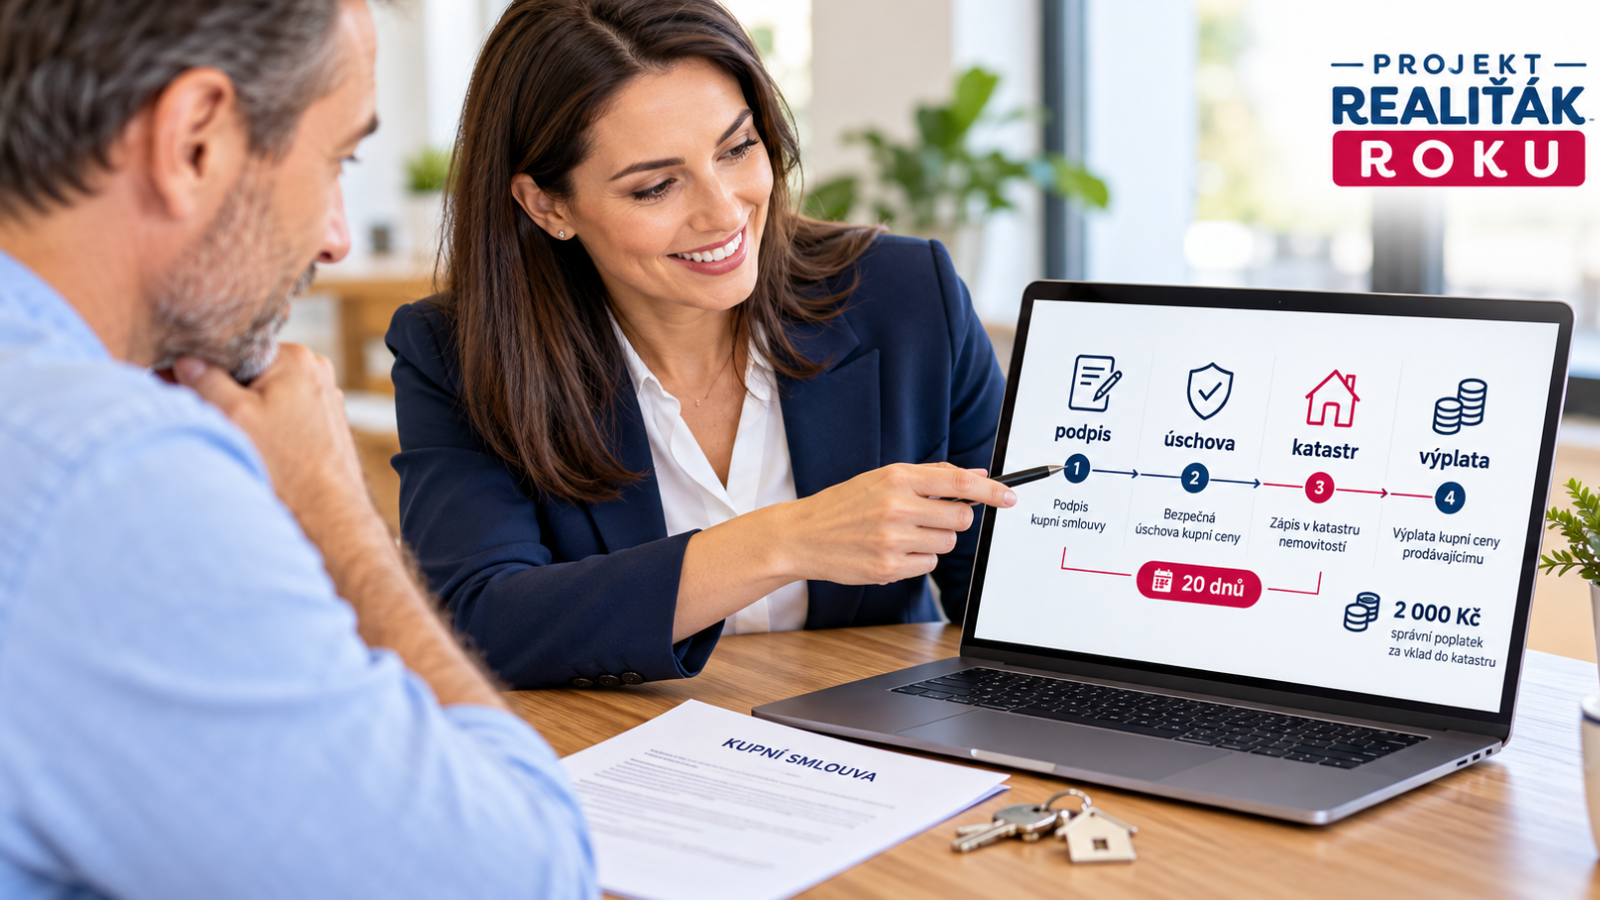
Když katastr vklad povolí, kupující se stává zapsaným vlastníkem. Právní účinky zápisu se vztahují k okamžiku, kdy návrh na vklad došel příslušnému katastrálnímu úřadu.
Pro praktickou otázku prodávajícího „kdy dostanu peníze“ je ale rozhodující především to, kdy jsou splněny podmínky sjednané v úschově.
Neexistuje jedna univerzální chvíle platná pro všechny obchody. Rozhoduje smlouva o úschově.
Typické nastavení požaduje, aby byl kupující zapsán jako nový vlastník a aby na listu vlastnictví nebyla žádná nová neplánovaná omezení s výjimkou těch, která byla předem dohodnuta – například zástavního práva banky kupujícího.
Typická logika výplaty
Proto ani povolení vkladu nemusí znamenat, že peníze dorazí ještě tentýž okamžik. Schovatel musí nejprve ověřit splnění podmínek a poté provést platbu podle smlouvy.
Smlouva by neměla říkat jen „po zápisu do katastru“
Čím přesněji popisuje, jaký stav listu vlastnictví se očekává, jaké dokumenty se kontrolují a v jaké lhůtě má schovatel po splnění podmínek platbu provést, tím méně prostoru zůstává pro nejistotu.
Představte si, že v průběhu řízení vznikne na nemovitosti nová plomba, exekuce, zástava nebo jiné nečekané omezení.
Právě proto úschova nemá fungovat jako automat, který po jakémkoliv zápisu kupujícího okamžitě odešle peníze.
Správně nastavené podmínky mají umožnit zkontrolovat, zda výsledek odpovídá tomu, co si strany sjednaly.
Vše proběhlo správně
Kupující je vlastníkem, na listu vlastnictví jsou jen očekávané zápisy a podmínky úschovy jsou splněné. Peníze lze uvolnit prodávajícímu.
Objevil se problém
Schovatel by měl postupovat přesně podle úschovní smlouvy. Peníze se nemají vydat jen proto, že někdo telefonicky potvrdí, že „to bude v pořádku“.
Pak je zásadní, jaký postup je sjednaný ve smlouvách.
Někdy je možné odstranit chybu a podat návrh znovu. V jiném případě může být nutné obchod ukončit a peníze z úschovy vrátit kupujícímu.
Prodávající by nikdy neměl počítat s tím, že pokud se převod nepodaří, peníze v úschově automaticky připadnou jemu. Úschova chrání peníze podle předem sjednaných pravidel – není sankčním nástrojem.
Právě proto musí kupní smlouva a úschovní smlouva fungovat společně a řešit i scénář, kdy převod neproběhne napoprvé.
Další častá otázka zní: když už je kupující zapsaný v katastru, má okamžitě dostat klíče?
Správná odpověď opět zní: podle smlouvy.
Předání nemovitosti může být navázáno například na zápis vlastnického práva, na vyplacení kupní ceny prodávajícímu nebo na konkrétní počet dnů od splnění sjednané podmínky.
Ideální je, když smlouvy odpovídají na tři otázky bez jediného telefonátu navíc:
Kdy se vyplatí peníze? Kdy se předá nemovitost? A od kdy přecházejí náklady a odpovědnost na kupujícího?
Peníze za nemovitost zpravidla nedostanete podpisem kupní smlouvy. Nejprve musí být bezpečně zajištěny, proběhne převod vlastnického práva a teprve po splnění podmínek úschovy se kupní cena uvolní prodávajícímu.
Podepsat smlouvy bez toho, abyste přesně věděli, kde budou peníze, kdo je může uvolnit, za jakých podmínek a co se stane, když se převod zkomplikuje.
Projekt Realiťák roku pomáhá veřejnosti najít prověřené realitní profesionály, kteří umějí koordinovat celý obchod – od výběru kupujícího až po bezpečné vyplacení kupní ceny a předání nemovitosti.
Záleží na smluvním nastavení. Nejčastěji se kupní cena prodávajícímu uvolní z úschovy po povolení vkladu vlastnického práva kupujícího a po splnění dalších podmínek uvedených ve smlouvě o úschově.
Úschova chrání obě strany. Kupující neposílá miliony prodávajícímu dříve, než je převod bezpečně dokončen, a prodávající má zároveň jistotu, že kupní cena byla před převodem zajištěna.
Katastr může vklad povolit nejdříve po uplynutí zákonné dvacetidenní ochranné lhůty. Podle ČÚZK byla v srpnu 2026 průměrná doba provedení vkladu 22 dnů. Konkrétní řízení ale může trvat déle.
Správní poplatek za přijetí návrhu na zahájení řízení o povolení vkladu činí 2 000 Kč.
Postup závisí na důvodu zamítnutí a smluvní dokumentaci. Peníze v úschově se nemají automaticky vyplatit prodávajícímu. Smlouvy musí určit, zda se bude chyba napravovat, podá se nový návrh nebo se peníze vrátí kupujícímu.
Ano. Je ale potřeba správně koordinovat splacení původního úvěru, podmínky banky prodávajícího, případnou hypotéku kupujícího, výmaz stávající zástavy a úschovu kupní ceny.
Termín předání musí určit smlouva. Může být navázán na zápis kupujícího do katastru, vyplacení kupní ceny nebo jinou jasně stanovenou podmínku. Vždy je vhodné sepsat předávací protokol.
Prodávající má právo vědět, kde se jeho kupní cena v každém okamžiku nachází a co se musí stát, aby byla uvolněna.
Bezpečný obchod proto není postavený na větě „peníze přijdou po katastru“. Musí být přesně popsáno, kdo peníze drží, jaké dokumenty kontroluje, co se smí objevit na listu vlastnictví a v jaké lhůtě se po splnění podmínek peníze odešlou.
Pokud jsou kupní smlouva, úschova, financování a katastr připravené jako jeden navazující proces, nemusí být čekání na peníze stresující. Prodávající totiž přesně ví, co se děje a proč.
Podíváme se na první zásadní smlouvu celého obchodu. Co musí obsahovat, co v ní může být nebezpečné, kdo ji má podepsat a proč může jeden špatně nastavený odstavec ovlivnit celý další průběh prodeje.
Devátý ročník projektu Realiťák roku pokračuje v podpoře kvalitních, odborných a etických realitních služeb v České republice. Projekt pomáhá veřejnosti lépe se orientovat na realitním trhu a najít prověřené makléře podle regionu, zkušeností a výsledků.
Projekt Realiťák roku probíhá pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu České republiky, Senátu Parlamentu České republiky, Hlavního města Prahy a Hospodářské komory hlavního města Prahy.
Kontakt pro média a odborné dotazy
Monika Lukášová
ředitelka projektu Realiťák roku
monika.lukasova@realitakroku.cz
Poznámka: Informace v článku jsou obecného charakteru. Konkrétní způsob úhrady kupní ceny, podmínky úschovy, postup bank a předání nemovitosti se mohou podle konkrétní transakce lišit. Smluvní dokumentaci je vhodné připravit nebo zkontrolovat s příslušným právním odborníkem.
 Monika Lukášová,
 Petr Makovský