9.10.2026 21:27
Dostupnost vlastního bydlení dnes zásadně ovlivňuje nejen cena nemovitosti a úroková sazba, ale také počet příjmů v domácnosti. Data připravená pro Realitní fórum ČR ukazují, že modelová splátka dvoupokojového bytu představuje v roce 2026 v celé ČR přibližně 29,5 % dvou mediánových čistých příjmů. V Praze je to 38 %. Pro člověka, který financuje bydlení sám, je situace výrazně náročnější: dvoupokojový byt v Praze představuje 76 % jednoho mediánového čistého příjmu a třípokojový byt dokonce 97 %. Analýza ukazuje, jak moc se dostupnost liší mezi kraji i mezi single domácností a párem.
DATA REALITNÍHO FÓRA ČR
Analýza vychází z datového podkladu připraveného pro Realitní fórum ČR konané 30. září 2026 v Poslanecké sněmovně Parlamentu ČR. Model pracuje s 80% LTV, splatností 30 let a mediánovými čistými příjmy. Zdrojovou základnu tvoří ČSÚ, ČBA, DataStat, CEMAP – cenové mapy a Reality.iDNES.cz. Více o projektu: Realitní fórum ČR.
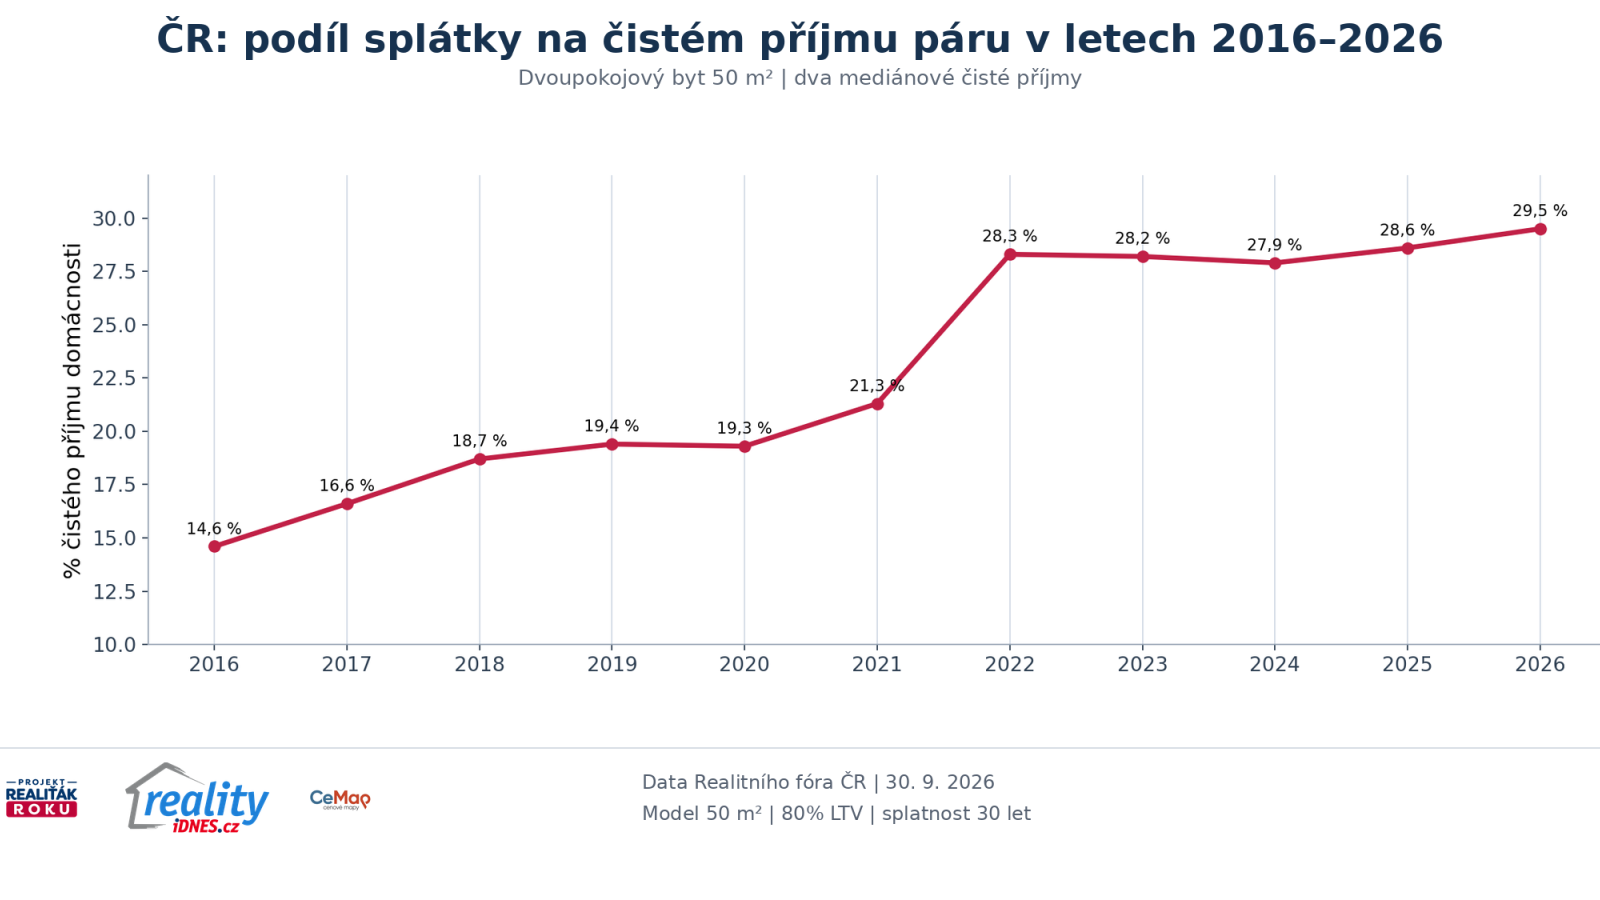
Pro domácnost se dvěma mediánovými čistými příjmy představuje v celé ČR modelová splátka dvoupokojového bytu 29,5 % příjmů. V roce 2016 to bylo jen 14,6 %.
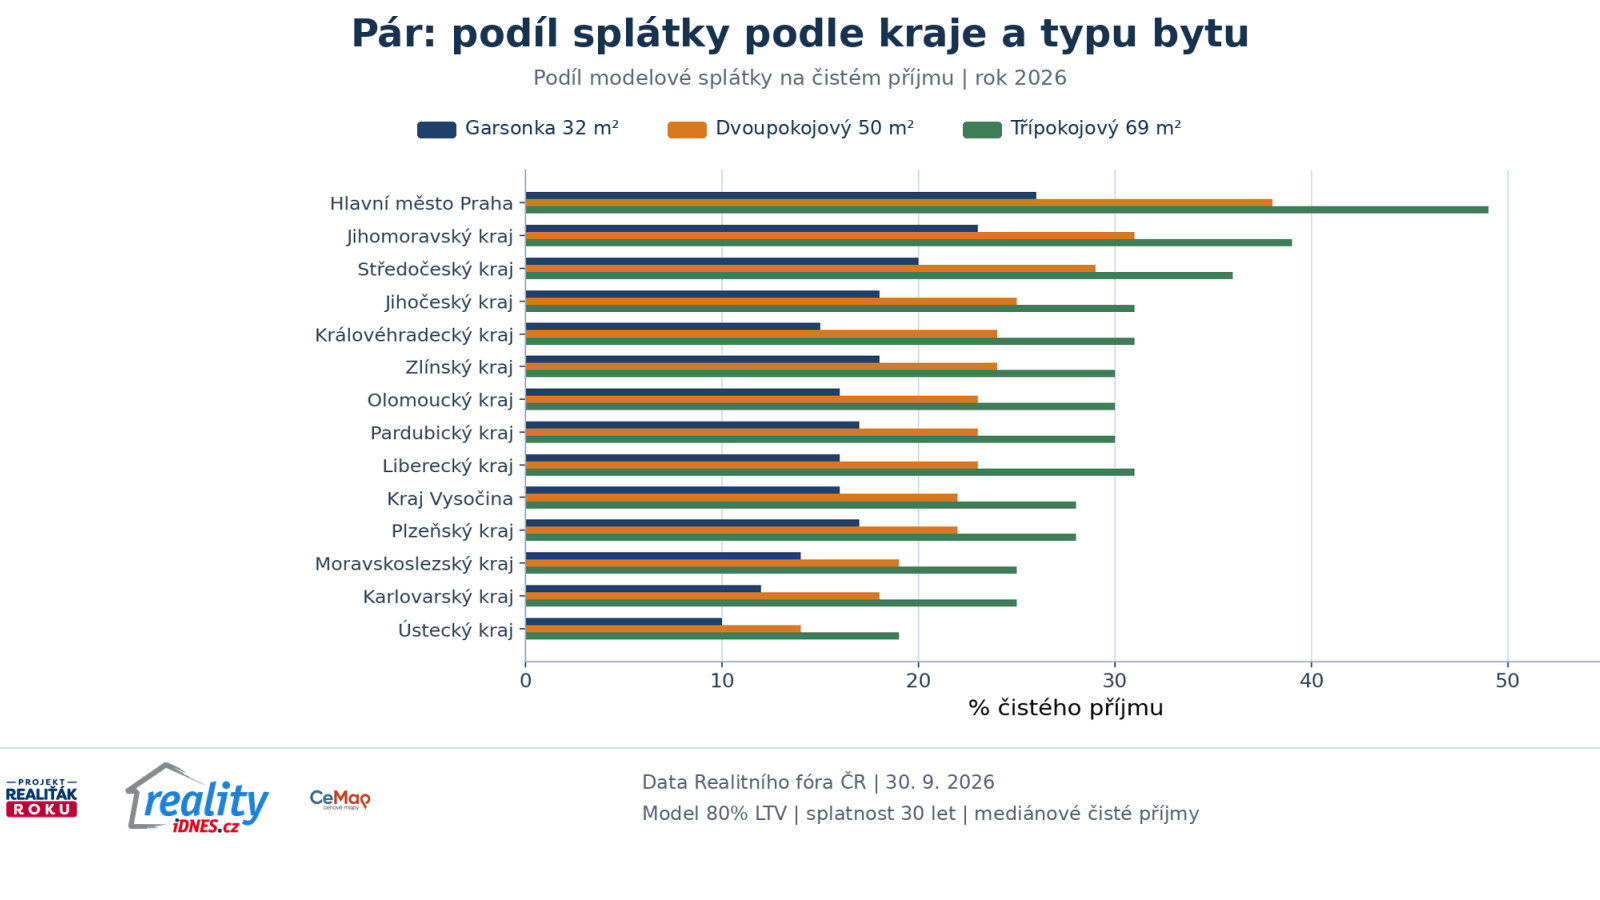
Regionální rozdíly jsou výrazné. V Praze vychází dvoupokojový byt na 38 % příjmů páru, zatímco v Ústeckém kraji na 14 %.
Pro single domácnost je situace podstatně složitější: dvoupokojový byt v Praze znamená 76 % jednoho mediánového čistého příjmu, v Jihomoravském kraji 63 % a ve Středočeském 57 %.
Celorepublikový model pro domácnost se dvěma mediánovými čistými příjmy a dvoupokojovým bytem ukazuje velmi výrazný posun. V roce 2016 představovala splátka hypotéky 14,6 % příjmů domácnosti. V roce 2017 to bylo 16,6 %, v roce 2018 18,7 % a v roce 2019 19,4 %.
Po krátké stabilizaci přišlo zásadní zhoršení v období vyšších sazeb. V roce 2021 činilo zatížení 21,3 %, v roce 2022 už 28,3 %. Následující roky se ukazatel držel velmi vysoko: 28,2 % v roce 2023, 27,9 % v roce 2024, 28,6 % v roce 2025 a 29,5 % v roce 2026.
Za deset let se tak podíl modelové splátky na příjmu domácnosti více než zdvojnásobil. Přestože nominální mzdy rostly, kombinace vyšších cen bytů a vyšších nákladů na financování jejich růst překonala.
„Pro domácnost je důležité, že nejde jen o absolutní cenu bytu. Rozhodující je vztah ceny, úroku a příjmu. Právě ten ukazuje, proč může být dnešní bydlení pocitově i reálně hůře dostupné, i když domácnost vydělává podstatně více než před deseti lety.“
Monika Lukášová, ředitelka projektu Realiťák roku
Regionální pohled ukazuje, že označení „dostupnost bydlení v ČR“ skrývá několik velmi odlišných trhů. Model porovnává tři typy bytů: garsonku 32 m², dvoupokojový byt 50 m² a třípokojový byt 69 m².
U dvojice se dvěma mediánovými čistými příjmy vychází nejvyšší zatížení v Praze. Garsonka znamená přibližně 26 % příjmů, dvoupokojový byt 38 % a třípokojový byt 49 %.
V Jihomoravském kraji model ukazuje 23 %, 31 % a 39 %. Ve Středočeském kraji 20 %, 29 % a 36 %. Na opačném konci stojí Ústecký kraj, kde je zatížení 10 % u garsonky, 14 % u dvoupokojového bytu a 19 % u třípokojového bytu.
Praha: 38 % | Jihomoravský: 31 % | Středočeský: 29 % | Jihočeský: 25 %
Královéhradecký a Zlínský: 24 % | Olomoucký, Pardubický a Liberecký: 23 %
Vysočina a Plzeňský: 22 % | Moravskoslezský: 19 % | Karlovarský: 18 %
Ústecký kraj: 14 %
„Dostupnost bydlení je dnes extrémně regionální téma. Stejná metodika dává u dvoupokojového bytu 38 procent příjmu páru v Praze a 14 procent v Ústeckém kraji. To je důvod, proč při debatě o dostupnosti nestačí používat jen celorepublikový průměr.“
Petr Makovský, zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz
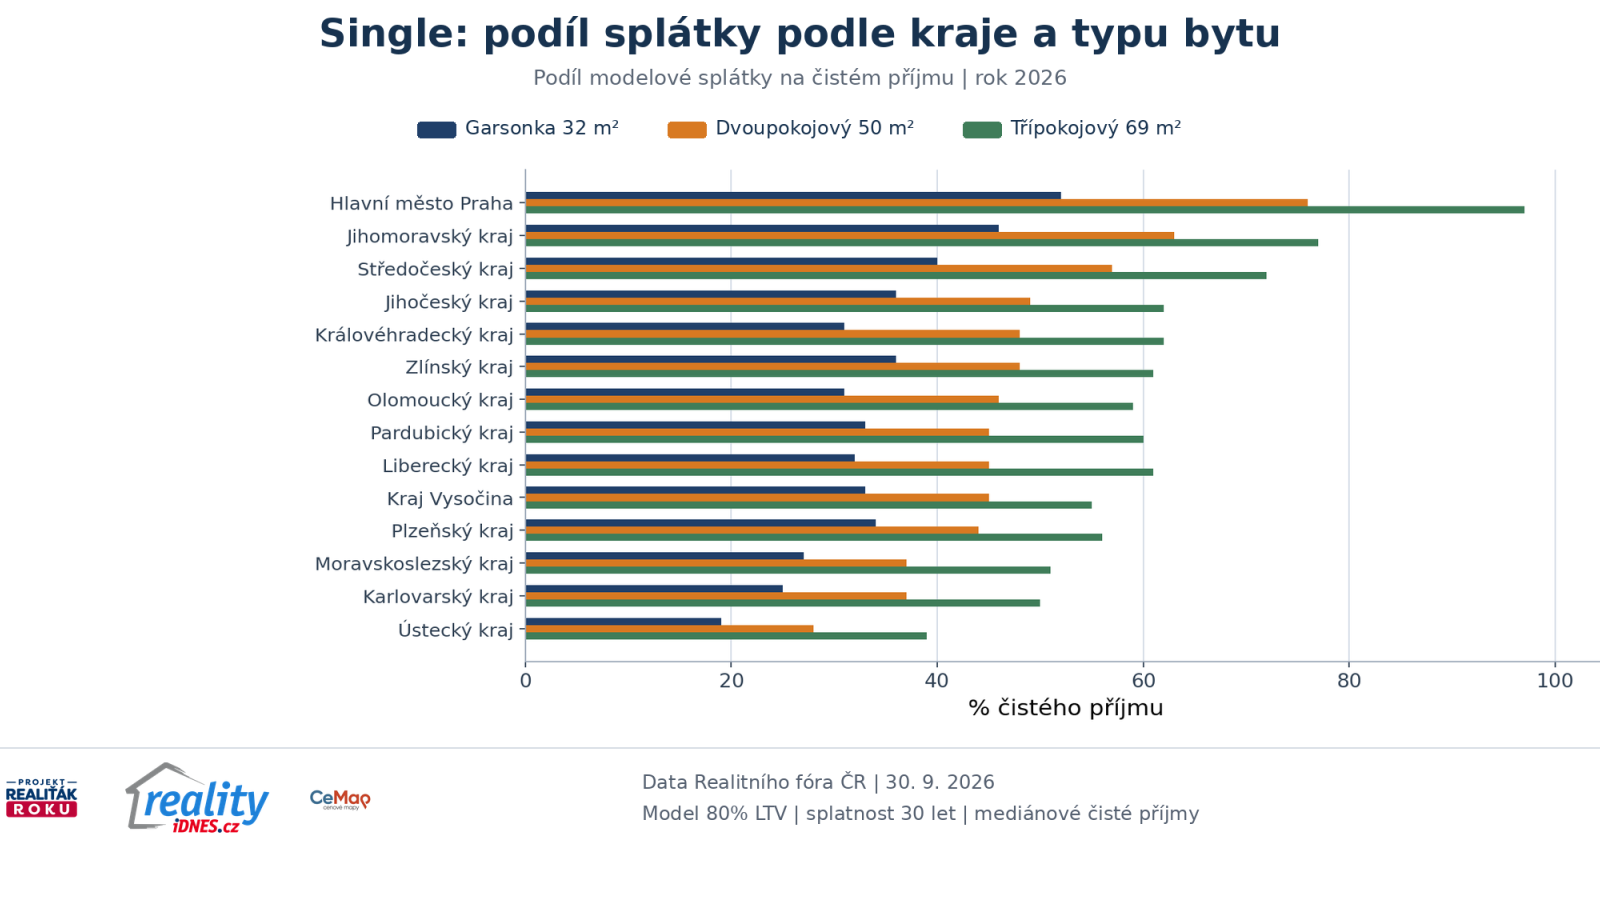
U člověka, který financuje bydlení pouze z jednoho mediánového čistého příjmu, se čísla mění dramaticky. V Praze představuje modelová splátka garsonky 32 m² přibližně 52 % příjmu. U dvoupokojového bytu je to 76 % a u třípokojového bytu 97 %.
Velmi vysoké hodnoty vycházejí také v Jihomoravském kraji: 46 % u garsonky, 63 % u dvoupokojového a 77 % u třípokojového bytu. Ve Středočeském kraji jde o 40 %, 57 % a 72 %.
Ani v levnějších regionech nejde u větších bytů o nízké zatížení. V Moravskoslezském kraji představuje dvoupokojový byt 37 % jednoho mediánového příjmu a třípokojový 51 %. V Karlovarském kraji je to 37 % a 50 %. Nejdostupněji z modelovaných krajů vychází Ústecký kraj: 19 % u garsonky, 28 % u dvoupokojového bytu a 39 % u třípokojového.
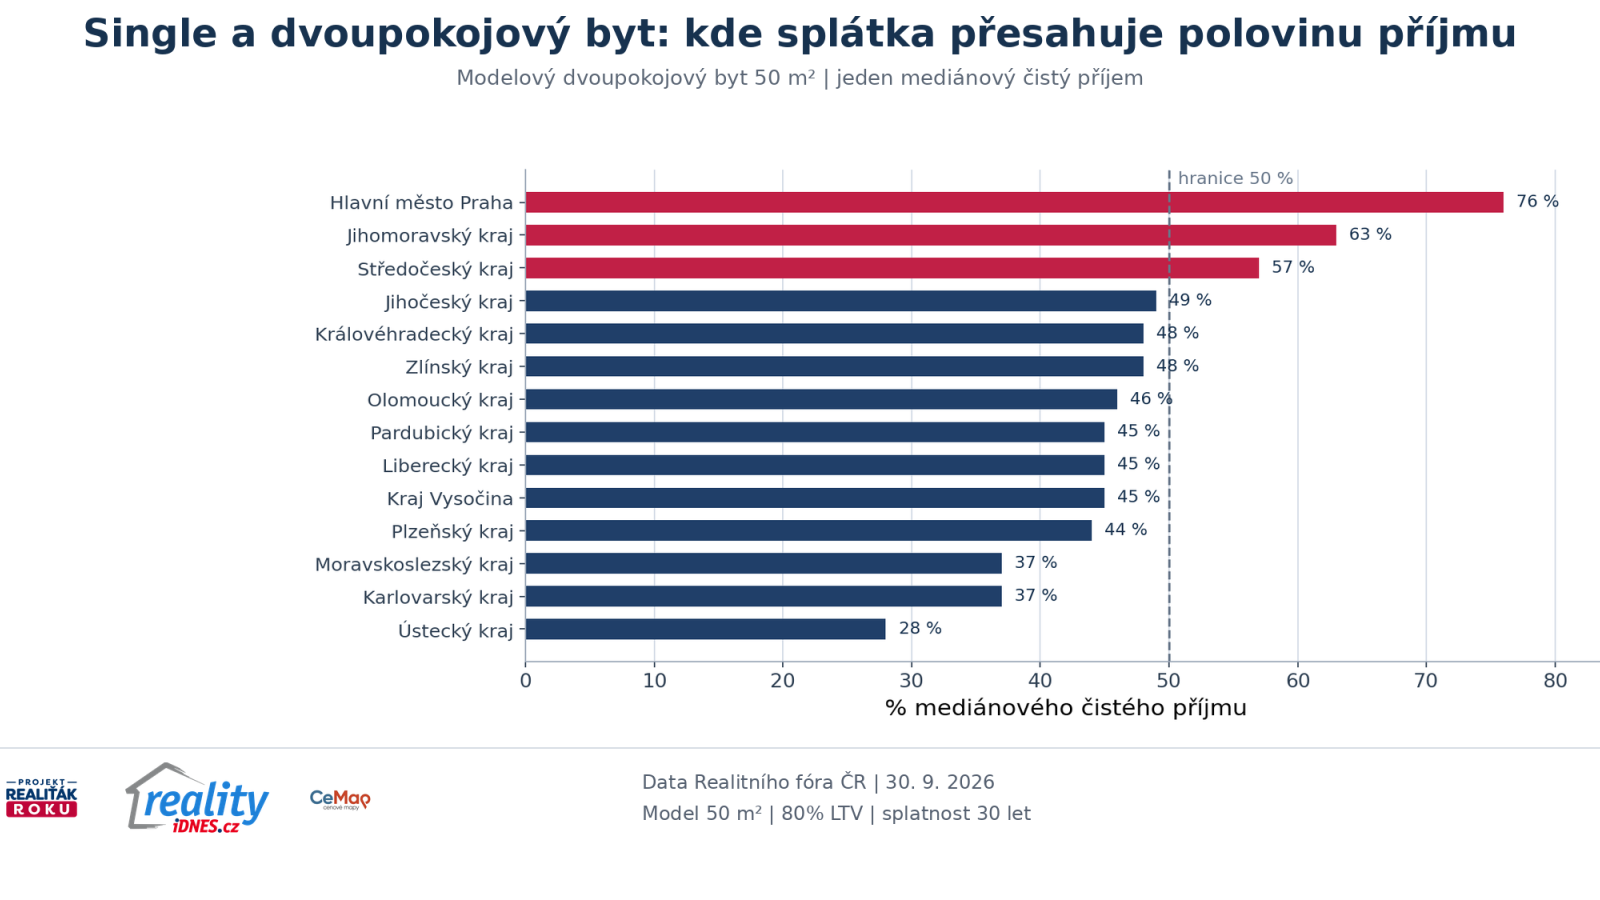
Podklad Realitního fóra pracuje u jednoho příjmu také s orientační hranicí 50 %. Nejde o univerzální legislativní limit a banky posuzují schopnost splácet individuálně, ale pro ilustraci finančního napětí domácnosti je hranice velmi názorná.
U dvoupokojového bytu ji model překračuje v Praze (76 %), Jihomoravském kraji (63 %) a Středočeském kraji (57 %). Jihočeský kraj se 49 % je těsně pod ní.
U třípokojového bytu je situace ještě výraznější: nad 50 % se dostává většina krajů. Karlovarský kraj je přesně na 50 % a pouze Ústecký kraj zůstává výrazně níže na 39 %.
„Tyto výsledky nepředstavují bankovní schvalovací kalkulačku. Jsou modelovým srovnáním stejné situace napříč kraji. Právě díky tomu je velmi dobře vidět, jak velkou roli hraje lokalita a počet příjmů v domácnosti. U jednoho příjmu se dostupnost vlastního bydlení zhoršuje násobně.“
Ondřej Hon, majitel CEMAP – cenové mapy a porotce projektu Realiťák roku
Model velmi dobře porovnává finanční zatížení domácností, ale není totožný s konkrétním posouzením bonity bankou. Reálný klient může mít jiné příjmy, jiné vlastní zdroje, jinou úrokovou sazbu, jinou cenu nemovitosti nebo další závazky.
Proto je největší hodnotou analýzy srovnatelnost. Neříká, že konkrétní single žadatel v Praze hypotéku nedostane nebo že dvojice v Ústeckém kraji ji automaticky získá. Ukazuje, jak velkou část typického příjmu by při stejných předpokladech splátka představovala.
Následující část není součástí modelového datasetu Realitního fóra ČR. Doplňuje aktuální ekonomický kontext k začátku října 2026.
Česká národní banka na zasedání 17. září ponechala dvoutýdenní repo sazbu na 3,75 %. V prohlášení zároveň uvedla, že růst delších tržních úrokových sazeb zpřísnil finanční podmínky a měl by přispívat ke stabilizaci růstu nových úvěrů.
ČBA Hypomonitor za srpen 2026 uvádí průměrnou realizovanou sazbu skutečně nových hypoték 5,00 %, oproti 4,90 % v červenci. Banky v srpnu poskytly nové hypotéky bez refinancování za 26,8 miliardy Kč.
Na druhé straně rostou příjmy. Podle ČSÚ činila ve 2. čtvrtletí 2026 průměrná hrubá mzda 51 966 Kč, meziročně o 6,4 % více. Reálně po zohlednění růstu cen mzda vzrostla o 4,3 %.
Pro dostupnost bydlení je tedy podstatný souběh tří veličin: ceny nemovitosti, nákladů financování a příjmů domácnosti. Růst mezd dostupnost zlepšuje, ale současné sazby a vysoká cenová hladina nemovitostí tento efekt z velké části pohlcují.
Rozdíl mezi single domácností a párem není pouze aritmetické dělení splátky jedním nebo dvěma příjmy. Domácnost se dvěma příjmy má obvykle také větší schopnost absorbovat krátkodobý výpadek jednoho z nich, může rychleji vytvářet vlastní zdroje a zpravidla má širší prostor pro bankovní posouzení. Jeden příjem naproti tomu nese celé riziko bydlení sám. Pokud se změní zaměstnání, přijde delší nemoc nebo vznikne jiný významný výdaj, není k dispozici druhý pravidelný příjem, který by rozpočet stabilizoval.
Proto je vhodné procenta z modelu číst jako ukazatel napětí rozpočtu, nikoli jako hranici „možné–nemožné“. Dvě domácnosti se stejným čistým příjmem mohou mít úplně jinou finanční situaci podle dalších závazků, výše úspor, věku, jistoty zaměstnání a životních nákladů. Přesto je srovnání velmi názorné: čím vyšší část příjmu pohltí samotná splátka, tím menší prostor zůstává na rezervu a neočekávané výdaje.
Model ukazuje garsonku, dvoupokojový a třípokojový byt. Přechod k většímu bytu není jen otázkou několika metrů navíc. V drahých lokalitách znamená násobně vyšší absolutní cenu, vyšší akontaci a vyšší splátku. Právě proto jsou výsledky u single domácností v Praze tak vysoké: potřeba většího bytu se velmi rychle dostává do konfliktu s limitem jednoho mediánového příjmu.
To má důsledky i pro životní cyklus domácností. Jednotlivec může finančně zvládat menší byt, ale při založení rodiny potřebuje větší dispozici. Pokud se současně nepřidá druhý příjem nebo výrazně nevzroste příjem stávající, dostupnost se prudce zhoršuje. Data tedy pomáhají vysvětlit, proč je otázka bydlení propojena s demografií, načasováním rodiny a mobilitou za prací.
Stejně jako v předchozím článku je nutné zdůraznit 80% LTV. Procento splátky k příjmu ukazuje provozní zatížení po získání úvěru, ale neříká, jak dlouho musí domácnost spořit na vlastní zdroje. Ve městech s vysokou cenovou hladinou může být právě tato fáze rozhodující. Domácnost může mít dostatečný příjem pro pravidelnou splátku, ale nedostatečnou hotovost pro vstup do transakce.
Proto je při debatě o dostupnosti užitečné sledovat dvě oddělené veličiny: příjmovou dostupnost a kapitálovou dostupnost. První říká, kolik z měsíčního rozpočtu spotřebuje splátka. Druhá, jak obtížné je vůbec vytvořit potřebné vlastní zdroje. U mladších single domácností se často kumulují obě překážky současně.
Pro kupující je nejdůležitější pracovat s vlastním rozpočtem a nikoli s mediánem. Medián umožňuje srovnávat kraje, ale konkrétní bankovní nabídka může vypadat jinak. Pro realitní makléře je zase důležité rozumět tomu, že kupní síla klientů se v jednotlivých regionech a typech domácností výrazně liší. Nemovitost může být „cenově běžná“ pro pár se dvěma příjmy a současně prakticky nedostupná pro jednotlivce.
Pro veřejnou debatu jsou data důležitá také proto, že ukazují, jak málo vypovídá samotná průměrná cena. Dostupnost je vztah ceny, úroku, příjmu, vlastních zdrojů a potřebné velikosti bydlení. Jakmile jednu z těchto složek vynecháme, dostáváme neúplný obraz.
Data Realitního fóra ČR ukazují dva paralelní příběhy. Prvním je dlouhodobé zhoršení dostupnosti. U páru se dvěma mediánovými čistými příjmy vzrostlo zatížení modelovou splátkou dvoupokojového bytu z 14,6 % v roce 2016 na 29,5 % v roce 2026. Domácnost tedy dnes na stejný model bydlení vydává vůči svému příjmu přibližně dvojnásobný podíl.
Druhým příběhem je propast mezi domácností s jedním a se dvěma příjmy. Dva příjmy fungují jako silný stabilizátor dostupnosti. V Praze představuje dvoupokojový byt 38 % příjmu páru, ale 76 % příjmu jednoho člověka. To není malý rozdíl v komfortu rozpočtu – jde o úplně jinou úroveň finančního rizika a rezervy.
Z pohledu trhu je proto důležité, že debata o dostupnosti bydlení není jen debatou o „průměrné ceně bytu“. Dostupnost významně ovlivňuje struktura domácnosti. Single lidé, samoživitelé nebo domácnosti, kde jeden z příjmů dočasně vypadne, mají při stejné ceně nemovitosti výrazně složitější situaci.
Regionální rozptyl zároveň ukazuje, že dostupnost vlastního bydlení zůstává v části republiky výrazně lepší. Dvoupokojový byt představuje v Ústeckém kraji 14 % příjmů páru a 28 % jednoho mediánového příjmu. To jsou hodnoty, které jsou nesrovnatelné s Prahou, Jihomoravským nebo Středočeským krajem.
Pro domácnost proto není nejlepší otázkou „Kolik dnes stojí hypotéka?“, ale spíše: Kolik z našeho čistého příjmu bude bydlení dlouhodobě stát, kolik vlastních peněz potřebujeme na začátku a jakou rezervu nám splátka ponechá?
Celostátní modely pomáhají pochopit trh, konkrétní rozhodnutí ale musí vycházet z ceny a situace v dané lokalitě.
Analýza vychází z datového podkladu Realitního fóra ČR. Model pracuje s 80% LTV, splatností 30 let a mediánovými čistými příjmy. Pro porovnání používá garsonku 32 m², dvoupokojový byt 50 m² a třípokojový byt 69 m².
Výsledky představují modelové zatížení příjmu, nikoli individuální posouzení konkrétního žadatele bankou. Skutečná schopnost financovat bydlení závisí na konkrétní kupní ceně, vlastních zdrojích, nabízené úrokové sazbě, příjmech, dalších závazcích a životní situaci domácnosti.
Důležitá poznámka k příjmům: krajské mediánové mzdy pro roky 2025 a 2026 nejsou v podkladu přímou publikovanou hodnotou ČSÚ v této podobě. Jsou dopočteny z úrovně roku 2024 pomocí meziročních temp použitých ve zdrojovém modelu. Procenta zatížení za rok 2026 je proto nutné číst jako modelové srovnání, nikoli jako přesné měření každé domácnosti.
Projekt Realiťák roku dlouhodobě pomáhá veřejnosti orientovat se na realitním trhu a vybrat kvalitního realitního makléře. Realitní fórum ČR tuto roli rozšiřuje o odbornou diskusi nad dostupností bydlení a systémovými tématy realitního trhu.
Jmenuji se Monika Lukášová a jsem ředitelka projektu Realiťák roku.
Pokud řešíte prodej, koupi nebo pronájem nemovitosti a potřebujete se zorientovat v ceně, postupu nebo výběru realitního makléře, napište mi.
E-mail: monika.lukasova@realitakroku.cz
Nájem, nebo hypotéka? V Česku je splátka dvoupokojového bytu téměř o 6 000 Kč vyšší než nájem
V celorepublikovém modelu jde o 29,5 % dvou mediánových čistých příjmů. V roce 2016 to bylo 14,6 %.
U domácnosti se dvěma mediánovými příjmy vychází dvoupokojový byt v Praze na 38 % příjmů. U single domácnosti na 76 % jednoho mediánového příjmu.
Z krajů zahrnutých v modelu vychází nejnižší zatížení v Ústeckém kraji. Dvoupokojový byt představuje 14 % dvou mediánových příjmů a 28 % jednoho mediánového příjmu.
Ano, v modelu ve třech krajích: v Praze 76 %, v Jihomoravském kraji 63 % a ve Středočeském kraji 57 %.
S 80% LTV, tedy s hypotékou na 80 % hodnoty nemovitosti a 20 % vlastních zdrojů.
30 let.
 Monika Lukášová,
 Petr Makovský,
 Ondřej Hon