 Monika Lukášová,
 Petr Makovský
Rychlá odpověď: padají hypotéky, nebo pouze slábne poptávka?
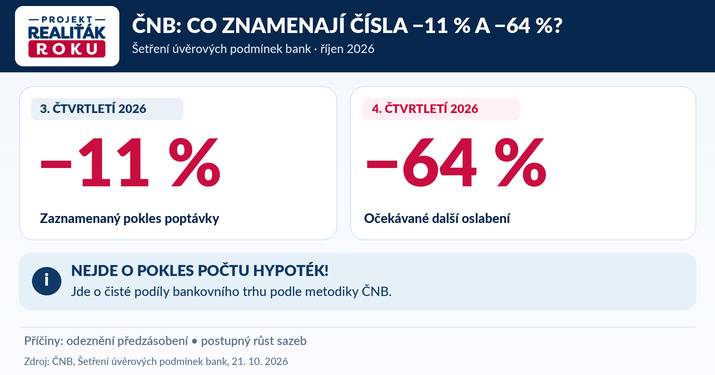
ČNB zaznamenala první pokles bankami vnímané poptávky po úvěrech na bydlení od počátku roku 2023. Ve třetím čtvrtletí 2026 činil čistý podíl bankovního trhu −11 %, pro čtvrté čtvrtletí banky očekávají −64 %.
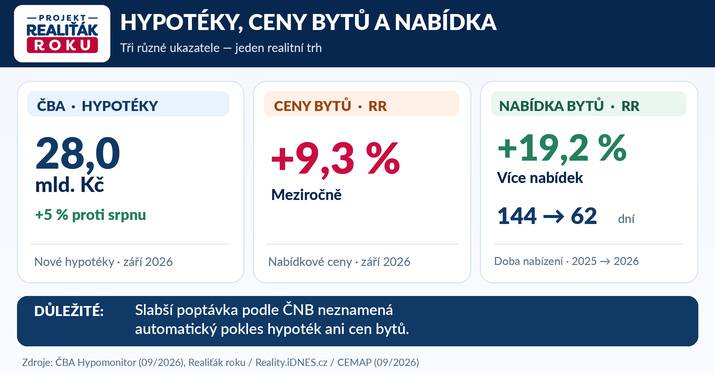
Tato procenta nevyjadřují pokles počtu ani objemu hypoték. V září banky a stavební spořitelny podle ČBA poskytly nové hypotéky bez refinancování za 28 miliard Kč, o 5 % více než v srpnu.
Pro ceny bytů: jde o signál možného postupného zchlazování zájmu o financování, nikoli o potvrzený plošný pokles cen. Zářijová data projektu Realiťák roku nadále ukazují meziroční růst nabídkových cen bytů o 9,3 %.
Sedm klíčových ukazatelů, které je třeba číst společně
| Ukazatel | Hodnota |
|---|---|
| ČNB: vnímaná poptávka, 3. čtvrtletí | −11 % čistého podílu |
| ČNB: očekávání na 4. čtvrtletí | −64 % čistého podílu |
| ČBA: objem nových hypoték za září | 28,0 mld. Kč |
| ČBA: realizovaná sazba nových hypoték | 5,10 % |
| Realiťák roku: meziroční cena nabízených bytů | +9,3 % |
| Realiťák roku: meziroční počet nabídek | +19,2 % |
| Realiťák roku: doba nabízení bytů | 144 → 62 dní |
Zdroj: ČNB, Šetření úvěrových podmínek bank IV/2026; ČBA Hypomonitor, září 2026; projekt Realiťák roku / Reality.iDNES.cz / CEMAP, září 2026. Ukazatele zachycují různé skutečnosti, období a metodiky.
Čistý podíl trhu podle vnímání bank; nikoli úbytek hypoték.
Objem skutečně nových hypoték bez refinancování.
Meziroční růst průměrných nabídkových cen bytů.
ČNB: poptávka po úvěrech na bydlení se snížila poprvé od počátku roku 2023
Česká národní banka zveřejnila 21. října 2026 pravidelné Šetření úvěrových podmínek bank. Dokument označený IV/2026 zachycuje hodnocení vývoje ve třetím čtvrtletí 2026 a očekávání bank pro čtvrté čtvrtletí.
Dotazníkové šetření proběhlo od 2. do 15. září a zúčastnilo se jej 19 bank s rozhodujícím podílem na tuzemském úvěrovém trhu.
U úvěrů domácnostem na bydlení banky po dlouhém období růstu zaznamenaly snížení poptávky. Celkové saldo činilo −11 % čistého tržního podílu a šlo podle ČNB o první záporný výsledek od začátku roku 2023.
Pokles byl podle centrální banky mírnější, než banky předem očekávaly. Pro čtvrté čtvrtletí 2026 však odpovědi ukazují další očekávané oslabení, tentokrát ve výši −64 % čistého podílu trhu.
Nejde o předpověď, že během října až prosince počet poskytnutých hypoték spadne o 64 %. Jde o váženou převahu bankovního trhu, jehož zástupci pokles poptávky očekávají.
Co opravdu znamená „11 %“ a „64 %“? Nejde o počet úvěrů
Právě v interpretaci těchto dvou čísel vzniká největší riziko nepřesných titulků.
ČNB používá ukazatel čistého procentního podílu na bankovním trhu. U poptávky se stanoví jako rozdíl mezi tržním podílem bank, které zaznamenaly růst poptávky, a podílem bank, které zaznamenaly její pokles. Odpovědi jsou váženy příslušným podílem bank na poskytovaných úvěrech.
Co čísla znamenají – a co ne
−11 %: ve třetím čtvrtletí převážily v bankovním šetření odpovědi signalizující pokles poptávky, v čistém vyjádření o 11 procentních bodů tržního podílu.
−64 %: pro čtvrté čtvrtletí převažuje na bankovním trhu očekávání dalšího poklesu, opět v čistém váženém ukazateli.
Neznamená to: o 11 % méně sjednaných hypoték ve třetím čtvrtletí ani předpoklad o 64 % nižšího počtu úvěrů ve čtvrtém.
Tento průzkum měří názor a zkušenost bank se změnou poptávky, nikoli přímo objem všech nově poskytnutých úvěrů nebo počet kupních smluv na realitním trhu.
Je proto nutné jej doplnit statistikou skutečně poskytnutých hypoték a daty z nabídky nemovitostí. Každý zdroj totiž zachycuje jinou část procesu nákupu bydlení.
Proč poptávka oslabila? ČNB vidí konec mimořádného předzásobení a rostoucí sazby
ČNB zmiňuje dva hlavní důvody.
1. Odezněl mimořádný zájem před zpřísněním investičních hypoték
Ve druhém čtvrtletí se projevil vysoký zájem žadatelů, kteří chtěli financování stihnout před účinností přísnějšího doporučení ČNB pro investiční hypotéky. Takové předzásobení poptávky může dočasně posunout část budoucích obchodů do dřívějších měsíců.
Když tato mimořádná vlna odezní, může se čtvrtletní hodnocení bank vrátit do slabšího tempa, aniž by to samo o sobě znamenalo pád celého trhu.
2. Hypoteční sazby postupně rostly
ČNB zároveň uvádí postupné zvyšování úrokových sazeb z hypoték. Dopad vyšších úroků na slabší poptávku uváděly banky odpovídající 46 % čistého tržního podílu v rámci hodnocení tohoto faktoru.
Vyšší sazba zvyšuje měsíční splátku při stejné jistině, nebo snižuje maximální úvěr, který žadatel při daném rozpočtu bezpečně utáhne. To může část kupujících přimět změnit lokalitu, dispozici, odložit nákup nebo navýšit vlastní prostředky.
3. Očekávání cenového vývoje už nebylo takovým impulzem
ČNB výslovně upozornila, že poprvé od začátku roku 2023 banky nevnímaly vyhlídky realitního trhu jako výraznější podporu poptávky po úvěrech na bydlení. To může znamenat slabší tlak na rychlé uzavírání hypoték ze strachu z dalšího zdražení.
Neznamená to však, že by ČNB touto větou vyhlásila plošné zlevňování českých bytů. Jde o interpretaci jednoho faktoru bankovního šetření.
Banky úvěrové standardy ve třetím čtvrtletí v souhrnu nezměnily
Zpráva ČNB rozlišuje poptávku po úvěrech a pravidla, podle kterých je banky poskytují. To je pro kupující zásadní.
Ve třetím čtvrtletí 2026 se celkové úvěrové standardy u úvěrů na bydlení nezměnily, a to po předchozím zpřísnění pravidel pro investiční hypotéky. Banky neočekávaly celkovou změnu standardů ani pro čtvrté čtvrtletí.
Úvěrové podmínky sjednávané s klienty se však u menší části trhu v souhrnu zpřísnily: ČNB uvádí 7 % čistého podílu trhu. Zároveň působil konkurenční tlak na marže a růst nákladů bankovního financování.
Co platí od 1. dubna 2026 pro investiční hypotéky?
ČNB doporučuje poskytovatelům u úvěrů na pořízení investiční obytné nemovitosti obezřetnější limity: LTV nejvýše 70 % a DTI nejvýše 7. Jde o doporučení pro vymezený segment, nikoli o obecné zpřísnění všech hypoték na vlastní bydlení.
V praxi může být investiční úvěr posuzován například tehdy, když nemovitost neslouží k vlastnímu bydlení nebo je do posuzovaných příjmů započteno očekávané nájemné. Při hodnocení konkrétního případu je třeba vycházet z aktuálních podmínek banky a doporučení ČNB.
LTV vyjadřuje poměr výše úvěru k hodnotě zastavované nemovitosti; DTI poměr celkového zadlužení k čistému ročnímu příjmu.
„Nová data ČNB neříkají, že hypotéky přestaly fungovat. Říkají, že poptávka přestává být tak jednoznačně rostoucí jako v minulých čtvrtletích. Když tento signál spojíme s aktuálními realitními daty, vidíme trh, na kterém kupující stále aktivně hledají, ale jejich finanční možnosti mohou být citlivější na každé zvýšení sazby. Pro prodávající bude ještě důležitější realistická cena a pro makléře ověřená finanční připravenost zájemců.“
Petr Makovský
zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz
Paradox září: ČBA uvádí nové hypotéky za 28 miliard Kč a meziměsíční růst
Osm dní před zveřejněním výsledků šetření ČNB, tedy 14. října 2026, publikovala Česká bankovní asociace svůj zářijový Hypomonitor.
Banky a stavební spořitelny podle něj poskytly v září 5 995 skutečně nových hypoték bez refinancování za 28,0 miliardy Kč. Objem byl proti srpnu o přibližně 5 % vyšší. Realizovaná sazba těchto nových úvěrů se zvýšila ze srpnových 5,0 % na 5,10 %.
Od ledna do září 2026 dosáhl objem skutečně nových hypoték 301,4 miliardy Kč, přibližně o 66 miliard Kč více než ve srovnatelném období předchozího roku.
| ČBA Hypomonitor – září 2026 | Hodnota |
|---|---|
| Skutečně nové hypotéky, bez refinancování – objem | 28,0 mld. Kč |
| Počet skutečně nových hypoték | 5 995 |
| Změna objemu proti srpnu (neočištěná) | +5 % |
| Průměrná realizovaná úroková sazba | 5,10 % |
| Průměrná výše skutečně nové hypotéky | 4,67 mil. Kč |
| Skutečně nové hypotéky leden–září, objem | 301,4 mld. Kč |
Zdroj: ČBA Hypomonitor, zpráva ze 14. října 2026. Skutečně nové hypotéky zde nezahrnují refinancování; poslední řádek představuje součet od začátku roku.
Jak je možné, že ČNB hlásí pokles, když ČBA vykazuje růst?
Protože zdroje popisují jinou veličinu a jiný časový pohled. Šetření ČNB zjišťuje, zda banky vnímají růst či pokles zájmu v průběhu čtvrtletí, a ptá se na jejich očekávání. ČBA vykazuje skutečně poskytnuté hypotéky v konkrétním měsíci.
Úvěr sjednaný v září mohl být připravován týdny nebo měsíce. Výsledek zářijové produkce proto nemusí odpovídat aktuálnímu tempu příchodu úplně nových zájemců na začátku nákupního rozhodování.
ČNB sama zdůrazňuje, že objemy nových úvěrů z dlouhodobého pohledu zůstávají vysoké. Slabší poptávka a nadále významný objem poskytnutých hypoték tak mohou existovat současně.
Naše zářijová data: byty meziročně +9,3 %, nabídek více, doba nabízení kratší
Pro realitní trh je ještě důležitější spojení bankovních údajů s tím, co je vidět v samotné nabídce nemovitostí.
Podle zářijové analýzy projektu Realiťák roku ve spolupráci s Reality.iDNES.cz a CEMAP dosáhla v září 2026 průměrná nabídková cena bytů k prodeji 98 545 Kč/m².
Oproti září 2025 je vyšší o 9,3 %, proti srpnu 2026 se však prakticky nezměnila: v aktuálním historickém srovnání činila srpnová hodnota 98 528 Kč/m².
Počet unikátních bytových nabídek se zvýšil z 27 423 na 32 684, tedy o 19,2 %. Současně se průměrná doba nabízení zkrátila ze 144 na 62 dní.
Tři údaje, jeden trh
+9,3 % – meziroční změna nabídkových cen bytů.
+19,2 % – meziroční změna počtu unikátních nabídek.
144 → 62 dní – průměrná doba nabízení.
Tato kombinace ukazuje, že vyšší počet nabídek nemusí znamenat, že nemovitosti automaticky zůstávají déle neprodané. Současně však nesmí být doba nabízení zaměňována za dobu do podpisu kupní smlouvy a počty inzerátů za počet skutečných transakcí.
Zářijové cenové údaje jsou nabídkové, nikoli realizační. Čísla sama neříkají, zda kupující dosahují větších slev při jednání ani kolik prodejů bylo financováno hypotékou.
Regionální pohled: Praha je nejdražší, nejrychlejší růst ale vykazují jiné kraje
Celostátní pokles bankami vnímané hypoteční poptávky nelze automaticky přenášet na každý český okres nebo městskou část. Podle zářijových krajských dat projektu Realiťák roku existují značné rozdíly v cenových hladinách i tempu růstu.
| Kraj | Září 2026 Kč/m² | Meziročně |
|---|---|---|
| Praha | 165 590 | +7,3 % |
| Kraj Vysočina | 76 267 | +18,6 % |
| Ústecký kraj | 46 701 | +16,0 % |
| Zlínský kraj | 81 207 | +15,7 % |
| Jihomoravský kraj | 117 223 | — |
Zdroj: Krajská analýza projektu Realiťák roku, 12. října 2026. U Jihomoravského kraje je uvedena pouze ověřená cenová hladina; nejde o úplné pořadí krajů.
Praha je s cenou 165 590 Kč/m² výrazně dražší než ostatní kraje, zatímco nejvyšší procentní růst v září vykazovala Vysočina. Vyšší meziroční růst méně drahého regionu ovšem neznamená, že se jeho ceny již blíží Praze.
Propojení s ČNB zde slouží jako upozornění: pokud financování začne brzdit část kupujících, jeho dopady se mohou v jednotlivých regionech lišit. Šetření ČNB však samo neposkytuje regionální míru oslabení hypoteční poptávky. Nelze z něj tedy vyvozovat, že například Vysočina nebo Praha zaznamenaly určitý konkrétní pokles žádostí o úvěr.
Tři různé zdroje se nemusí popírat. Každý měří jinou fázi nákupu
| Zdroj | Co sleduje | Co z něj nelze automaticky vyvodit |
|---|---|---|
| ČNB – bankovní šetření | Bankami vnímanou změnu poptávky a jejich očekávání | Přesný procentní pokles počtu hypoték či cen bytů |
| ČBA Hypomonitor | Počet, objem a realizované sazby skutečně poskytnutých hypoték | Kolik nových zájemců právě začíná hledat byt |
| Realiťák roku / Reality.iDNES.cz / CEMAP | Nabídkové ceny, unikátní nabídky a dobu nabízení | Realizační ceny a počet dokončených prodejů |
Současné signály nejlépe odpovídají obrazu trhu, na kterém mimořádná hypoteční aktivita postupně odeznívá, objemy úvěrů zatím zůstávají vysoké a nabídka nemovitostí se dál rychle obměňuje. To je redakční interpretace kombinace zdrojů, nikoli předpověď zaručeného vývoje.
Co to znamená pro kupující: větší prostor k jednání je možný, nikoli zaručený
Pokud se oslabení hypoteční poptávky v příštích měsících skutečně přenese i do nižšího počtu aktivních zájemců o některé nemovitosti, mohou kupující získat větší čas na rozhodování a případně i lepší vyjednávací pozici.
Z dostupných dat to ale zatím nelze tvrdit plošně. Zářijová průměrná doba nabízení bytů byla proti předchozímu roku výrazně kratší a nabídkové ceny byly stále výše.
Kupující: co nyní prověřit
- Předem ověřit financovatelnost nemovitosti a vlastní bonitu.
- Počítat nejen s dnešní sazbou, ale také s rezervou pro případ méně výhodné nabídky.
- Porovnávat obdobné byty v konkrétní lokalitě, nikoli pouze celostátní průměr.
- Rozlišovat nabídkovou cenu a konečnou smluvní cenu.
- Nečekat automatické zlevnění každého bytu pouze kvůli titulku o slabší hypoteční poptávce.
- U investičního bydlení ověřit specifické požadavky na LTV a DTI.
Pro rozhodnutí o koupi zůstává zásadní kombinace ceny, splátky, dalších nákladů na vlastnictví a osobní finanční stability.
Co to znamená pro prodávající: správné ocenění může být důležitější než dosud
Slábnoucí hypoteční poptávka může postupně zmenšovat okruh kupujících, kteří dosáhnou na požadovanou cenu nemovitosti a současně projdou schválením financování.
To je zvlášť důležité při prodeji dražších bytů nebo nemovitostí, u kterých větší část kupní ceny závisí na hypotéce.
Prodávající by proto měli sledovat nejen počet prohlídek, ale také kvalitu poptávek, finanční připravenost zájemců, dobu od inzerce k rezervaci a případné cenové úpravy srovnatelných nemovitostí.
Samotné zvyšování počtu nabídek o 19,2 % ještě neprokazuje převis nabídky, stejně jako zkrácení doby nabízení není důkazem, že každý byt se prodá během 62 dnů.
„Kupujícího dnes nemusí zastavit nedostatek zájmu o konkrétní byt, ale možnosti financování. To může být pro prodávající i makléře rozhodující rozdíl. Pokud chceme bezpečný a úspěšný obchod, nestačí mít zájemce, který řekne ano. Potřebujeme vědět, zda je nákup reálně financovatelný, jaké jsou podmínky banky a zda klient rozumí všem závazkům. Kvalitní příprava obchodu může předejít zbytečně zablokovanému prodeji.“
Monika Lukášová
ředitelka projektu Realiťák roku
Co sledovat jako realitní makléř: nestačí počet poptávek nebo kliknutí na inzerát
Bankovní průzkum může být pro makléře včasným upozorněním, že se v následujících měsících může změnit struktura a finanční připravenost kupujících.
Realitní kancelář by měla sledovat nejen průměrný počet prohlídek, ale také:
- kolik zájemců chce financovat hypotékou a kolik vlastními prostředky,
- jaká část zájemců má předem prověřenou bonitu,
- kolik obchodů se zdrží nebo neuskuteční kvůli financování,
- jak se mění rozdíl mezi nabídkovou a dojednanou kupní cenou,
- zda přibývá případů prodlužování doby rezervace,
- jak se mění doba nabízení v konkrétních cenových pásmech a lokalitách,
- zda nové developerské projekty posilují konkurenci starším bytům.
Pokud se tyto ukazatele začnou zhoršovat více měsíců po sobě, půjde o podstatně silnější důkaz změny trhu než jedno čtvrtletí bankovního šetření.
Tři scénáře pro další měsíce: co z dat vyplývá a co ještě ne
Scénář A: návrat ze silného jara k běžnějšímu trhu
Bankovní poptávka se po mimořádném předzásobení normalizuje, ale skutečné objemy hypoték a zájem o kvalitní nemovitosti zůstávají relativně vysoké. Ceny mohou v části lokalit stagnovat, aniž by nastal plošný pokles.
Scénář B: postupné oslabování financované poptávky
Pokud sazby zůstanou vyšší a počet nových zájemců dál klesne, může přibývat delších jednání o ceně, neúspěšných rezervací či pomalejších prodejů v některých segmentech. Dopady by mohly být regionálně odlišné.
Scénář C: silná nabídka a pokračující lokální cenové rozdíly
V některých krajích a městech může trh dál podporovat nedostatečná nabídka konkrétních typů bydlení nebo kupující s vlastními prostředky. Jinde může větší konkurence nabídky a dražší financování tlumit růst cen.
Jde o možné scénáře, nikoli prognózu ČNB ani předpověď konkrétních cen. Rozhodující bude opakované sledování dostupných dat.
Co budeme v projektu Realiťák roku dál sledovat
Nové údaje ČBA o počtech a objemech hypoték, vývoj realizovaných sazeb, další šetření ČNB, regionální nabídkové ceny bytů, počty unikátních nabídek, dobu nabízení a rozdíly mezi nabídkovou a skutečně dosaženou cenou tam, kde budou dostupná spolehlivá data.
Závěr: důležitý varovný signál, nikoli důkaz propadu realitního trhu
Říjnové šetření ČNB přináší první záporné hodnocení poptávky po úvěrech na bydlení od začátku roku 2023. Výhled bank pro čtvrté čtvrtletí je výrazně opatrnější.
Současně ale nejnovější dostupná zářijová produkce hypoték zůstává vysoká a český realitní trh vykazuje oproti loňsku vyšší nabídkové ceny, více unikátních nabídek i rychlejší obměnu inzerce.
Pro veřejnost je proto nejdůležitější nepodléhat jednomu titulku. Pokles bankami vnímané poptávky není automaticky poklesem počtu hypoték ani cen bytů. Může však být prvním upozorněním, že další měsíce budou vyžadovat větší finanční připravenost kupujících a přesnější oceňování nemovitostí.
Chystáte prodej nebo koupi bytu? Rozhodují místní data i bezpečné financování.
Průměrná čísla o hypotékách a cenách bytů jsou důležitým vodítkem, ale konkrétní nemovitost a konkrétní klient vyžadují individuální posouzení. Projekt Realiťák roku pomáhá veřejnosti hledat realitní profesionály, kteří pracují s aktuálním trhem a důrazem na bezpečný průběh obchodu.
Nejčastější otázky k hypotékám a cenám bytů v říjnu 2026
Klesl počet hypoték ve třetím čtvrtletí 2026 o 11 %?
Ne. Údaj −11 % vyjadřuje čistý, tržními podíly vážený výsledek šetření ČNB o vnímané změně poptávky, nikoli pokles počtu nebo objemu nově poskytnutých hypoték.
Co znamená očekávání poklesu o 64 %?
Jde o čistý podíl bankovního trhu, jehož odpovědi pro čtvrté čtvrtletí 2026 ukazují převahu očekávání nižší poptávky. Nejde o předpověď poklesu počtu hypoték o 64 %.
Kdy ČNB naposledy zaznamenala pokles hypoteční poptávky?
Podle říjnového šetření ČNB se poptávka po úvěrech na bydlení snížila poprvé od počátku roku 2023.
Proč banky hlásí oslabení poptávky?
ČNB zmiňuje odeznění mimořádného předzásobení před zpřísněním investičních hypoték a postupné zvyšování hypotečních sazeb.
Kolik nových hypoték bylo poskytnuto v září 2026?
Podle ČBA Hypomonitoru bylo poskytnuto 5 995 skutečně nových hypoték bez refinancování v objemu 28 miliard Kč.
Jaká byla průměrná sazba nových hypoték v září 2026?
ČBA uvádí průměrnou realizovanou sazbu skutečně nových hypoték 5,10 %.
O kolik zdražily nabízené byty v září 2026?
Podle projektu Realiťák roku vzrostly celorepublikové průměrné nabídkové ceny bytů meziročně o 9,3 % na 98 545 Kč/m².
Přibylo bytů na realitním trhu?
Podle zářijové analýzy projektu Realiťák roku vzrostl počet unikátních nabídek bytů k prodeji meziročně o 19,2 % na 32 684.
Znamená nižší zájem o hypotéky automaticky levnější byty?
Ne. Dopad na ceny závisí mimo jiné na lokalitě, nabídce, financování, příjmech domácností, struktuře kupujících a dosažených prodejních cenách.
Jaká pravidla platí pro investiční hypotéky od dubna 2026?
ČNB doporučuje poskytovatelům u investičních úvěrů na obytné nemovitosti limity LTV nejvýše 70 % a DTI nejvýše 7, s účinností od 1. dubna 2026.
Znamená 62 dní průměrné doby nabízení, že se každý byt prodá za dva měsíce?
Ne. Doba nabízení vypovídá o evidované délce inzerce, není totožná s dobou do podpisu kupní smlouvy ani se statistikou dokončených prodejů.
Zdroje a metodika
Česká národní banka, říjen 2026: Šetření úvěrových podmínek bank – IV/2026, úplná zpráva (PDF). Dokument hodnotí třetí čtvrtletí a očekávání pro čtvrté; dotazování proběhlo 2.–15. září 2026.
ČNB – metodika: Přehled šetření úvěrových podmínek, dotazníky a časové řady.
Česká bankovní asociace, 14. října 2026: ČBA Hypomonitor – září 2026: nové hypotéky a sazba 5,1 %.
ČNB, 27. listopadu 2025: Doporučení k investičním hypotékám účinné od 1. dubna 2026.
Projekt Realiťák roku, 7. října 2026: Celorepubliková data o cenách bytů, nabídce a době nabízení.
Projekt Realiťák roku, 12. října 2026: Krajské srovnání nabídkových cen bytů.
Projekt Realiťák roku, 22. října 2026: Podrobná analýza doby nabízení nemovitostí.
Metodika: ČNB zveřejňuje subjektivní, tržními podíly vážené výsledky bankovního šetření. ČBA Hypomonitor sleduje skutečně poskytnuté hypotéky; pro zde uvedený objem 28 mld. Kč jde o nové úvěry bez refinancování. Realitní data projektu Realiťák roku, Reality.iDNES.cz a CEMAP zachycují nabídkové, nikoli realizační ceny, unikátní inzeráty a evidovanou dobu nabízení. Srovnání září 2025 a 2026 je počítáno v rámci stejného datového exportu. Tyto tři skupiny ukazatelů nejsou přímo zaměnitelné a neposkytují automatickou předpověď vývoje cen nemovitostí.
Poznámka k datům: Říjnové šetření ČNB pracuje s čistým podílem tržně vážených odpovědí bank. ČBA Hypomonitor uvádí skutečně poskytnuté hypotéky. Údaje projektu Realiťák roku představují nabídkové ceny a evidovanou inzerci, nikoli realizační ceny.
Úplně na závěr
Devátý ročník projektu Realiťák roku přináší kromě hodnocení realitních makléřů také datové analýzy českého realitního trhu a praktická vysvětlení významných změn pro veřejnost.
Ve spolupráci s Reality.iDNES.cz a CEMAP sledujeme nabídkové ceny, počet nemovitostí na trhu i dobu nabízení. Při interpretaci hypotečního trhu tyto informace doplňujeme údaji ČNB a ČBA.
9. ročník projektu Realiťák roku probíhá pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu České republiky, Senátu Parlamentu České republiky a hlavního města Prahy.
Kontakt pro veřejnost a média
Monika Lukášová
ředitelka projektu Realiťák roku
E-mail: monika.lukasova@realitakroku.cz