 Petr Makovský,
 Michal Souček,
 Roman Kasalý
Projekt Realiťák roku | Aktuality | Pro veřejnost | Nejlepší makléři
Článek vychází z diskuse natočené ve druhé polovině září 2026 a je aktualizován k 7. říjnu 2026 o nejnovější dostupná data o cenách nemovitostí, hypotékách a úrokových sazbách.
Rychlá odpověď
Blíží se v Česku realitní krize? Nejnovější data zatím plošnou krizi ani plošný pokles cen nepotvrzují. Nabídkové ceny bytů byly ve 3. čtvrtletí 2026 meziročně výše o 8,9 % a nejnovější dostupná data realizovaných cen starších bytů za 2. čtvrtletí ukazují meziroční růst o 14 %. Změna je jinde: růst nabídkových cen proti předchozímu období zpomaluje, hypotéky zdražily a trh se stále více rozděluje podle lokality, typu nemovitosti a ceny. Pro prodávající proto roste význam správného nacenění.
Čtyři pohledy lidí, kteří jsou s trhem v každodenním kontaktu
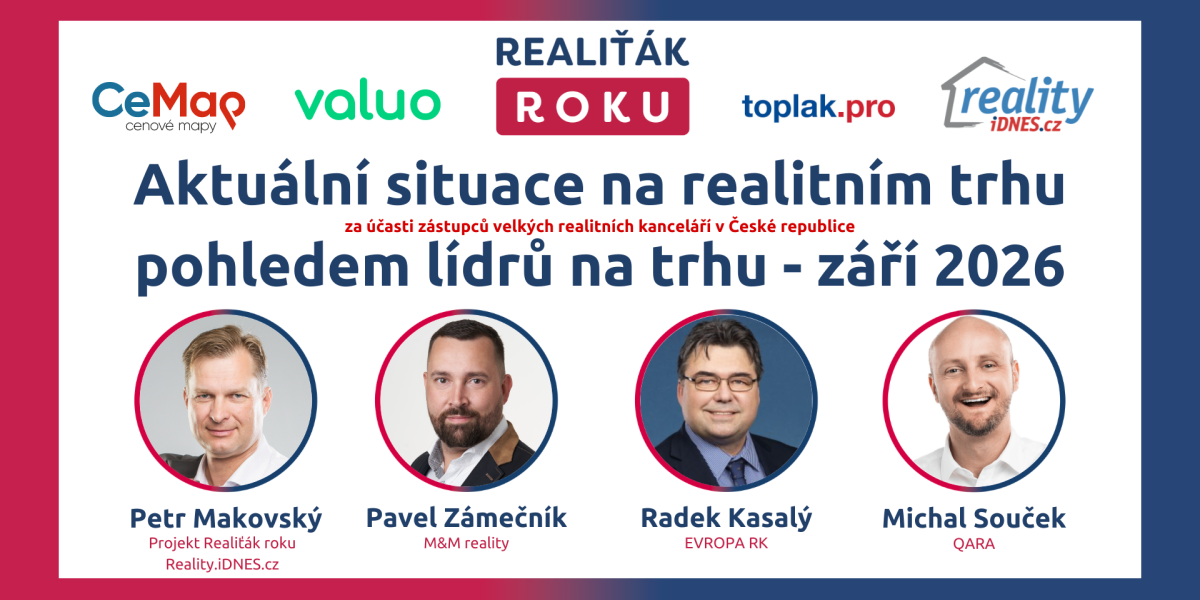
O vývoji trhu diskutovali Petr Makovský, zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz, Roman Kasalý z EVROPA realitní kanceláře, Pavel Zámečník z M&M Reality a Michal Souček z QARA.
Nešlo jen o ceny bytů. Debata se postupně dostala k hypotékám a refixacím, nabídkovým versus skutečně realizovaným cenám, rodinným domům, stavebním pozemkům, rozdílům mezi regiony, novostavbám, rekonstrukcím i tomu, jak se v náročnějším trhu mění role realitního makléře.
Co říkají aktuální data: trh neroste všude stejně, ale plošný pokles zatím nevidíme
První důležitou věcí je oddělit pocit z trhu od celostátních čísel. Diskutující v září popisovali první známky zpomalování v některých segmentech a lokalitách. Nejnovější agregovaná data ale současně ukazují, že český rezidenční trh jako celek stále cenově roste.
Podle dat ČSÚ zveřejňovaných prostřednictvím ČBA Monitoru byly nabídkové ceny nových a starších bytů ve 3. čtvrtletí 2026 meziročně vyšší o 8,9 %. Mezikvartálně vzrostly o 2,1 %. Tempo meziročního růstu je však nižší než 10,7 % v předchozím čtvrtletí.
Také nejnovější dostupná data o skutečných transakcích neukazují plošný cenový propad. U realizovaných cen starších bytů činil ve 2. čtvrtletí 2026 meziroční růst přibližně 14 %.
Podobný obrázek přinesla také srpnová analýza projektu Realiťák roku. Nabídková cena bytů dosáhla v srpnu 98 756 Kč za m² a byla meziročně vyšší o 10,4 %. Současně se doba nabízení bytů držela kolem 63 dní a u domů se meziročně výrazně zkrátila.
Co z toho plyne?
Když dnes někdo říká, že se trh „zpomaluje“, nemusí to znamenat, že ceny už plošně klesají. Přesnější je říci, že vývoj začíná být méně jednotný a více závislý na konkrétní nemovitosti, lokalitě a ceně. Právě to velmi dobře odpovídá zkušenostem účastníků diskuse.
Roman Kasalý: Prodává se, ale správná cena je stále důležitější
Roman Kasalý při hodnocení zářijového trhu upozornil, že po prázdninách tradičně přichází oživení, zároveň ale ve své praxi vnímá určité zpomalení.
„Prodává se, ale je to spíš takové, že to trošku stagnuje a malinko se to zpomaluje. Je potřeba nemovitost víc prezentovat, nabízet. A je to otázka správné ceny.“
Právě poslední věta je důležitá. Celostátní statistika může ukazovat růst, ale konkrétní prodávající neprodává „průměrnou českou nemovitost“. Prodává jeden konkrétní byt, dům nebo pozemek v konkrétní lokalitě a za konkrétní cenu.
A právě na úrovni jednotlivých mikrotrhů mohou být rozdíly podstatně větší, než ukazuje celorepublikový průměr.
Byty, drahé domy a pozemky: jeden realitní trh vlastně neexistuje
Pavel Zámečník v debatě upozornil na stále větší rozdíly mezi jednotlivými segmenty. Zkušenost z trhu podle něj ukazuje, že běžné byty se při správném nacenění stále prodávají dobře, zatímco u dražších rodinných domů je okruh potenciálních kupujících užší.
Podobně se vyjádřil Roman Kasalý. U drahých domů mimo nejsilnější lokality podle něj prodej zpravidla trvá déle.
Nejde přitom o překvapivý vývoj. Čím vyšší je absolutní cena nemovitosti, tím menší skupina domácností na ni dosáhne z vlastních prostředků nebo prostřednictvím úvěru. Vyšší hypoteční sazby tento rozdíl ještě zvýrazňují.
Úplně jiný trh proto představuje například byt 2+kk v dobře dostupné městské lokalitě a jiný rodinný dům za 15 nebo 20 milionů korun mimo velké město.
Největším rizikem může být špatně nastavená nabídková cena
Jedním z nejsilnějších témat celé diskuse bylo oceňování nemovitostí. Michal Souček upozornil na problém, který se opakuje napříč trhem: prodávající nebo někdy i makléř odvozuje cenu především od částek, které vidí u jiných inzerátů.
„Nabídková cena je často přání klienta. To je ta virtuální cena.“
Nabídková a realizovaná cena jsou skutečně dvě různé věci. Nabídková cena říká, za kolik se majitel snaží nemovitost prodat. Realizovaná cena říká, za kolik se obchod nakonec skutečně uskutečnil.
To ovšem neznamená, že realizované ceny nyní obecně padají. Aktuální celostátní data naopak stále ukazují meziroční růst. Smyslem upozornění je něco jiného: nabídkové ceny nelze mechanicky používat jako jediný podklad pro ocenění konkrétní nemovitosti.
Když cenu přeženete, může vás trh přestat dohánět
Michal Souček v diskusi připomněl modelovou situaci, kdy má nemovitost v daný okamžik realistickou hodnotu kolem 13 milionů korun, ale majitel trvá například na 15 milionech.
V rychle rostoucím trhu se někdy mohlo stát, že cenu postupně „dohnal“ další růst. Pokud se však tempo trhu změní, může nabídka zůstat dlouhé měsíce bez kupce. Následuje postupné zlevňování a prodávající může nakonec skončit hůře, než kdyby realistickou cenu nastavil hned na začátku.
Správné ocenění proto musí pracovat nejen s inzercí, ale také s realizovanými transakcemi, stavem nemovitosti, její konkurencí, konkrétní mikrolokalitou a aktuální silou poptávky.
Hypotéky jsou dražší. Tady se zářijová diskuse trefila přesně
Jedna z nejvýraznějších změn roku 2026 se odehrává u financování. Průměrná realizovaná sazba nových hypoték podle ČBA Hypomonitoru v srpnu vzrostla na 5,00 %. Banky a stavební spořitelny poskytly nové hypotéky bez refinancování za 26,8 miliardy korun, což bylo meziměsíčně o 13 % méně.
Nabídkové sazby byly ještě výše. Swiss Life Hypoindex pro září uváděl průměrnou nabídkovou sazbu 5,51 %.
Zdražování hypoték tedy není jen pocit účastníků diskuse. Je vidět také v aktuálních datech.
Co ale aktuálně říká ČNB?
Zde je potřeba zářijovou debatu zpřesnit. Další růst základních sazeb nelze prezentovat jako jistotu.
Česká národní banka zvýšila v červnu dvoutýdenní repo sazbu na 3,75 %, ale na jednáních 6. srpna i 17. září 2026 ji ponechala beze změny na 3,75 %. Letní prognóza ČNB pracovala s přibližnou stabilitou krátkodobých tržních sazeb.
Pro kupujícího je ale podstatné především to, že hypoteční sazby se neřídí pouze aktuální repo sazbou ČNB. Do jejich ceny vstupuje vývoj delších tržních sazeb, náklady bank i očekávání dalšího ekonomického vývoje. Hypotéky proto mohou zdražovat i v období, kdy ČNB svou základní sazbu právě nemění.
Refixace: nejde o 117 miliard, ale přibližně 470 miliard korun
Velkou část diskuse zabralo riziko domácností, kterým končí starší výhodné fixace. Tady je vhodné původně zaznělé číslo aktualizovat podle současných dat ČNB.
Česká národní banka odhaduje, že v roce 2026 bude končit fixace především úvěrům poskytnutým v roce 2021 a celková zůstatková jistina těchto úvěrů dosáhne přibližně 470 miliard korun. Průměrná stávající sazba u nich činí přibližně 3,2 %.
Podle základního scénáře ČNB představuje refixace v letošním roce pro dotčené domácnosti v průměru přibližně 15% zvýšení splátky, zhruba o 1 900 Kč měsíčně. Dopad je samozřejmě velmi rozdílný podle původní sazby, výše nesplaceného úvěru a zbývající doby splatnosti.
To je důležité i pro realitní trh. Některé domácnosti zvýšenou splátku bez problémů unesou, jiné budou muset upravit rodinný rozpočet a část vlastníků může začít uvažovat o změně bydlení nebo prodeji.
Důležitá praktická rada
Pokud domácnost ví, že ji čeká konec fixace, neměla by problém začít řešit až po první nezaplacené splátce. Má smysl několik měsíců předem zjistit novou nabídku banky, možnosti refinancování, dopad na rodinný rozpočet a případně také aktuální hodnotu nemovitosti.
Byty před rekonstrukcí mají nového soupeře: cenu stavebních prací
Roman Kasalý upozornil také na změnu pohledu kupujících na byty před rekonstrukcí.
Dříve mohl být výrazně levnější byt v původním stavu jasnou příležitostí. Kupující zaplatil méně, nemovitost postupně upravil podle svých představ a výsledná ekonomika mu stále vycházela dobře.
Dnes už nestačí porovnat pouze cenu starého a rekonstruovaného bytu. Do rovnice vstupuje cena stavebních prací, materiálu, čas, možné vícepráce i několik měsíců, během kterých nelze nemovitost plnohodnotně používat.
Pokud je cenový rozdíl mezi bytem v původním stavu a hotovou nemovitostí příliš malý, může kupující dát přednost dražšímu, ale okamžitě obyvatelnému bytu.
Stavební pozemky: rozhoduje mnohem víc než cena za metr
Za jeden z nejobtížnějších segmentů označili diskutující část stavebních pozemků.
Kupující totiž nekupuje jen pozemek. Kupuje zároveň budoucí projekt, jeho financování a celou řadu nejistot. Zajímá ho dostupnost sítí, kapacita připojení, komunikace, stavební možnosti, dokumentace i to, kdy bude vůbec možné začít stavět.
Proto může být zásadní rozdíl mezi stavebním pozemkem s vyřešenými přípojkami a připravenou dokumentací a zdánlivě levnějším pozemkem, kde kupující teprve začne zjišťovat, zda a za jakých podmínek na něm bude možné stavět.
A znovu rozhoduje mikrolokalita. Dobře připravený pozemek v mimořádně silné lokalitě se chová úplně jinak než zdánlivě srovnatelný pozemek jen o několik kilometrů dál.
Praha už není celý příběh českého trhu
Také regionální vývoj je stále pestřejší. Praha zůstává nejdražším bytovým trhem v zemi, nejrychlejší procentní růst ale dnes vidíme i v jiných krajích.
Srpnová regionální analýza projektu Realiťák roku ukázala například meziroční růst nabídkových cen bytů o 18,7 % na Vysočině, o 17,2 % v Pardubickém kraji a přibližně o 16,6 až 16,7 % v Ústeckém, Středočeském a Moravskoslezském kraji. Praha byla meziročně výše o 8,0 %.
To dobře ilustruje jeden ze závěrů diskuse: český trh nelze posuzovat pouze podle Prahy a už vůbec ne jediným celostátním průměrem.
Rozhodující je často až mikrotrh – konkrétní město, čtvrť, ulice, typ stavby a někdy dokonce orientace nebo výhled konkrétního bytu.
Novostavby mohou pomoci i uškodit. Záleží na konkrétním projektu
Diskuse se věnovala také novým developerským projektům a jejich možnému vlivu na starší byty.
Roman Kasalý upozornil, že nový projekt může okolnímu bydlení paradoxně pomoci. Pokud vznikne kvalitnější veřejný prostor, nové služby nebo se zlepší celá lokalita, mohou z toho profitovat i starší nemovitosti.
Stejný projekt však může poškodit konkrétní byt například tehdy, pokud nová výstavba zásadně změní jeho výhled, světelné podmínky nebo charakter bezprostředního okolí.
Pavel Zámečník připomněl další efekt: novostavba vytváří pro kupujícího srovnávací cenovou hladinu. Pokud stojí nový byt určitou částku, musí cena staršího bytu dávat smysl i po započtení rekonstrukce.
Michal Souček zároveň upozornil, že zejména v Praze se novostavby a sekundární trh často obracejí na částečně odlišnou skupinu zákazníků a řada atraktivních projektů se z velké části prodá ještě během výstavby.
Blíží se tedy realitní krize?
Podle současných dat není výraz „realitní krize“ pro český trh jako celek přesný.
Ceny bytů jsou meziročně stále výše, hypoteční trh navzdory srpnovému ochlazení zůstává aktivní a aktuální data neukazují plošný cenový propad.
To ale neznamená, že je každý segment stejně silný nebo že ceny musí pokračovat dosavadním tempem.
Mnohem přesnější popis současnosti je:
- tempo cenového růstu se může měnit,
- hypotéky jsou oproti jaru dražší,
- kupující více počítají,
- drahé a specifické nemovitosti mají menší skupinu zájemců,
- mikrolokalita nabývá na významu,
- a špatně nastavená cena může být pro prodávajícího větší problém než před několika lety.
Jde tedy spíše o návrat k selektivnějšímu trhu než o důkaz nastupující plošné krize.
Pro prodávajícího bude stále důležitější trefit cenu napoprvé
Petr Makovský v diskusi upozornil, že právě v takovém prostředí roste přidaná hodnota kvalitního realitního makléře.
„Přidaná hodnota makléře bude čím dál tím důležitější.“
V období rychlého plošného růstu trhu dokázal další růst cen část chyb prodávajícího nebo makléře zakrýt. Pokud se ale trh začne více diferencovat, cena nastavená o deset nebo patnáct procent nad reálnou úroveň už nemusí být jen otázkou delšího čekání.
Nemovitost může v nabídce zestárnout, kupující si všimnou postupného zlevňování a prodávající se nakonec dostane do horší vyjednávací pozice.
Co by měl prodávající před zahájením prodeje znát?
- skutečně realizované ceny srovnatelných nemovitostí,
- aktuální konkurenční nabídku,
- vývoj cen právě v jeho mikrolokalitě,
- stav a technické parametry nemovitosti,
- velikost reálné skupiny potenciálních kupujících,
- způsob, jakým budou kupující nákup financovat,
- reálnou dobu potřebnou k prodeji.
Samotné otevření realitního portálu a porovnání několika podobně vypadajících inzerátů pro kvalitní ocenění nestačí.
Chystáte se prodat nemovitost?
V trhu, kde se jednotlivé lokality a segmenty vyvíjejí rozdílně, může správné nacenění rozhodnout o výsledku celého prodeje. Projekt Realiťák roku vám pomůže najít prověřeného makléře ve vašem regionu.
Chci prodat nemovitost s prověřeným makléřem >>
Najít nejlepší makléře ve svém okolí >>
Kvalitní makléř se nejlépe pozná právě v náročnějším trhu
Závěr diskuse se výrazně věnoval samotné realitní profesi.
Roman Kasalý připomněl, že ani dlouholetá zkušenost neznamená, že se makléř může přestat vzdělávat.
„Dělám v realitách přes dvacet let a pořád se učím. Mám pocit, že se učím čím dál tím víc.“
Mění se legislativa, technologie, způsob prezentace, komunikace s klienty i možnosti práce s daty. A mění se také očekávání veřejnosti.
Pavel Zámečník v této souvislosti upozornil na význam kvalitní přípravy nových makléřů. Samotná odborná zkouška podle něj nemůže nahradit praxi, mentoring a zkušenost s reálnými obchody.
Makléř dnes musí zvládat obchod, marketing, základní technické a právní souvislosti, práci s financováním a především komunikaci s lidmi v často velmi důležitých životních situacích.
Umělá inteligence zvýší tlak na skutečnou přidanou hodnotu
Michal Souček upozornil také na nástup umělé inteligence. Ta bude stále více pomáhat jak profesionálům, tak samotným klientům získávat informace, pracovat s texty nebo analyzovat data.
To však nemusí znamenat konec realitních makléřů. Může to naopak urychlit rozdělení trhu mezi ty, kteří poskytují skutečně odbornou službu, a ty, jejichž práce spočívá převážně ve vystavení inzerátu.
Čím dostupnější budou technologie, tím více bude klient schopen očekávat od profesionála to, co automatický nástroj neposkytne snadno: zkušenost, znalost lokálního trhu, strategii prodeje, kvalitní vyjednávání, osobní odpovědnost a bezpečné dotažení transakce.
Co z diskuse plyne pro kupující?
Kupující by dnes měl především dobře rozlišovat cenu a hodnotu. Nemovitost, která je levnější, nemusí být ve výsledku ekonomicky výhodnější, pokud vyžaduje nákladnou rekonstrukci nebo se nachází v lokalitě s horší budoucí perspektivou.
Stejně tak není vhodné rozhodovat se pouze podle očekávání dalšího pohybu hypotečních sazeb. Nikdo dnes s jistotou neví, kde budou sazby za rok nebo dva.
Rozhodující je, zda domácnost zvládne financování při současných podmínkách a zda jí po zaplacení splátky zůstane dostatečná finanční rezerva.
Co z diskuse plyne pro prodávající?
Největším rizikem nemusí být pokles trhu. Může jím být vlastní nerealistické očekávání.
Nemovitost není drahá nebo levná podle toho, kolik za ni majitel potřebuje získat. Její aktuální tržní cenu vytváří nabídka, poptávka, lokalita, stav, konkurence a finanční možnosti kupujících právě v okamžiku prodeje.
To je také důvod, proč cenu stanovenou před půl rokem nelze automaticky považovat za správnou dnes.
Další data k aktuálnímu realitnímu trhu
- Realitní trh v srpnu 2026: ceny bytů, domů, nájmů a doba nabídky
- Ceny bytů v krajích: Praha růstem nevede
- Český realitní trh za 10 let: co zdražilo nejvíc a jak se změnila rychlost trhu
Stručně řečeno
- Český realitní trh podle aktuálních dat není v plošné cenové krizi.
- Nabídkové ceny bytů byly ve 3. čtvrtletí 2026 meziročně vyšší o 8,9 %, tempo růstu je však proti předchozímu kvartálu nižší.
- Nejnovější dostupná data realizovaných cen starších bytů za 2. čtvrtletí stále ukazují výrazný meziroční růst.
- Hypoteční sazby naopak během roku vzrostly a průměrná realizovaná sazba nových hypoték dosáhla v srpnu 5,00 %.
- ČNB 17. září ponechala repo sazbu na 3,75 %; další růst sazeb proto není možné vydávat za jistotu.
- V roce 2026 končí fixace hypoték se zůstatkovou jistinou přibližně 470 miliard Kč.
- Běžné byty mají širší skupinu kupujících než drahé domy nebo některé stavební pozemky.
- Stále více záleží na konkrétní lokalitě, technickém stavu a správném nacenění nemovitosti.
- Rozdíl mezi nabídkovou a realizovanou cenou je potřeba při oceňování správně chápat.
- V selektivnějším trhu roste význam kvalitního a zkušeného realitního makléře.
FAQ: Realitní trh na podzim 2026
Blíží se v České republice realitní krize?
Aktuální celostátní data plošnou realitní krizi ani plošný pokles cen nepotvrzují. Nabídkové i realizované ceny jsou meziročně stále výše. Trh se však více diferencuje podle lokality, typu nemovitosti a ceny.
Rostou ještě ceny bytů?
Ano. Podle nejnovějších dostupných dat byly nabídkové ceny bytů ve 3. čtvrtletí 2026 meziročně vyšší o 8,9 %. Tempo meziročního růstu je ale nižší než v předchozím čtvrtletí.
Jaké jsou nyní hypoteční sazby?
Průměrná realizovaná sazba nových hypoték podle ČBA Hypomonitoru dosáhla v srpnu 2026 hodnoty 5,00 %. Průměrná nabídková sazba podle Swiss Life Hypoindexu byla v září 5,51 %.
Zvýšila ČNB v září úrokové sazby?
Ne. Bankovní rada ČNB 17. září 2026 ponechala dvoutýdenní repo sazbu na 3,75 %. Stejná sazba platí od červnového zvýšení.
Kolika hypoték se v roce 2026 týká refixace?
ČNB odhaduje, že u hypoték se zůstatkovou jistinou přibližně 470 miliard korun skončí v roce 2026 fixace. Průměrná dosavadní sazba těchto úvěrů je kolem 3,2 %.
Které nemovitosti se prodávají obtížněji?
Podle zkušeností účastníků diskuse je užší okruh kupujících zejména u dražších rodinných domů, velkých a drahých bytů a některých stavebních pozemků. Vždy ale záleží na konkrétní lokalitě a správně nastavené ceně.
Proč nestačí při oceňování sledovat ceny v inzerci?
Protože nabídková cena ukazuje částku, za kterou chce majitel nemovitost prodat, nikoli nutně částku, za kterou skutečně proběhne obchod. Pro kvalitní ocenění je potřeba pracovat i s realizovanými transakcemi a konkrétní situací v dané lokalitě.
Má dnes kvalitní realitní makléř větší význam?
V trhu, který se stále více liší podle jednotlivých segmentů a lokalit, roste význam správného ocenění, práce s daty, prezentace, vyjednávání a zkušenosti s konkrétním mikrotrhem.
Úplně na závěr
Zářijová diskuse podle nás nepřinesla důkaz přicházející realitní krize. Přinesla ale možná důležitější varování: trh už není možné číst jedním číslem.
Aktuální data stále ukazují růst cen. Současně však zdražily hypotéky, tempo vývoje se mění a rozdíl mezi jednotlivými lokalitami a druhy nemovitostí může být obrovský.
Pro prodávajícího tak bude stále nebezpečnější spoléhat na to, že příliš vysokou cenu časem „dohoní trh“. Pro kupujícího bude stále důležitější počítat celkové náklady a finanční rezervu. A pro realitního makléře bude rozhodující, zda dokáže klientovi nabídnout skutečnou odbornost, data a znalost konkrétního trhu.
Projekt Realiťák roku v roce 2026 pokračuje svým 9. ročníkem a dlouhodobě propojuje veřejnost, realitní profesionály, odbornou porotu a významné společnosti z realitního, finančního a navazujícího trhu. Projekt probíhá pod záštitou Ministerstva pro místní rozvoj ČR, Poslanecké sněmovny Parlamentu ČR, Senátu Parlamentu ČR a hlavního města Prahy.
Kontakt
Monika Lukášová
ředitelka projektu Realiťák roku
monika.lukasova@realitakroku.cz