24.9.2026 15:10
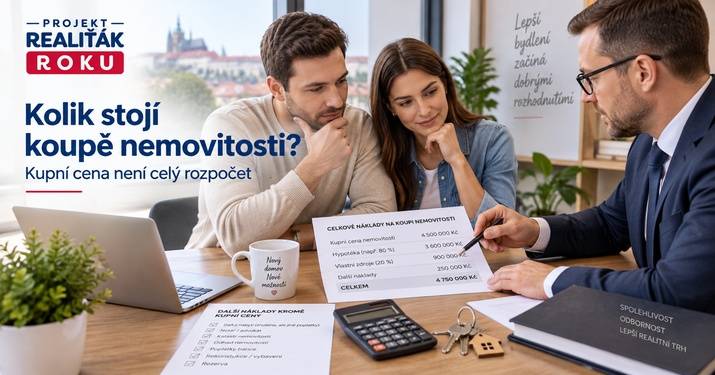
Byt stojí 8 milionů korun. Znamená to, že s hypotékou ve výši 6,4 milionu stačí mít připravených 1,6 milionu vlastních peněz? Ne vždy. Do skutečného rozpočtu mohou vstoupit právní služby, úschova, katastr, bankovní odhad, technická inspekce, pojištění, stěhování, vybavení, první opravy i finanční rezerva. A pokud bankovní odhad vyjde níž než kupní cena, potřebná hotovost může během chvíle vzrůst o statisíce. Přinášíme praktický přehled, kolik peněz je rozumné mít připraveno před podpisem rezervace.
Byt stojí 8 milionů korun. Znamená to, že s hypotékou ve výši 6,4 milionu stačí mít připravených 1,6 milionu vlastních peněz? Ne vždy. Do skutečného rozpočtu mohou vstoupit právní služby, úschova, katastr, bankovní odhad, technická inspekce, pojištění, stěhování, vybavení, první opravy i finanční rezerva. A pokud bankovní odhad vyjde níž než kupní cena, potřebná hotovost může během chvíle vzrůst o statisíce. Přinášíme praktický přehled, kolik peněz je rozumné mít připraveno před podpisem rezervace.
Rychlá odpověď
Kupující by neměl počítat pouze s rozdílem mezi hypotékou a kupní cenou. Vedle vlastních zdrojů mohou vzniknout náklady na právní servis a úschovu, katastr, technickou kontrolu, pojištění, stěhování, vybavení nebo první opravy.
Největším překvapením bývá nižší bankovní odhad. Pokud kupujete nemovitost za 8 milionů Kč, ale banka ji ocení pouze na 7,5 milionu Kč, může se výrazně zvýšit částka, kterou musíte doplatit z vlastních peněz.
Proto je bezpečnější uvažovat ve třech vrstvách: vlastní zdroje na kupní cenu + náklady celé transakce + rezerva, která vám zůstane i po převzetí nemovitosti.
Nejdůležitější pravidlo: nepoužijte na koupi nemovitosti automaticky všechny své úspory. To, že vám matematicky vychází akontace k hypotéce, ještě neznamená, že máte bezpečně připravený celý obchod.
„Kupující se často soustředí na jednu otázku: mám dost na dvacet procent kupní ceny? Jenže bezpečný rozpočet musí pokračovat dál. Co když odhad banky vyjde níž? Co když byt potřebuje během prvního měsíce opravu? Co stěhování, pojištění nebo nové vybavení? Nemovitost by neměla člověka připravit o poslední korunu na účtu.“
První velká položka je zřejmá: část kupní ceny, kterou nepokryje hypotéka.
Česká národní banka aktuálně stanovuje maximální hranici ukazatele LTV na 80 %. U žadatelů mladších 36 let, kteří pořizují nemovitost pro vlastní bydlení, může být hranice 90 %.
LTV vyjadřuje poměr výše úvěru k hodnotě zastavené nemovitosti.
Jednoduchý příklad
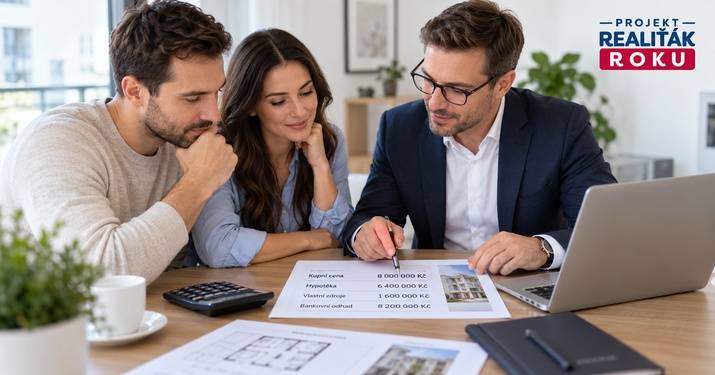
Kupní cena: 8 000 000 Kč
Hodnota podle banky: 8 000 000 Kč
80% LTV: hypotéka maximálně 6 400 000 Kč
Vlastní zdroje: minimálně 1 600 000 Kč
U 90% LTV by za stejného předpokladu připadalo na vlastní zdroje 800 000 Kč.
Pozor na investiční hypotéky od 1. dubna 2026
ČNB doporučuje bankám u hypoték na investiční obytné nemovitosti uplatňovat přísnější parametry LTV 70 % a DTI 7. Týká se to zejména případů, kdy pořizovaná nemovitost neslouží k vlastnímu bydlení, při posouzení se využívá očekávaný příjem z pronájmu nebo jde zpravidla o třetí a další obytnou nemovitost. U investiční koupě proto může být potřeba výrazně vyšší podíl vlastních zdrojů než v modelu pro vlastní bydlení.
To je ale pouze matematický základ, nikoli celý rozpočet koupě.
Tohle je jeden z nejdůležitějších bodů celé koupě.
Banka nemusí hodnotu nemovitosti stanovit stejně jako prodávající a kupující.
Příklad:
Odhad banky je o půl milionu nižší
Kupní cena: 8 000 000 Kč
Bankovní hodnota: 7 500 000 Kč
80 % z bankovní hodnoty: 6 000 000 Kč
Kupující musí z vlastních zdrojů pokrýt: 2 000 000 Kč.
Původně přitom mohl počítat pouze s 1,6 milionu Kč.
Rozdíl 400 000 Kč musí někde vzít.
Proto by kupující neměl automaticky předpokládat, že banka bude počítat hypotéku z částky uvedené v kupní smlouvě.
Co když hypotéka nebo odhad nevyjdou?
→ Přečtěte si: Co když mi banka neschválí hypotéku nebo nevyjde odhad?
Záleží na tom, jak je smlouva nastavena.
Rezervační jistota nebo poplatek se často následně započítává do kupní ceny. V takovém případě nejde ekonomicky o další částku nad kupní cenu.
Má ale velký vliv na cash-flow.
Kupující může být například povinen zaplatit 200 000 Kč už několik dnů po podpisu rezervace, zatímco hypotéka se bude řešit až následně.
Proto si před podpisem ověřte:
Rezervace může být součástí kupní ceny, ale peníze musíte mít připravené výrazně dříve než zbytek transakce.
Za přijetí návrhu na zahájení řízení o povolení vkladu do katastru nemovitostí se aktuálně platí správní poplatek 2 000 Kč za návrh.
V konkrétním obchodu může být potřeba řešit více zápisů nebo návrhů, například převod vlastnického práva a zástavní právo banky. Je proto dobré si předem potvrdit, jak bude konkrétní transakce strukturována a kdo jednotlivé poplatky hradí.
Ve srovnání s cenou nemovitosti jde o malou částku, přesto patří do kompletního rozpočtu.
Další položkou může být právní příprava transakce.
Může zahrnovat například:
Cena není jednotná. Záleží na advokátovi, složitosti transakce a rozsahu služby.
U některých realitních obchodů jsou právní služby a úschova zahrnuté v provizi realitního zprostředkovatele. Jindy se hradí samostatně.
Důležité: neptejte se pouze „kolik stojí právník“. Ptejte se také, co konkrétní cena obsahuje. Samotná kontrola jedné smlouvy je jiná služba než příprava a koordinace celé transakce.
Podrobnosti k úschově jsme zpracovali v článku:
→ Úschova kupní ceny: advokátní, notářská, nebo bankovní?
U některých obchodů hradí odměnu realitnímu zprostředkovateli prodávající a je ekonomicky zahrnuta v nabídkové či kupní ceně. U jiných obchodních modelů může být odměna sjednána jinak.
Kupující proto nesmí automaticky předpokládat, že žádnou provizi neplatí.
Ještě před rezervací si ověřte:
Více najdete v článku Kolik stojí realitní makléř a za co klient skutečně platí.
U staršího domu nebo bytu může mít velký smysl technická kontrola před koupí.
Podle rozsahu může odborník kontrolovat například:
Cena technické kontroly se podle rozsahu a typu nemovitosti může pohybovat v řádu několika tisíc až desítek tisíc korun.
U nemovitosti za několik milionů je ale důležitější otázka:
Kolik by stálo, kdyby inspekce problém neodhalila?
Zatékající střecha, vlhkost, vadná hydroizolace nebo problém s elektroinstalací mohou znamenat výdaje řádově vyšší.
→ Technická inspekce nemovitosti před koupí: co odhalí a kdy se vyplatí
Hypotéka nemusí znamenat pouze měsíční splátku.
Podle konkrétní banky a úvěru mohou do procesu vstupovat například:
Řada bank dnes některé položky nabízí bez samostatného poplatku nebo je zahrnuje do své nabídky. Proto nemá smysl pracovat s jednou univerzální částkou.
Před rezervací si nechte od banky nebo hypotečního specialisty vyčíslit celý proces, nikoli pouze úrokovou sazbu a splátku.
Ne.
Daň z nabytí nemovitých věcí byla v České republice zrušena v roce 2020.
Staré informace, podle kterých měl kupující připočítat k ceně nemovitosti ještě čtyřprocentní daň z nabytí, jsou tedy pro dnešní nákup zastaralé.
Pozor na staré návody na internetu: pokud narazíte na kalkulaci typu „byt stojí 5 milionů + 4 % daň z nabytí“, jde o informace ze starší právní úpravy.
Daň z nabytí nemovitosti a daň z nemovitých věcí jsou dvě odlišné věci.
Po koupi se z vás může stát poplatník každoroční daně z nemovitých věcí.
Daňové přiznání se zpravidla podává na zdaňovací období podle stavu k 1. lednu a obvykle do konce ledna příslušného roku, pokud nastala změna rozhodná pro stanovení daně.
Když tedy koupíte nemovitost v průběhu roku, je vhodné si hned poznamenat, že na začátku následujícího roku může vzniknout nová daňová povinnost.
Samotná roční daň většinou není ve srovnání s kupní cenou zásadní částkou, ale do dlouhodobého rozpočtu bydlení patří.
→ Jak funguje daň z nemovitých věcí a místní koeficienty
U nemovitosti financované hypotékou bývá pojištění zastavené nemovitosti jednou z věcí, které banka požaduje v souvislosti s čerpáním úvěru.
Ale i bez hypotéky dává pojištění majetku za několik milionů korun ekonomický smysl.
Rozlišujte zejména:
Pojištění nemusí být obrovskou položkou při samotném nákupu, ale je to další pravidelný provozní náklad.
Kupní cena není totéž jako cena bydlení.
U bytu si ještě před koupí zjistěte:
Levnější byt v domě, který bude za rok financovat kompletní střechu, fasádu, výtah a stoupačky, může být z pohledu celkových nákladů podstatně dražší než byt s vyšší kupní cenou v dobře spravovaném domě.
→ Jak prověřit SVJ před koupí bytu
Další skupina výdajů přichází krátce po převzetí klíčů.
Může jít o:
Každá položka může vypadat zanedbatelně. V součtu ale mohou první týdny po nastěhování znamenat desítky až stovky tisíc korun.
Jestliže kupujete nemovitost před rekonstrukcí, musí být očekávané investice součástí rozpočtu už před podpisem rezervace.
Nejčastěji se řeší:
U rodinného domu se mohou investice velmi rychle dostat ze statisíců do milionů korun.
Proto se nedívejte pouze na otázku:
„Kolik stojí dům?“
Ptejte se také:
„Kolik bude stát dům ve stavu, ve kterém v něm chceme skutečně bydlet?“
„Cena v inzerátu je pouze jedno číslo. Z pohledu kupujícího je mnohem důležitější celková ekonomika koupě. Dva stejně drahé byty mohou být ve skutečnosti finančně úplně jiné, pokud jeden vyžaduje rekonstrukci, druhý má vysoké provozní náklady nebo v jednom domě čeká SVJ velká investice.“
Představme si kupujícího, který pořizuje byt pro vlastní bydlení za 8 000 000 Kč a banka ocení byt rovněž na 8 000 000 Kč.
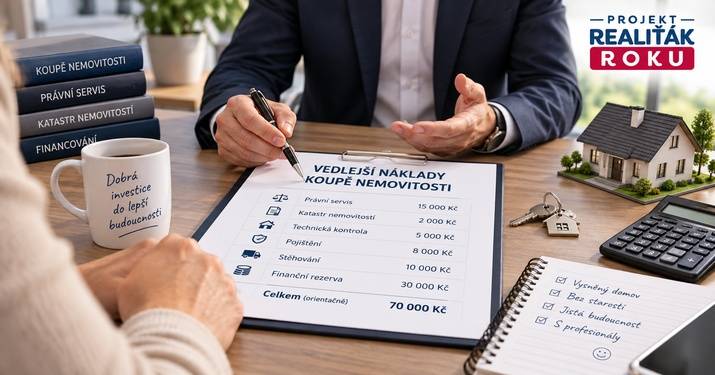
| Položka | Modelová částka | Poznámka |
|---|---|---|
| Kupní cena | 8 000 000 Kč | Cena nemovitosti |
| Hypotéka při 80% LTV | 6 400 000 Kč | Při bankovní hodnotě 8 mil. Kč |
| Vlastní zdroje na cenu | 1 600 000 Kč | Základní rozdíl |
| Katastr | od 2 000 Kč za návrh | Podle struktury zápisů |
| Právní servis a úschova | individuální | Může být součástí realitní služby |
| Technická kontrola | individuální | Podle typu a rozsahu kontroly |
| Pojištění | individuální | Podle hodnoty a rozsahu krytí |
| Stěhování a první vybavení | individuální | Od několika tisíc po statisíce |
| Finanční rezerva | doporučená | Neměla by po koupi zmizet |
Smyslem příkladu není určit univerzální rozpočet. Ukazuje ale jednu zásadní věc:
1,6 milionu vlastních zdrojů neznamená, že domácnost s úsporami přesně 1,6 milionu je automaticky připravena koupit byt za 8 milionů.
U kupujícího mladšího 36 let pořizujícího vlastní bydlení může při splnění podmínek připadat na hypotéku až 90 % hodnoty zastavené nemovitosti.
U modelové hodnoty 8 milionů Kč by to znamenalo:
Nižší požadavek na vlastní zdroje ale není důvod utratit celý zbytek hotovosti.
Naopak právě domácnost s vysokým zadlužením by měla mít dobře připravenou provozní rezervu.
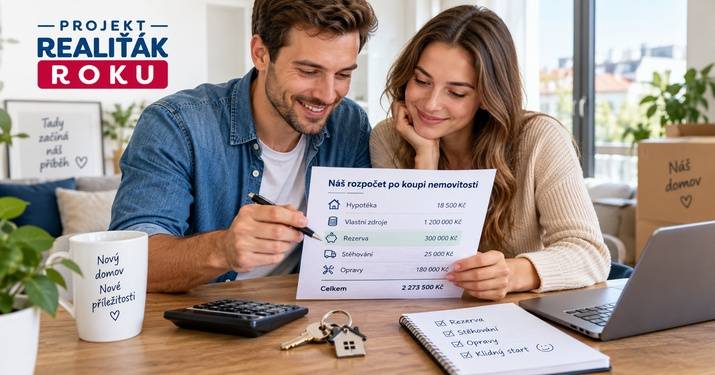
Jedna univerzální částka neexistuje.
Jinou rezervu bude potřebovat člověk s velmi stabilním příjmem a novým bytem v perfektním stavu a jinou rodina kupující starší dům s hypotékou a očekávanou rekonstrukcí.
Rezerva by měla být nastavena tak, aby domácnost zvládla například:
Varovný signál: pokud koupě funguje pouze za předpokladu, že po podpisu nezůstane kupujícímu prakticky žádná hotovost a několik dalších let se nesmí nic pokazit, je rozpočet nastaven velmi těsně.
Nezačínejte otázkou:
„Kolik mi banka půjčí?“
Lepší postup je:
Tím získáte mnohem realističtější cenový strop.
Než podepíšete rezervaci, odpovězte si:
Úlohou realitního makléře není rozhodovat za klienta, kolik si má půjčit.
Měl by ale kupujícímu pomoci získat včas informace, které jeho rozpočet ovlivní.
Patří mezi ně například:
Profesionální realitní služba tedy pomáhá klientovi nejen nemovitost najít, ale také předem odhalit náklady, které by jinak zjistil až po podpisu.
Kupujete nemovitost a chcete znát skutečné náklady předem?
Prověřený realitní makléř vám může pomoci s cenou, dokumenty, technickým a právním prověřením i koordinací financování a celého převodu.
Záleží na ceně, bankovní hodnotě nemovitosti a hypotéce. Aktuální obecná horní hranice LTV činí 80 %, u žadatelů mladších 36 let pořizujících vlastní bydlení 90 %. U investičních hypoték ČNB od 1. dubna 2026 doporučuje bankám přísnější LTV 70 % a DTI 7. Kupující ale potřebuje počítat také s dalšími náklady a finanční rezervou.
Rozhodující je hodnota zastavené nemovitosti stanovená pro potřeby banky. Pokud bankovní hodnota vyjde pod kupní cenou, kupující může potřebovat více vlastních peněz.
Ne. Daň z nabytí nemovitých věcí byla zrušena v roce 2020. Kupující ale po nabytí nemovitosti může řešit každoroční daň z nemovitých věcí.
Správní poplatek za přijetí jednoho návrhu na zahájení řízení o povolení vkladu činí aktuálně 2 000 Kč.
Často se rezervační jistota započítává do kupní ceny, ale záleží na konkrétní smlouvě. Kupující si musí vždy ověřit, co přesně platba představuje a za jakých podmínek se vrací.
Záleží na konkrétní transakci. Někdy je právní servis a úschova součástí realitní služby, jindy se hradí samostatně. Rozhodující je smluvní ujednání a skutečný rozsah poskytované služby.
U starších domů, nemovitostí po rekonstrukci, novostaveb při předání nebo při podezření na technický problém může odborná kontrola výrazně snížit riziko neočekávaných výdajů po koupi.
Obvykle není rozumné nastavit nákup tak, aby po jeho dokončení nezůstala žádná likvidní rezerva. Konkrétní výše rezervy závisí na příjmech domácnosti, technickém stavu nemovitosti, výši dluhu a dalších rizicích.
Od dostupných úspor nejprve oddělte finanční rezervu, náklady transakce a očekávané investice po koupi. Zbývající část můžete porovnat s reálně dostupnou hypotékou. Výsledkem je bezpečnější cenový limit než samotná maximální částka, kterou je banka ochotna půjčit.
Kupní cena je největší, ale nikoliv jediná část rozpočtu.
Kupující musí počítat se třemi skupinami peněz:
Největší komplikací může být nižší bankovní odhad, protože dokáže během chvíle zvýšit potřebu vlastních peněz o stovky tisíc korun.
Proto má být rozpočet hotový ještě před podpisem rezervace, nikoliv až ve chvíli, kdy kupující řeší termín odeslání kupní ceny.
Otázka „kolik stojí byt?“ není stejná jako otázka „kolik peněz potřebuji k jeho bezpečné koupi?“.
Do druhé odpovědi vstupuje hypotéka, vlastní zdroje, bankovní odhad, smlouvy, úschova, katastr, případná technická kontrola, pojištění, stěhování, vybavení, opravy a finanční rezerva.
Právě proto by měl kupující ještě před rezervací znát nejen cenu nemovitosti, ale také cenu celé transakce a první měsíce po ní.
9. ročník projektu Realiťák roku dlouhodobě pomáhá veřejnosti vybrat si kvalitního realitního makléře a bezpečněji řešit prodej, koupi i pronájem nemovitosti. Součástí projektu je také osvěta – vysvětlujeme klíčové pojmy, upozorňujeme na nejčastější chyby a ukazujeme, co má klient od realitní služby oprávněně požadovat.
U koupě nemovitosti je příprava rozpočtu jednou z nejdůležitějších částí celého rozhodnutí. Profesionální makléř nenahrazuje banku, hypotečního poradce, advokáta ani finančního specialistu, ale měl by umět jednotlivé části obchodu koordinovat a upozornit klienta na náklady a rizika, která je potřeba řešit včas.
Projekt Realiťák roku probíhá pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu České republiky, Senátu Parlamentu České republiky a Hlavního města Prahy.
Monika Lukášová
ředitelka projektu Realiťák roku
monika.lukasova@realitakroku.cz
Aktuálnost a doporučené zdroje
Článek vychází z pravidel dostupných v září 2026. Podmínky jednotlivých hypoték, ceny odborných služeb, pojistné produkty a další náklady se mohou lišit podle poskytovatele a konkrétní transakce.
Článek má obecný informační charakter. Konkrétní možnosti financování, podmínky hypotéky, právní služby, daně a vhodnou výši finanční rezervy je potřeba posoudit podle konkrétní situace kupujícího a konkrétní nemovitosti.
 Monika Lukášová,
 Petr Makovský