
7.10.2026 4:56
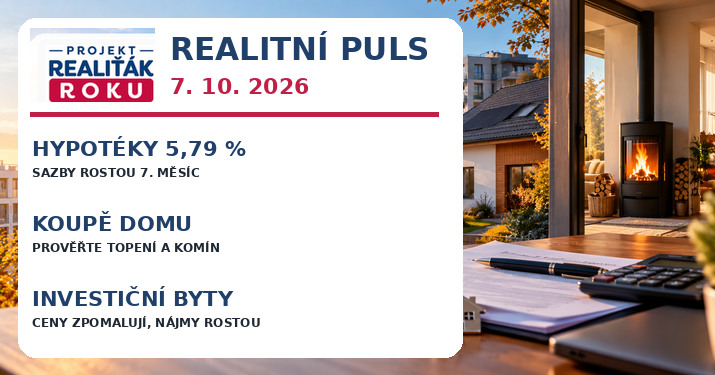
Hypotéky v Česku v říjnu výrazně zdražily. Swiss Life Hypoindex vyskočil na 5,79 %, nejvýše od ledna 2024, a proti březnovému minimu je vyšší už o 0,90 procentního bodu. Dnešní Realitní puls se věnuje také velké vlně refixací, technickým rizikům při koupi domu vytápěného dřevem, měnící se ekonomice investičních bytů a novému průběžnému monitoringu českých novostaveb.
Dnešní Realitní puls vychází z aktuálně publikovaných článků, analýz a veřejných zdrojů. Projekt Realiťák roku k nim přidává vlastní komentář a pohled na to, co aktuální dění znamená pro kupující, prodávající, investory, developery, pronajímatele, nájemce a realitní makléře.
V dnešním Realitním pulsu
Hypotéky 5,79 % Vlna refixací Koupě domu a topení Investiční byty Novostavby Stavební novela
Říjen přinesl jeden z nejvýraznějších pohybů hypotečních sazeb za poslední měsíce. Swiss Life Hypoindex vzrostl z 5,51 % na 5,79 %, tedy o 0,28 procentního bodu za jediný měsíc.
Hypotéky podle tohoto ukazatele zdražují už sedmý měsíc v řadě. Ještě v březnu činila průměrná nabídková sazba 4,89 %. Za sedm měsíců se tedy zvýšila o 0,90 procentního bodu.
Výrazný je také rozdíl podle délky fixace. U hypoték do 80 % LTV činí průměrná sazba jednoleté fixace 5,42 %, tříleté 5,53 %, pětileté 5,84 % a desetileté 6,35 %. U hypoték nad 80 % LTV dosahuje pětiletá fixace 6,15 % a desetiletá 6,61 %.
Praktický dopad je dobře vidět na splátce. U modelové hypotéky 3,5 milionu Kč se splatností 25 let vycházela při březnové sazbě 4,89 % měsíční splátka přibližně na 20 240 Kč. Při říjnových 5,79 % je to zhruba 22 095 Kč. Rozdíl činí přibližně 1 855 Kč každý měsíc.
„Růst sazby o několik desetin procentního bodu může na první pohled působit jako malé číslo. U hypotéky na několik milionů korun se ale velmi rychle promění v tisíce korun ročně navíc. Kupující proto musí vedle ceny nemovitosti stále pečlivěji pracovat také s cenou financování a dostatečnou rezervou domácnosti,“ říká Monika Lukášová, ředitelka projektu Realiťák roku.
Co udělá vyšší sazba se splátkou hypotéky?
Při dlouhé splatnosti může i relativně malý pohyb sazby výrazně změnit měsíční zatížení domácnosti.
Říjnový Hypoindex je důležitý také kvůli domácnostem, kterým končí stará fixace.
Swiss Life ve své dnešní analýze s odkazem na analýzu České národní banky uvádí, že v roce 2026 má projít refinancováním nebo refixací přibližně 470 miliard Kč hypotečních úvěrů. Původní průměrná sazba těchto úvěrů se pohybuje kolem 3,2 %.
Podle citovaného odhadu ČNB může dotčeným klientům letos vzrůst splátka v průměru přibližně o 1 900 Kč měsíčně, tedy asi o 15 %.
V dalších letech budou objemy ještě větší. Pro rok 2027 se očekává přibližně 530 miliard Kč a pro rok 2028 nejméně 600 miliard Kč. U těchto úvěrů ale mají být původní sazby v průměru vyšší, takže rozdíl nemusí být pro domácnosti relativně tak dramatický.
Praktický závěr: refixaci není vhodné začít řešit několik týdnů před koncem fixace. Srovnání konkurenčních nabídek s předstihem může klientovi vytvořit lepší vyjednávací pozici.
„Hypoteční trh dnes není jen o tom, zda sazba příští měsíc stoupne nebo klesne o desetinu. Pro stovky tisíc domácností bude rozhodující okamžik refixace. Rozdíl mezi původní levnou hypotékou a novou sazbou může změnit rodinný rozpočet podstatně více než běžný meziměsíční pohyb cen nemovitostí,“ říká Petr Makovský, zakladatel projektu Realiťák roku a výkonný ředitel Reality.iDNES.cz.
Swiss Life Hypoindex sleduje průměrnou nabídkovou sazbu hypotečních úvěrů pro LTV do 80 %. Jiné indexy mohou pracovat se skutečně realizovanými úvěry, jiným obdobím nebo jinou metodikou.
Proto například údaj 5,79 % není automaticky v rozporu s tím, že konkrétní banka nabízí vybraným klientům akční sazbu začínající pod pěti procenty. Reklamní sazba „od“ a průměr trhu jsou dvě různé veličiny.
Na webu projektu Realiťák roku vyšel po včerejším ranním Pulzu nový praktický článek zaměřený na kupující rodinných domů.
Kupujete dům s kamny nebo kotlem na dřevo? Co si ověřit a kolik může stát změna vytápění
K 6. říjnu 2026 není v České republice schválen plošný zákaz topení dřevem. To ale neznamená, že kupující nemusí stav vytápění řešit.
Od 1. září 2024 není možné provozovat některé nejstarší kotle na pevná paliva napojené na teplovodní ústřední vytápění. Při koupi domu je proto potřeba zjistit přesný typ a stáří zdroje, emisní třídu kotle, dokumentaci, servisní historii, stav komína, rozvodů a skutečnou spotřebu energie nebo paliva.
Jak to čte projekt Realiťák roku: skutečná cena staršího domu není pouze částka v kupní smlouvě. Pokud musí nový vlastník krátce po převzetí řešit zdroj vytápění, komín nebo další energetická opatření, může se ekonomika celé koupě významně změnit.
Kupujete nemovitost?
Technický stav, dokumentace, právní vady a provozní náklady mohou být stejně důležité jako samotná kupní cena.
Komentář Julie Hrstkové zveřejněný 6. října na iROZHLAS.cz upozorňuje na proměnu ekonomiky investičních bytů.
Růst cen bytů se zadrhl, tržní nájemné roste po celé republice
Je důležité oddělit titulek komentáře od samotných dat. Podle v článku citovaných údajů ČSÚ se index cen bytových nemovitostí ve druhém čtvrtletí 2026 meziročně zvýšil o 8,6 %.
Ceny tedy plošně neklesají. Zpomaluje jejich růst – z maxima 10,8 % zaznamenaného ve třetím čtvrtletí roku 2025.
Současně podle komentáře roste tržní nájemné. V kombinaci s hypotékami kolem současných úrovní to mění způsob, jakým je vhodné investiční byt hodnotit.
Pro investora je stále důležitější skutečné cash-flow: kupní cena, realistické nájemné, neobsazenost, náklady SVJ, údržba, financování a konkrétní lokalita.
To navazuje i na naši aktuální analýzu rozdílu mezi nájmem a hypotékou. U modelového bytu o ploše 50 m² vycházela splátka hypotéky v celé ČR o 5 904 Kč měsíčně výše než nájem.
Nájem, nebo hypotéka?
Podívejte se na aktuální model dostupnosti bydlení a regionální rozdíly mezi nájemným a splátkou hypotéky.
Nový datový projekt XD.cz průběžně čte veřejné ceníky developerských projektů a sleduje změny dostupnosti jednotlivých jednotek.
Průběžná statistika prodeje novostaveb v ČR
K 6. říjnu uvádí 209 sledovaných projektů, 14 698 bytů a 7 534 prodaných jednotek. U sledované nabídky uvádí cenu přibližně 173 tisíc Kč/m².
Data je ale potřeba interpretovat opatrně. Jde o nový soukromý monitoring fungující od 21. září 2026 a sledující vybranou množinu projektů. Není proto správné jeho čísla prezentovat jako oficiální statistiku celého českého trhu novostaveb.
Pro další měsíce ale může být zajímavý zejména tím, že umožňuje sledovat změny veřejných ceníků a rychlost, s jakou se konkrétní jednotky v projektech prodávají.
Také dnes jsme samostatně zkontrolovali aktuální legislativní stav rozsáhlé novely stavebního zákona.
Senát návrh 20. srpna zamítl. Poslanecká sněmovna 9. září 2026 hlasovala o vráceném návrhu a přijala původní znění. Prezident republiky novelu 17. září 2026 podepsal.
Aktuální monitor legislativního procesu stále uvádí stav „Prezident návrh podepsal“ a 17. září jako poslední změnu.
Současné konsolidované znění stavebního zákona přitom nadále uvádí jako aktuální pro období od 11. června do 31. prosince 2026 znění po dřívější novele č. 91/2026 Sb.
Rozsáhlou zářijovou novelu proto dnes neoznačujeme za účinnou. Schválení Parlamentem, podpis prezidenta, vyhlášení ve Sbírce zákonů a účinnost jsou různé právní okamžiky.
Dražší hypotéky zvyšují význam finanční rezervy a realistického rozpočtu. U staršího domu navíc započítejte budoucí investice do vytápění, komína a energetiky.
Vyšší cena financování může snížit maximální rozpočet části zájemců. Správné nacenění nemovitosti proto zůstává zásadní.
Vyšší hypoteční sazby a pomalejší růst cen zvyšují význam nájemního výnosu a skutečného cash-flow investice.
Dražší financování ovlivňuje kupující i investory. Nové průběžné sledování veřejných ceníků zároveň může postupně zvýšit transparentnost rychlosti prodeje jednotlivých projektů.
Dražší vlastnické financování podporuje ekonomickou atraktivitu nájemního bydlení pro domácnosti, které dnes na vlastní bydlení nedosáhnou nebo nechtějí přijmout vysokou splátku.
Makléř musí stále více rozumět financování. Rozdíl několika desetin procentního bodu může ovlivnit nejen splátku, ale také maximální kupní cenu, kterou si klient může dovolit.
Řešíte koupi, prodej nebo pronájem?
Projekt Realiťák roku pomáhá veřejnosti orientovat se na realitním trhu a vybírat prověřené realitní profesionály.
V říjnu 2026 činí 5,79 %. Proti září se zvýšila o 0,28 procentního bodu.
Ano. V březnu 2026 činil Swiss Life Hypoindex 4,89 %, v říjnu 5,79 %. Rozdíl je 0,90 procentního bodu.
Při sazbě 5,79 % a splatnosti 25 let vychází podle modelu Swiss Life měsíční splátka přibližně na 22 095 Kč.
Hypoindex představuje průměrnou nabídkovou sazbu podle své metodiky. Sazba konkrétní banky „od“ je nejnižší nabídka dostupná pouze při splnění určitých podmínek. Jde proto o rozdílné údaje.
Ne. Plošný zákaz topení dřevem k 6. říjnu 2026 schválen není. Platí však omezení provozu některých nejstarších kotlů na pevná paliva.
Citovaná data neukazují plošný meziroční pokles. Index cen bytových nemovitostí ve druhém čtvrtletí 2026 meziročně vzrostl o 8,6 %, tempo růstu ale zpomaluje.
Prezident rozsáhlou novelu 17. září 2026 podepsal. Při dnešní kontrole jsme nenašli potvrzení dalšího legislativního kroku, který by opravňoval označit celou novelu za účinnou. Podpis, vyhlášení a účinnost jsou rozdílné právní okamžiky.
Devátý ročník projektu Realiťák roku dlouhodobě pomáhá veřejnosti lépe poznat kvalitní realitní službu a vybírat makléře podle dostupných informací, regionu, zkušeností, referencí, odborného hodnocení a dalších kritérií.
Cílem projektu není pouze oceňovat nejlepší realitní makléře v České republice. Důležitou součástí je také osvěta pro veřejnost, praktické návody, datové analýzy a upozorňování na chyby, které mohou mít při prodeji, koupi nebo pronájmu nemovitosti vysoké finanční a právní důsledky.
Dnešní Realitní puls ukazuje, že kvalitní realitní služba už dávno není jen o inzerci a samotném převodu nemovitosti. Makléř musí rozumět tomu, jak financování ovlivňuje kupní sílu klienta, jak technický stav domu mění jeho skutečnou cenu a jak rozdílně funguje ekonomika vlastního, nájemního a investičního bydlení. Právě propojení lokální znalosti, financování a technických i právních souvislostí může klientovi pomoci udělat bezpečnější rozhodnutí.
Devátý ročník projektu probíhá pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu České republiky, Senátu Parlamentu České republiky a Hlavního města Prahy.
Monika Lukášová
ředitelka projektu Realiťák roku
E-mail: monika.lukasova@realitakroku.cz
 Monika Lukášová,
 Petr Makovský