
29.10.2026 19:29
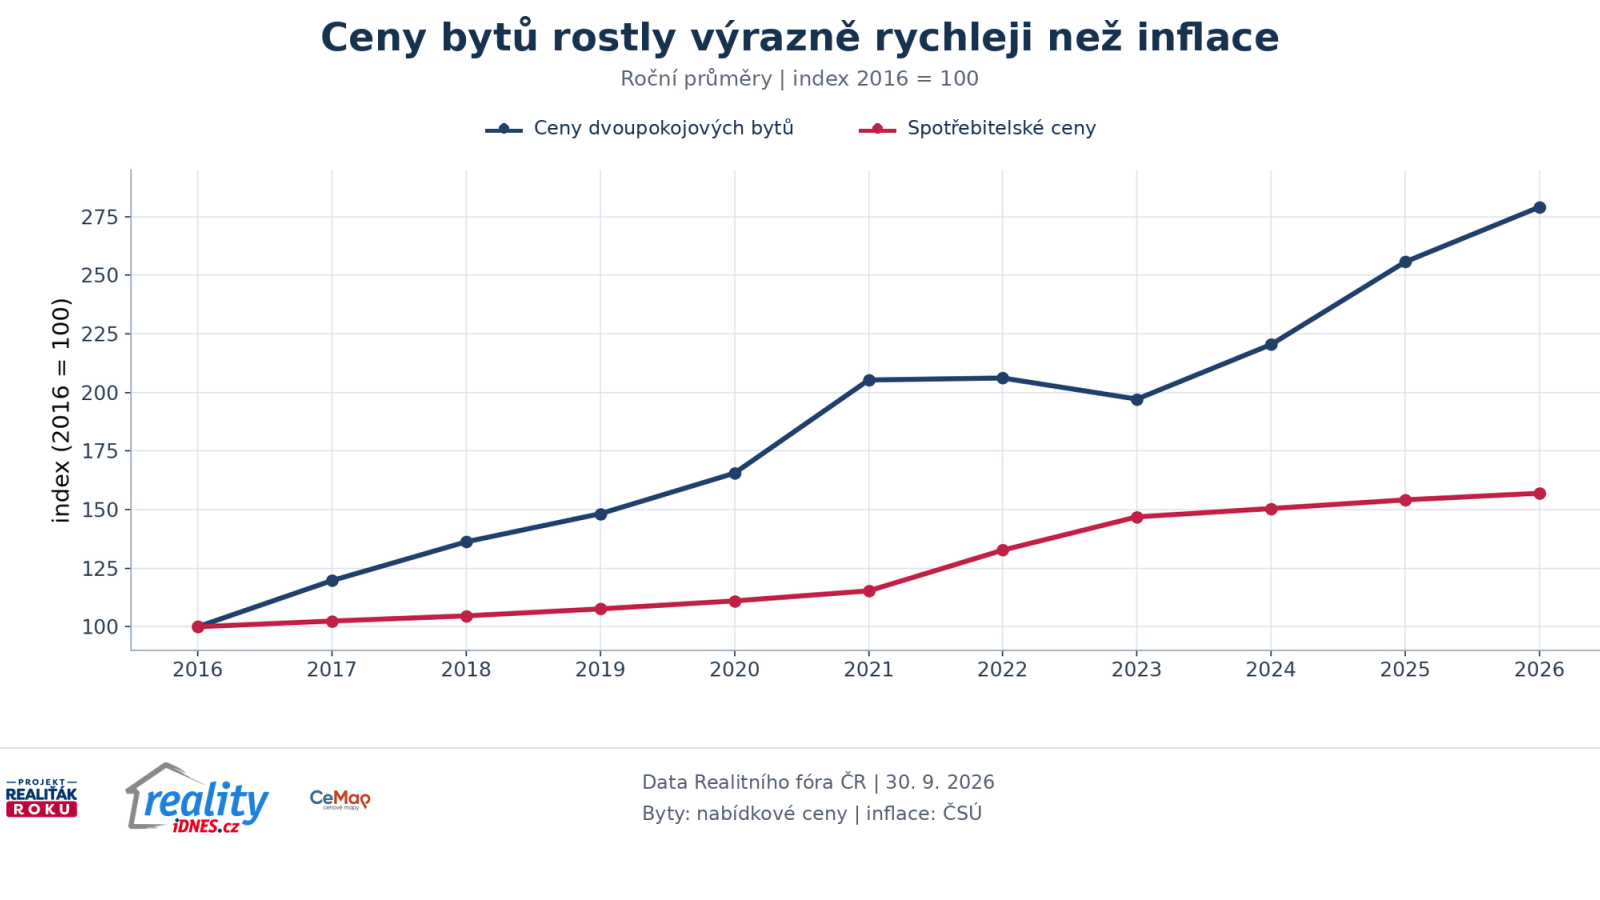
Růst cen bytů v poslední dekádě výrazně překonal běžnou inflaci. Data Realitního fóra ČR ukazují, že průměrný index nabídkových cen dvoupokojových bytů vzrostl mezi roky 2016 a 2026 z hodnoty 100 na přibližně 279. Index spotřebitelských cen se ve stejném období zvýšil zhruba na 157. Ani prudké zvýšení hypotečních sazeb v letech 2022 až 2024 nedokázalo předchozí cenový růst vrátit zpět. Analýza proto sleduje, jak se ceny bytů, inflace a úrokové sazby vzájemně ovlivňovaly a co z toho lze vyčíst pro další vývoj trhu.
Článek pracuje s ročními průměry nabídkových cen dvoupokojových bytů, indexem spotřebitelských cen ČSÚ a průměrnou sazbou nových hypoték použitou v modelu Realitního fóra ČR.
Rok 2026 není ve všech řadách úplný: ceny bytů a spotřebitelské ceny pokrývají ve zdrojovém podkladu leden až září 2026, zatímco hypoteční sazby použité v modelu leden až červenec 2026. Výsledky roku 2026 je proto nutné chápat jako průměr dostupné části roku.
Index nabídkových cen dvoupokojových bytů dosahuje 279,1, zatímco index spotřebitelských cen po přepočtu na společnou základnu roku 2016 dosahuje přibližně 157,0.
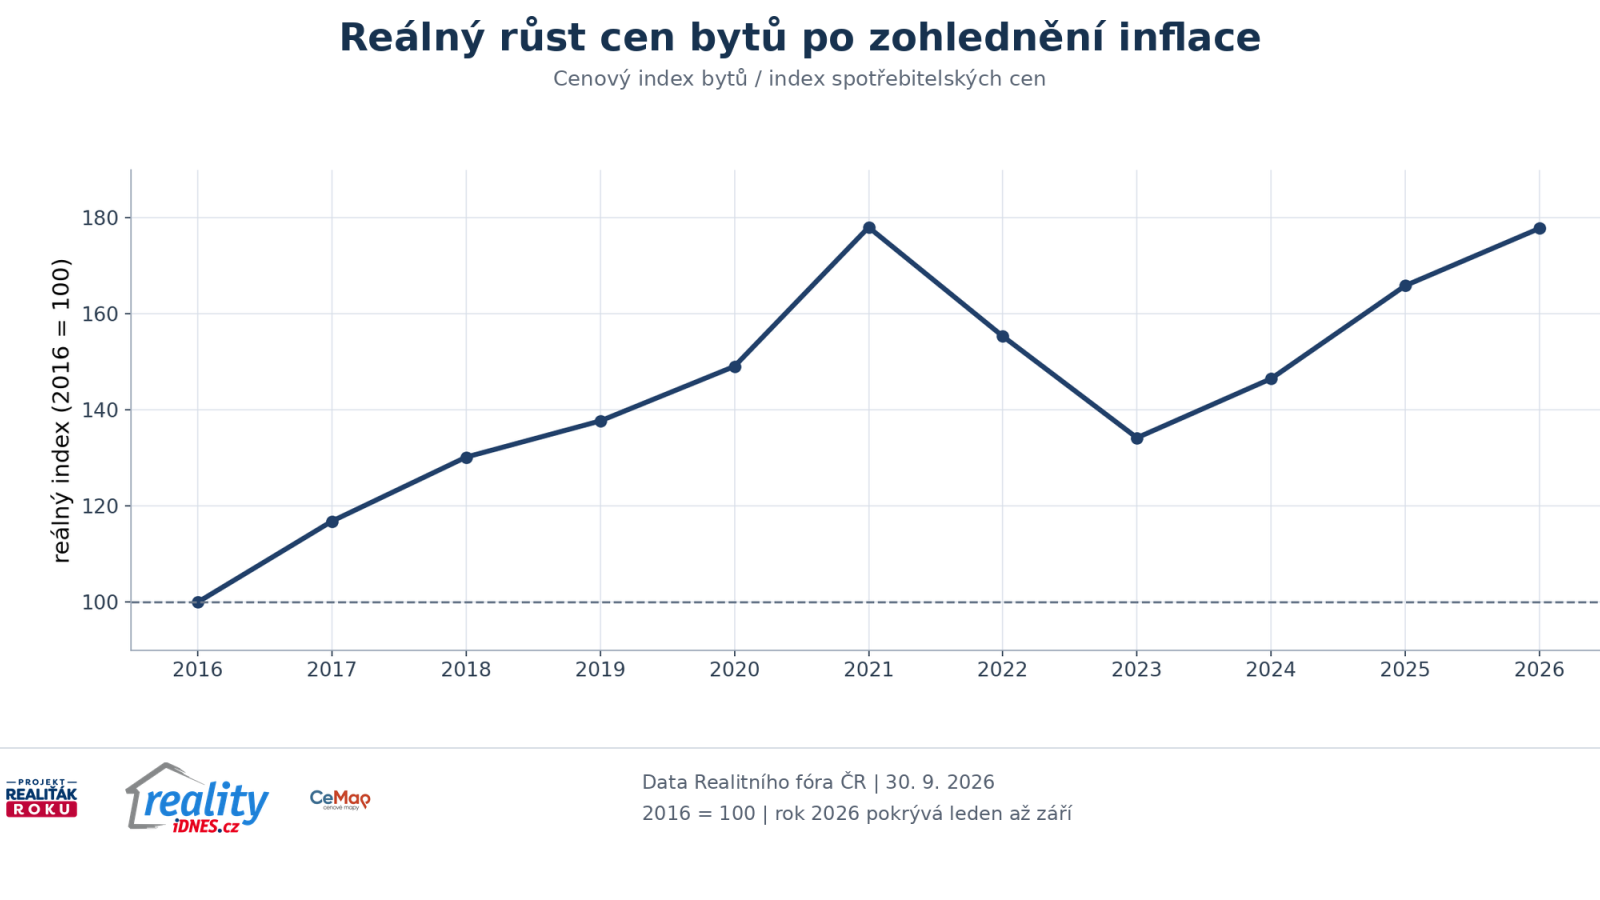
Orientační reálný cenový index bytů po očištění o celkovou inflaci tak vychází přibližně na 177,8. Jinými slovy: i po zohlednění obecné inflace jsou modelové nabídkové ceny dvoupokojových bytů přibližně o 78 % výše než v roce 2016.
Průměrná nabídková cena dvoupokojového bytu v České republice vzrostla z přibližně 38 390 Kč/m² v roce 2016 na přibližně 107 136 Kč/m² v dostupné části roku 2026.
Při základně roku 2016 = 100 se tak cenový index bytů dostává na 279,1.
Spotřebitelské ceny ve stejném dlouhodobém srovnání rostly podstatně pomaleji.
Po přepočtu na stejnou základnu roku 2016 vychází index obecné cenové hladiny přibližně na 157,0.
Jinými slovy:
Obecná inflace tedy vysvětluje pouze část nominálního růstu cen bydlení.
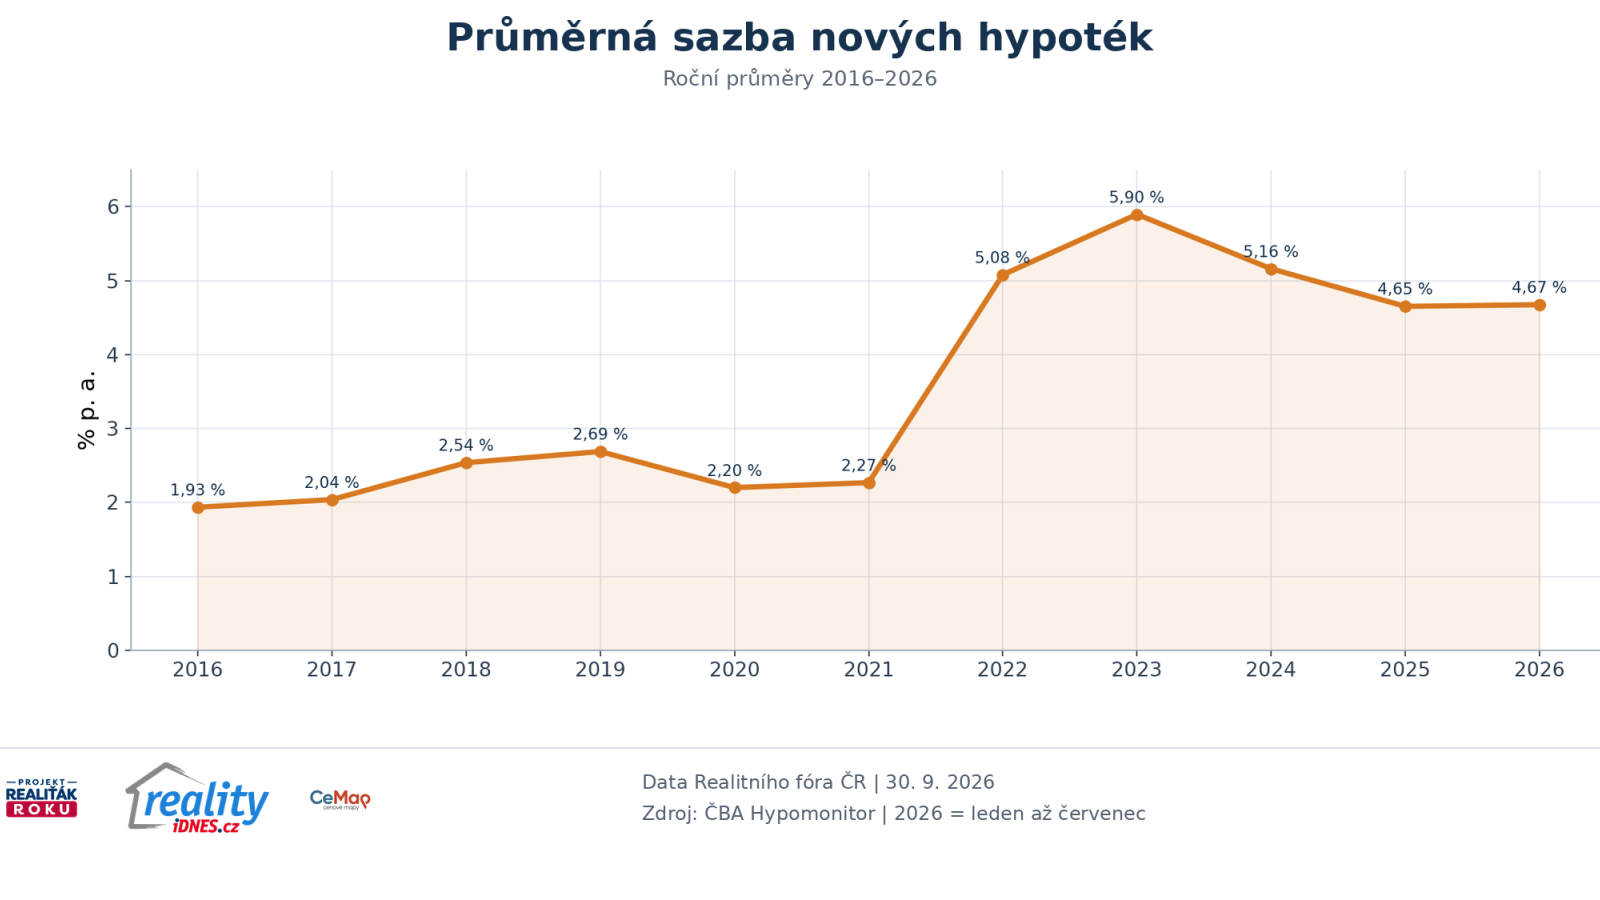
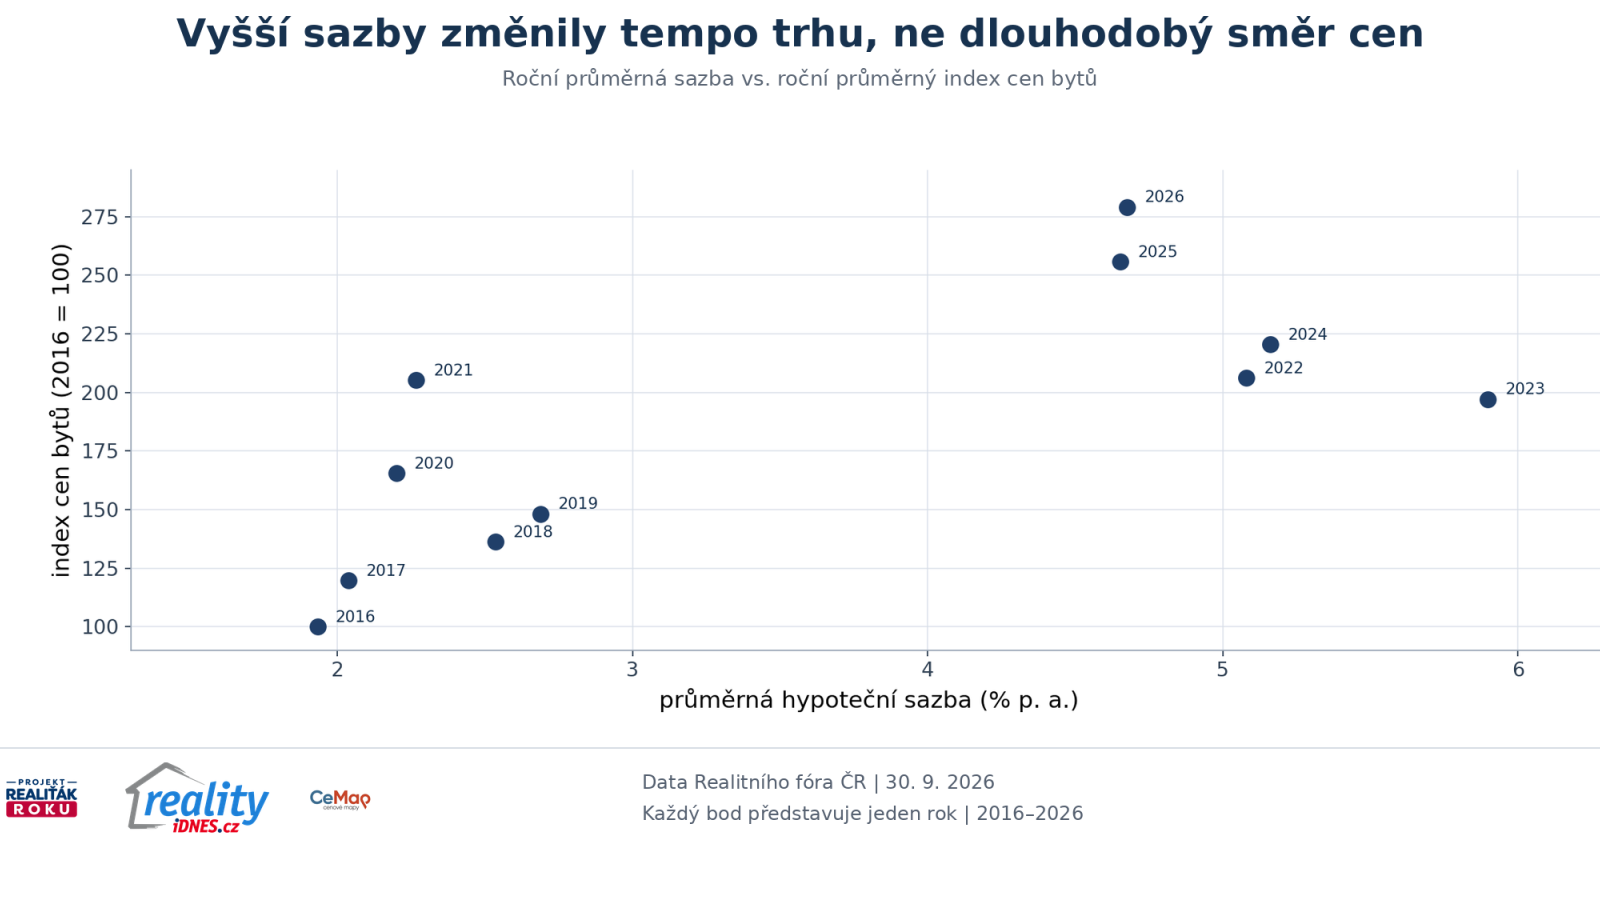
Modelová průměrná sazba nových hypoték činila v roce 2016 přibližně 1,93 %.
V letech 2022 a 2023 se situace prudce změnila. Průměrná sazba použitá v modelu vyskočila přibližně na 5,08 % v roce 2022 a 5,90 % v roce 2023.
Právě v tomto období se cenový růst bytů zastavil a roční průměr v roce 2023 dokonce proti roku 2022 klesl.
Vyšší náklady na úvěr snížily kupní sílu domácností financujících nákup hypotékou a ochladily část poptávky.
Korekce ale nevrátila ceny na úroveň před covidovým obdobím.
Od roku 2024 se cenový růst znovu obnovil, přestože financování zůstalo výrazně dražší než v letech 2016–2021.
„Vyšší sazby byly schopné trh přibrzdit, ale samy o sobě nedokázaly vymazat předchozí cenový růst. To je důležitá připomínka pro každého, kdo čeká, že dražší hypotéky automaticky znamenají dramatický pokles cen.“
Petr Makovský , výkonný ředitel portálu Reality.iDNES.cz a zakladatel projektu Realiťák roku
Nominální růst o 179 % zahrnuje také obecné zdražování v ekonomice.
Pokud cenový index bytů vydělíme indexem spotřebitelských cen, získáme jednoduchý orientační reálný cenový index.
Pro rok 2026 vychází přibližně:
základna roku 2016 = 100
To znamená, že růst cen dvoupokojových bytů nebyl pouze odrazem celkové inflace.
Po orientačním očištění o obecnou cenovou hladinu zůstávají ceny přibližně o 78 % nad úrovní roku 2016.
To je podstatné pro diskusi o dostupnosti bydlení.
Domácnost totiž nečelí pouze růstu cen potravin, energií, služeb a dalšího spotřebního zboží. Cena aktiva potřebného k pořízení vlastního bydlení rostla v tomto modelu výrazně rychleji.
„Inflace vysvětluje část nominálního růstu, nikoli celý. Reálné zdražení bydlení je v datech pořád velmi výrazné. To je jeden z důvodů, proč dostupnost vlastního bydlení zůstává napjatá i při růstu mezd.“
Ondřej Hon , majitel CEMAP – cenové mapy a porotce projektu Realiťák roku
Důležité: následující údaje nejsou součástí historického modelu Realitního fóra ČR. Jde o aktuální externí kontext k začátku října 2026.
Česká národní banka na měnověpolitickém jednání 17. září 2026 ponechala dvoutýdenní repo sazbu na 3,75 %.
ČBA Hypomonitor za srpen 2026 uvádí průměrnou realizovanou sazbu skutečně nových hypoték 5,00 %.
V červenci činila 4,90 %.
Poslední definitivní data ČSÚ před dokončením tohoto článku ukazují, že spotřebitelské ceny byly v srpnu 2026 meziročně vyšší o 1,9 %.
Pozor na záměnu: aktuální realizovaná sazba 5,00 % není sazbou použitou pro rok 2026 v historickém modelu tohoto článku. Zdrojový model používá průměr z dostupných měsíců leden až červenec 2026.
ČNB: rozhodnutí bankovní rady 17. září 2026
ČBA Hypomonitor – srpen 2026
ČSÚ – Indexy spotřebitelských cen, srpen 2026
„Pro kupujícího je důležitější než samotná sazba celá rovnice: cena nemovitosti, vlastní zdroje, splátka a příjem domácnosti. Levnější hypotéka nepomůže, pokud cena bytu mezitím vzroste o víc, než kolik domácnost ušetří na úroku.“
Monika Lukášová , ředitelka projektu Realiťák roku
Spotřebitelská inflace měří změnu cen širokého spotřebního koše.
Nemovitost je ale dlouhodobé aktivum, jehož cenu ovlivňuje více faktorů současně.
Vedle obecné inflace jde například o:
Pokud index cen bytů roste výrazně rychleji než spotřebitelský index, znamená to, že samotná obecná inflace celý cenový pohyb nevysvětluje.
Reálný index použitý v článku je proto užitečný jako jednoduché orientační očištění o obecnou cenovou hladinu.
Není ale totožný s indexem dostupnosti bydlení.
Dostupnost závisí také na příjmech, výši vlastních zdrojů a nákladech financování.
Vyšší hypoteční sazba sama o sobě nezvyšuje cenu bytu.
Zvyšuje ale měsíční náklad na financování stejné jistiny, a tím snižuje částku, kterou je domácnost při stejném příjmu schopna bezpečně splácet.
To může omezit poptávku a zpomalit cenový růst.
Přesně to bylo částečně vidět v období vysokých sazeb v letech 2022–2023.
Vztah ale není mechanický.
Pokud současně:
mohou ceny zůstávat vysoké i při relativně dražším úvěru.
Zaměřit se pouze na jednu z těchto veličin může být zavádějící.
Pokles sazby může být pro kupujícího částečně nebo úplně neutralizován růstem ceny nemovitosti.
Naopak stabilní cena může být pro domácnost dostupnější, pokud současně rostou její příjmy nebo klesá úroková sazba.
Pro domácnost je proto často užitečnější sledovat očekávanou měsíční splátku a její podíl na čistém příjmu než samotné titulkové procento hypoteční sazby.
Očištění o spotřebitelskou inflaci odpovídá na jednoduchou otázku:
Rostly ceny bytů rychleji než obecná cenová hladina?
V tomto modelu je odpověď jednoznačně ano.
Neznamená to ale automaticky, že byt byl nebo bude dobrou investicí.
Pro úplný investiční výsledek by bylo potřeba přidat:
U vlastního bydlení má navíc nemovitost významnou užitnou hodnotu, kterou čistě investiční výpočet nezachycuje.
Reálný cenový index proto v tomto článku používáme jako analytickou pomůcku, nikoli jako univerzální výnosovou metriku.
Právě proto budeme v dalších měsících sledovat ceny, úrokové sazby, mzdy, počet nabídek a dobu nabízení jako propojený celek.
Jeden ukazatel sám o sobě nedokáže říct, zda se vlastní bydlení skutečně stává dostupnějším.
Průměrná data jsou nejcennější jako orientační mapa trhu.
U konkrétní nemovitosti je potřeba přidat:
Stejně důležité je rozlišovat nabídkovou a realizační cenu.
Cenová řada v tomto modelu pracuje s nabídkovými cenami. Skutečně sjednaná cena konkrétní transakce může být podle situace na trhu jiná.
Jednoměsíční změna zachycuje nejčerstvější vývoj, ale může být výrazně ovlivněna aktuální skladbou nabídky.
Meziroční srovnání omezuje část sezónních vlivů a desetiletá řada ukazuje, jak zásadně se trh přecenil v delším horizontu.
U odborných datových článků proto jeden měsíc nepovažujeme automaticky za definitivní obrat trendu.
Silnější závěr vzniká až tehdy, když podobný směr potvrzuje více období a více ukazatelů.
Za deset let vzrostly spotřebitelské ceny přibližně o 57 %, zatímco nabídkové ceny dvoupokojových bytů zhruba o 179 %.
Rozdíl je příliš výrazný na to, aby bylo možné růst cen bydlení vysvětlit pouze obecnou inflací.
Hypoteční sazby přitom měly na tempo trhu zřetelný vliv.
Když se v letech 2022–2023 dostaly přibližně k 5–6 %, růst cen se zastavil a následovala částečná korekce.
Jakmile se ale trh novým podmínkám přizpůsobil, cenový růst se obnovil.
To ukazuje, že vedle úrokových sazeb působí také další síly:
Pro veřejnost je proto nejdůležitější nespoléhat na jediný ukazatel.
Sazby, inflace a ceny nemovitostí se mohou pohybovat rozdílně.
Podle modelu přibližně o 179 %. Cenový index vzrostl ze základny 100 na přibližně 279,1.
Po přepočtu na stejnou základnu roku 2016 je index spotřebitelských cen přibližně na hodnotě 157, tedy přibližně o 57 % výše.
Jde o jednoduché orientační očištění cenového indexu bytů o vývoj spotřebitelských cen. Ukazuje, že ceny bytů rostly výrazně rychleji než obecná cenová hladina. Nejde ale o index dostupnosti ani investiční výnos.
V letech 2022–2023 vysoké sazby růst cen výrazně přibrzdily a následovala částečná korekce. Dlouhodobý cenový růst ale nevymazaly.
Zdrojový model používá průměr přibližně 4,674 % z dostupných dat za leden až červenec 2026. Nejde o aktuální sazbu platnou v říjnu 2026.
Ne. Nižší sazba snižuje cenu financování, ale pokud současně vzroste cena nemovitosti, může být výsledná splátka nebo potřebný vlastní kapitál stále velmi vysoký.
Makroekonomická data pomáhají pochopit, proč se trh vyvíjí určitým směrem. Cenu a bezpečnost konkrétní transakce ale vždy určuje také lokalita, technický a právní stav nemovitosti a aktuální situace na lokálním trhu.
9. ročník projektu Realiťák roku dlouhodobě pomáhá veřejnosti lépe se orientovat na realitním trhu a vybírat kvalitní a prověřené realitní profesionály.
Realitní fórum ČR rozšiřuje tuto činnost o odbornou práci s daty a diskusi o dostupnosti bydlení, fungování realitního trhu a tématech, která mají dopad na veřejnost, realitní profesionály i stát.
Monika Lukášová
ředitelka projektu Realiťák roku
monika.lukasova@realitakroku.cz
Článek pracuje s nabídkovými cenami, nikoli se skutečně sjednanými realizačními cenami. Reálný cenový index je jednoduché orientační očištění cenového indexu bytů o spotřebitelskou cenovou hladinu; nejde o index dostupnosti bydlení ani o výpočet investičního výnosu. Hodnota roku 2026 vychází z neúplného období podle dostupnosti jednotlivých zdrojových řad.
 Monika Lukášová,
 Petr Makovský,
 Ondřej Hon