
22.10.2026 1:20
Praha zůstává nejdražším realitním trhem v zemi, dlouhodobý vývoj ale ukazuje překvapivý obraz. Od ledna 2016 do září 2026 vzrostl index nabídkových cen dvoupokojových bytů v Praze z hodnoty 100 na 268, zatímco nájemné dosáhlo indexu 195. Ve třinácti krajích mimo Prahu byl růst cen ještě výraznější: index cen se dostal na 337, zatímco nájemné na 187. Ceny tak dlouhodobě rostly rychleji než nájemné a hrubý výnos z pronájmu klesal. Analýza ukazuje, jak odlišně se vyvíjel kapitálový růst cen a průběžný výnos z nájmu.
Srovnání pracuje s dvoupokojovými byty a společnou základnou leden 2016 = 100. Hodnoty mimo Prahu jsou prostým průměrem třinácti krajů. Jde o nabídkové ceny bytů a nabídkové nájemné, nikoli o realizační ceny. Více o projektu: Realitní fórum ČR .
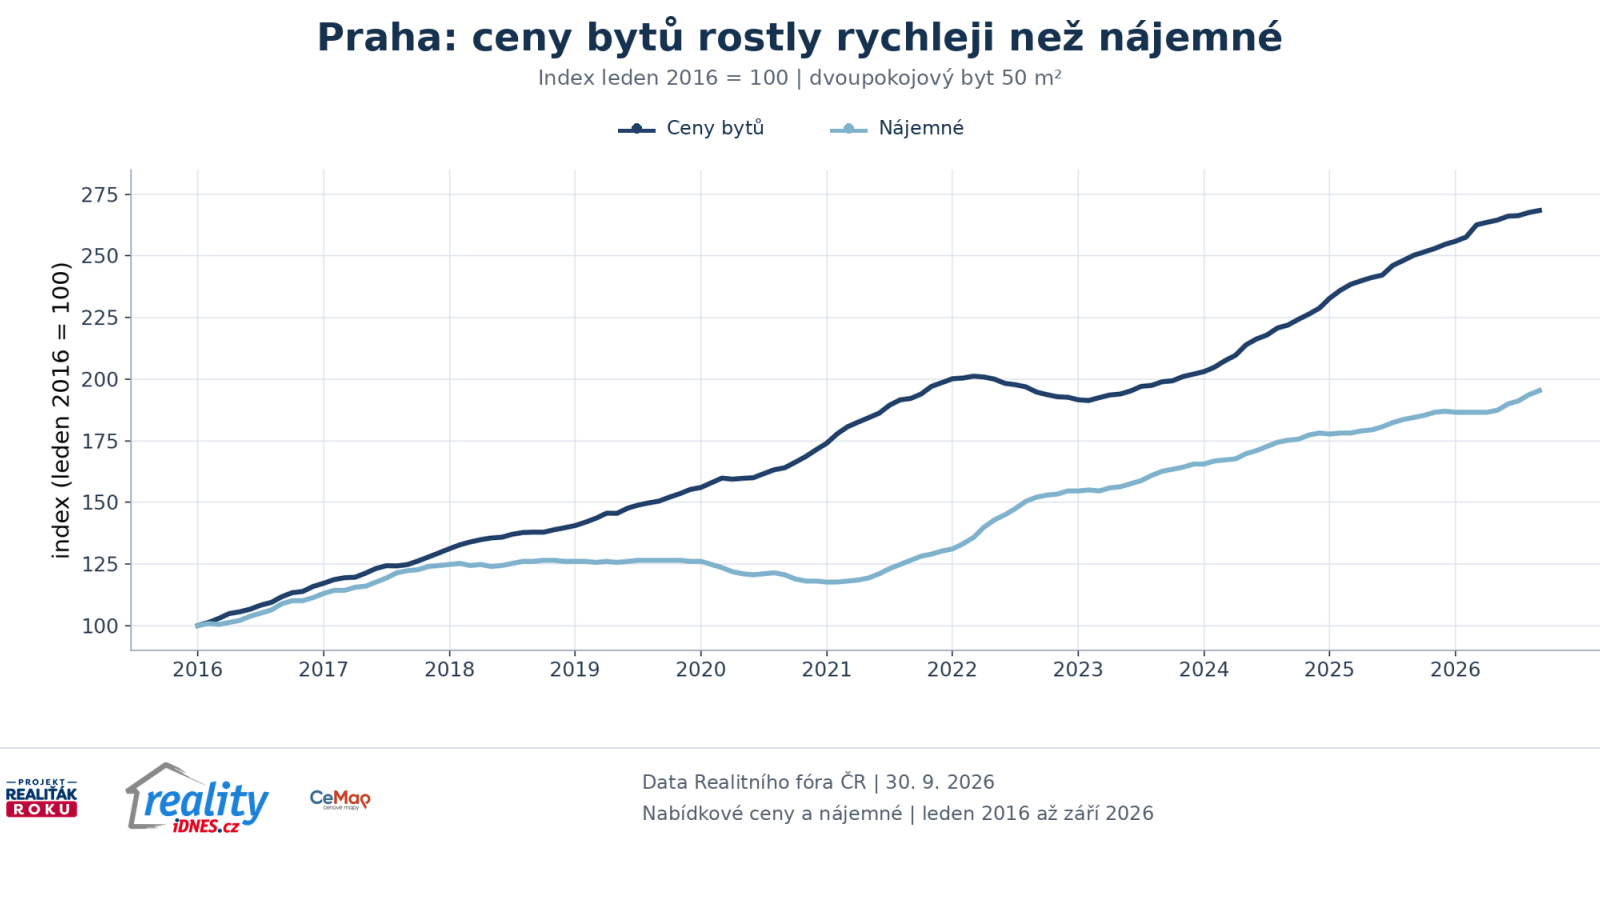
Praha: ceny bytů dosáhly indexu 268,4, nájemné 195,4.
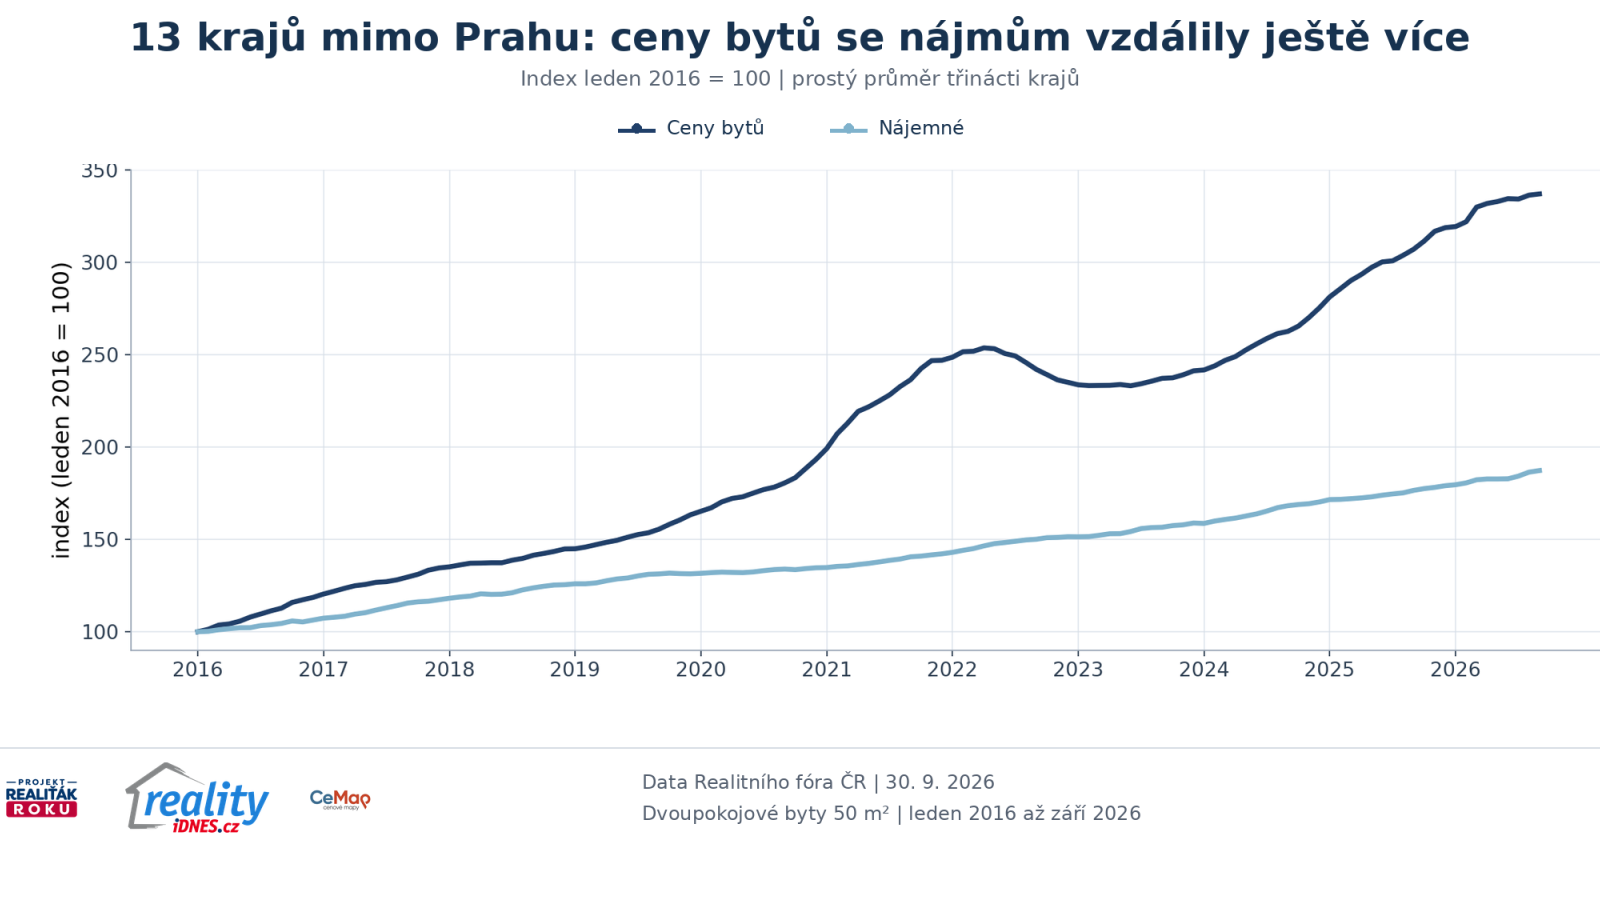
Mimo Prahu: ceny dosáhly indexu 336,9 a nájemné 187,2.
Ceny bytů tedy od roku 2016 rostly výrazně rychleji než nájemné v obou skupinách. Mimo Prahu byl relativní rozdíl ještě větší.
V Praze se index nabídkových cen dvoupokojových bytů dostal z hodnoty 100 v lednu 2016 na přibližně 268,4 v září 2026.
To odpovídá růstu přibližně o 168 %.
Nájemné se ve stejném období posunulo na index přibližně 195,4, tedy zhruba o 95 %.
Obě veličiny tedy výrazně vzrostly, ale ceny bytů se od nájemného postupně vzdálily.
Tento rozdíl není jen statistickou zajímavostí. Pokud kupní cena investičního bytu roste rychleji než příjem z jeho pronájmu, jednoduchý hrubý procentní výnos z nájemného klesá.
Ve třinácti krajích mimo hlavní město vychází průměrný cenový index dvoupokojových bytů v září 2026 na přibližně 336,9.
Nájemné je na indexu přibližně 187,2.
Od ledna 2016 tak ceny bytů v tomto jednoduchém průměru krajů vzrostly přibližně o 237 %, zatímco nabídkové nájemné asi o 87 %.
To je jeden z nejzajímavějších výsledků celé analýzy.
Praha je stále absolutně nejdražším trhem, ale relativní cenový růst od stejného výchozího bodu byl v průměru mimo Prahu ještě výraznější.
„Když se díváme pouze na absolutní cenu, Praha dominuje. Když ale sledujeme tempo růstu od stejného výchozího bodu, vidíme, že regiony mimo Prahu prošly obrovským přeceněním. To je jeden z nejzajímavějších závěrů celé datové sady.“
Petr Makovský , výkonný ředitel portálu Reality.iDNES.cz a zakladatel projektu Realiťák roku
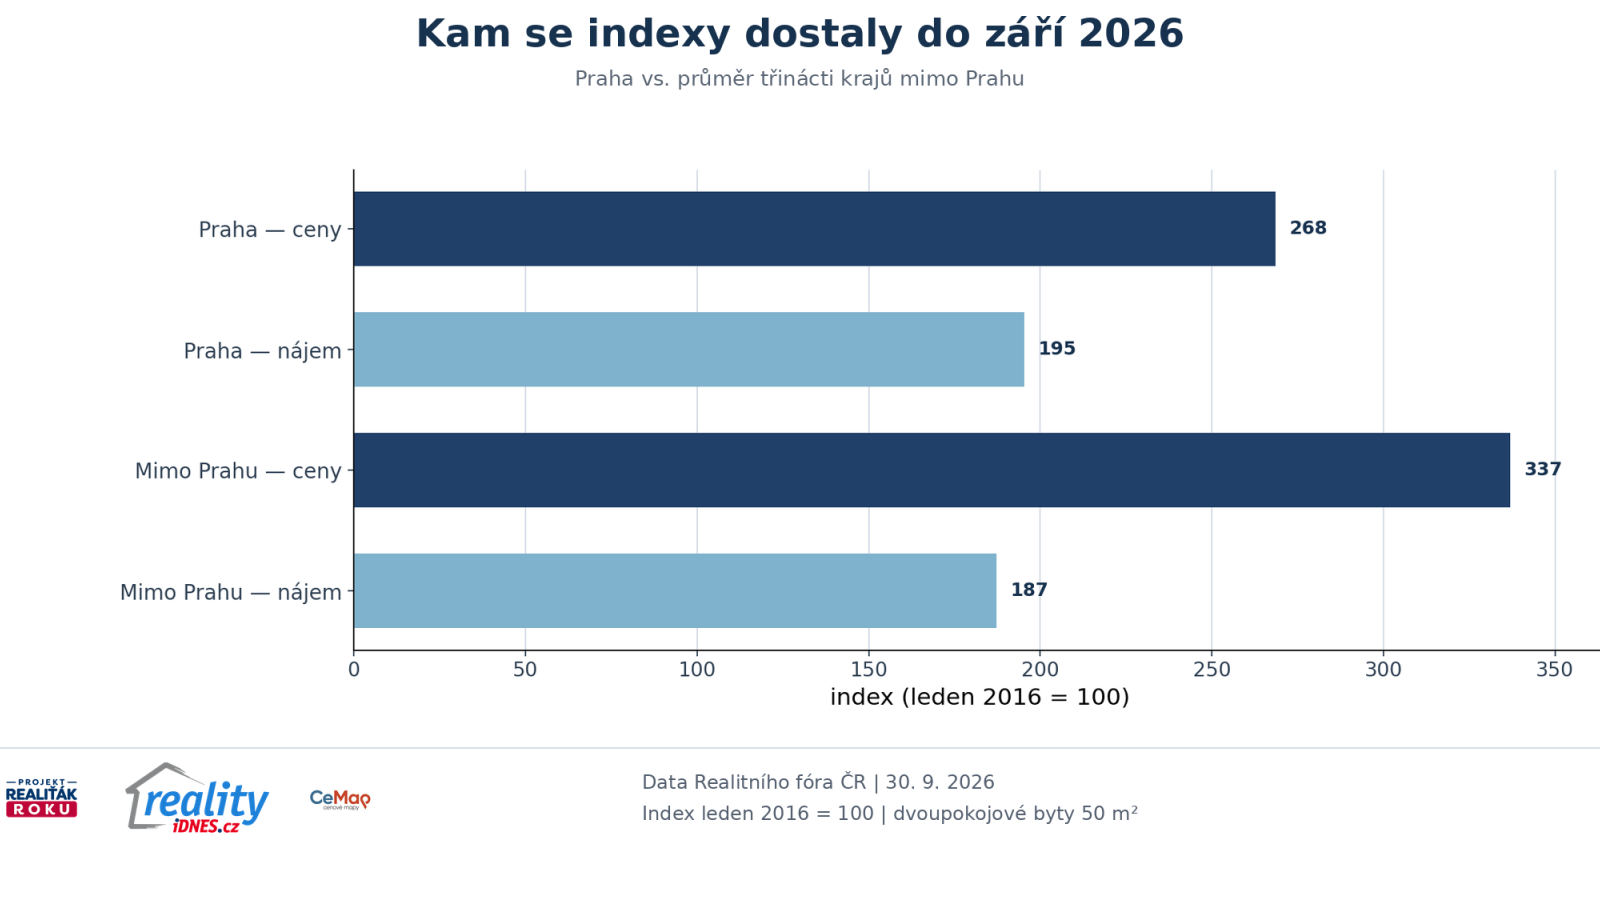
Při společném srovnání koncových hodnot je patrné, že ve sledovaném období rostly ceny bytů rychleji než nájmy jak v Praze, tak v průměru ostatních krajů.
Indexy v září 2026 | leden 2016 = 100
Praha: ceny 268,4 · nájemné 195,4
Mimo Prahu: ceny 336,9 · nájemné 187,2
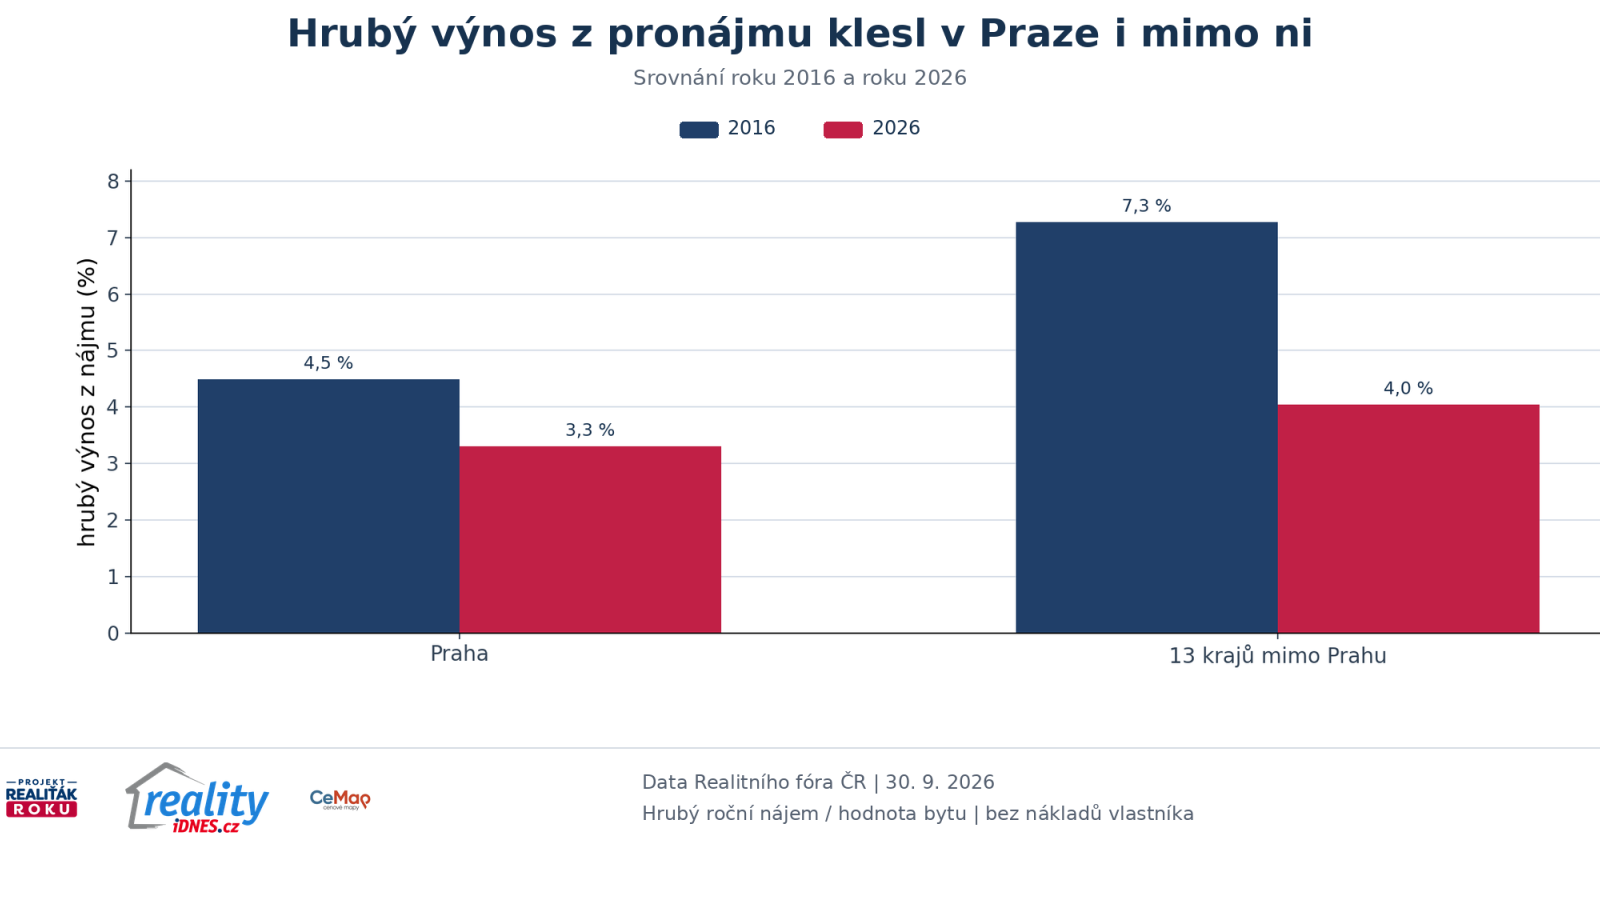
Rozdílná dynamika cen bytů a nájemného se promítá také do jednoduchého hrubého nájemního výnosu.
V Praze vycházel na začátku roku 2016 hrubý roční výnos z nájemného přibližně na 4,6 %.
Do září 2026 klesl přibližně na 3,4 %.
Mimo Prahu se snížil přibližně ze 7,2 % na 4,0 %.
Důležité: jde o jednoduchý hrubý výnos. Neodečítá náklady vlastníka, neobsazenost, opravy, správu, pojištění, daňové dopady ani případné financování.
Jeho hodnota spočívá především v tom, že umožňuje sledovat, jak se v čase měnil vztah mezi pořizovací cenou bytu a nájemným.
„Výnos z nájmu se nedá číst izolovaně. Nižší procentní výnos může být kombinován s růstem hodnoty nemovitosti, jiným rizikem lokality nebo jinou poptávkou. Data ale jasně ukazují, že ceny bytů se od nájemného vzdálily.“
Ondřej Hon , majitel CEMAP – cenové mapy a porotce projektu Realiťák roku
Důležité: tato část není součástí datového modelu Realitního fóra ČR. Jde o aktuální vnější kontext.
Podle ČSÚ činila ve 2. čtvrtletí 2026 průměrná hrubá měsíční mzda zaměstnanců v Praze 66 459 Kč.
Meziročně vzrostla nominálně o 6,2 %. Praha tak zůstává příjmově výrazně nad republikovým průměrem.
Vyšší příjmy ale automaticky neznamenají stejnou dostupnost bydlení, protože Praha zároveň zůstává na mimořádně vysoké cenové úrovni rezidenčního trhu.
ČSÚ: Průměrná mzda v Praze – 2. čtvrtletí 2026
„Pro kupujícího je důležité vědět, že rychlý růst ceny neznamená automaticky stejný růst nájemného. A pro investora platí totéž obráceně: vysoká cena nemovitosti sama o sobě negarantuje vysoký průběžný výnos.“
Monika Lukášová , ředitelka projektu Realiťák roku
Pokud cena bytu roste rychleji než nájemné, klesá jednoduchý hrubý nájemní výnos, i když nájemník platí více než před několika lety.
To neznamená, že investice automaticky ztrácí smysl.
Celkový výnos investora může vznikat ze dvou hlavních částí:
Čím menší část celkového očekávaného výnosu vytváří samotné nájemné, tím větší význam může mít budoucí cenový vývoj nemovitosti.
Ten ale není jistý.
Pro konzervativní posouzení je proto vhodné oddělit dnešní pozorovatelný cash-flow výnos od očekávání budoucího růstu ceny.
Indexový pohled od stejného výchozího bodu dobře ukazuje, že regiony mimo Prahu rostly relativně rychleji.
To je něco jiného než tvrdit, že jsou nyní dražší.
Praha zůstává absolutně na jiné cenové hladině.
Rychlejší indexový růst mimo hlavní město ale ukazuje, jak výrazně se během deseti let přecenily trhy, které v roce 2016 startovaly z podstatně nižší cenové základny.
Za tímto vývojem může stát kombinace:
Zdrojová data ale sama neurčují, jakou část růstu vysvětluje každý jednotlivý faktor.
Index je výborný nástroj pro měření tempa změny.
Kupující ale platí v korunách.
Region, který vyrostl o více než dvě stě procent z nízké základny, může být stále výrazně dostupnější než Praha s nižším procentním růstem.
Proto musí být indexový vývoj vždy doplněn:
Stejné pravidlo platí pro nájemné.
Pomalejší procentní růst nájmů neznamená automaticky dobrou dostupnost, pokud je jejich absolutní úroveň vysoká.
Pokud ceny bytů dlouhodobě rostou rychleji než nájemné, může se investorům dále snižovat běžný procentní výnos z pronájmu.
Investiční poptávka pak může být citlivější například na:
Naopak pomalejší růst cen nebo rychlejší růst nájemného by hrubý výnosový poměr částečně obnovoval.
Pro sledování trhu proto dává smysl pozorovat vedle cen a nájemného také počet nabídek a dobu nabízení.
Příklad interpretace: pokud ceny rostou, ale současně rychle přibývá nabídka a prodlužuje se doba nabízení, může být situace jiná než při růstu cen doprovázeném rychlým mizením nabídek z trhu.
Vlastník bytu by neměl zaměňovat růst tržní hodnoty s růstem okamžitého příjmu z nemovitosti.
Investor potřebuje znát:
Kupující pro vlastní bydlení naopak obvykle řeší více dlouhodobou stabilitu, cenu, měsíční splátku a dostupnost financování než hrubý nájemní výnos.
Praha a ostatní kraje proto není vhodné stavět do jednoduchého souboje „lepší versus horší“.
Každý trh má jinou cenovou úroveň, jinou výnosovou dynamiku, jinou likviditu a jiný profil rizika.
Průměrná data jsou nejcennější jako orientační mapa trhu.
U konkrétní nemovitosti je potřeba přidat:
Stejně důležité je rozlišovat nabídkovou a realizační cenu.
Tento datový soubor sleduje nabídkové ceny a nabídkové nájemné. Konečná sjednaná cena může být jiná podle konkrétního vyjednávání a situace trhu.
Jednoměsíční změna může být ovlivněna aktuální skladbou nabídky.
Meziroční srovnání omezuje část sezónnosti a dlouhodobá indexová řada ukazuje, jak zásadně se trh během několika let přecenil.
U odborných článků proto jeden měsíc nepovažujeme automaticky za definitivní obrat trendu.
Silnější závěr vzniká tehdy, když stejný směr potvrzuje více období a současně jej podporují další ukazatele.
Praha a zbytek republiky vypadají na první pohled jako dva odlišné světy.
V absolutních cenách to stále platí. Hlavní město zůstává výrazně dražší.
Dlouhodobé indexové srovnání ale ukazuje druhý příběh: regiony mimo Prahu prošly od roku 2016 ještě výraznějším relativním růstem cen.
Současně v obou skupinách rostlo nájemné pomaleji než ceny bytů.
Výsledkem je pokles jednoduchého hrubého výnosu z pronájmu.
Pro investora to znamená, že větší část jeho celkového výsledku může záviset na budoucím kapitálovém zhodnocení a menší část na samotném průběžném výnosu.
Pro domácnosti je závěr jiný.
Pomalejší růst nájemného oproti cenám bytů částečně vysvětluje, proč může být nájem z pohledu měsíčního cash-flow dostupnější než koupě financovaná hypotékou.
Od ledna 2016 do září 2026 se index zvýšil z hodnoty 100 na přibližně 268, tedy asi o 168 %.
Prostý průměr třinácti krajů dosáhl indexu přibližně 337, tedy růstu zhruba o 237 % oproti lednu 2016.
V Praze klesl přibližně z 4,6 % na 3,4 %, mimo Prahu ze 7,2 % na 4,0 %. Jde o jednoduchý hrubý výnos před odečtením nákladů.
Ne. Index měří změnu oproti společné základně. Ukazuje rychlejší relativní růst, nikoliv vyšší současnou absolutní cenu. Praha zůstává na výrazně vyšší cenové hladině.
Ne. Analýza pracuje s nabídkovými cenami bytů a nabídkovým nájemným.
Datové modely pomáhají pochopit vývoj trhu. Cenu konkrétní nemovitosti ale určují především lokalita, technický a právní stav, aktuální konkurence a poptávka.
9. ročník projektu Realiťák roku dlouhodobě pomáhá veřejnosti lépe se orientovat na realitním trhu a vybírat kvalitní a prověřené realitní profesionály.
Realitní fórum ČR rozšiřuje tuto činnost o odbornou práci s daty a diskusi o dostupnosti bydlení, fungování realitního trhu a tématech s dopadem na veřejnost, realitní profesionály i stát.
Projekt Realiťák roku probíhá pod záštitou Ministerstva pro místní rozvoj, Poslanecké sněmovny Parlamentu České republiky, Senátu Parlamentu České republiky, Hlavního města Prahy a Hospodářské komory hlavního města Prahy.
Monika Lukášová
ředitelka projektu Realiťák roku
monika.lukasova@realitakroku.cz
Indexové srovnání měří relativní změnu oproti společnému výchozímu bodu. Neznamená, že region s vyšším indexem má vyšší absolutní cenovou hladinu. Analýza pracuje s nabídkovými cenami a nabídkovým nájemným; skutečně sjednané realizační ceny a nájemné se mohou lišit. Hrubý nájemní výnos nezohledňuje provozní náklady, neobsazenost, financování ani daňové dopady.
 Monika Lukášová,
 Petr Makovský,
 Ondřej Hon