Datová analýza · Realitní trh a ceny
Český realitní trh 2016–2026 v 14 grafech: ceny, dostupnost bydlení, nájmy, nabídka i provize
Čtrnáct grafů připravených pro Realitní fórum ČR skládá dohromady desetiletý obraz českého realitního trhu. Ceny bytů rostly výrazně rychleji než inflace i stavební náklady, dostupnost vlastního bydlení se zhoršila a největší tlak dopadá na domácnosti s jedním příjmem. Hypotéka je dnes u modelového dvoupokojového bytu měsíčně dražší než nájem, regionální rozdíly jsou ale mimořádné. Souhrnný článek propojuje ceny, financování, nabídku, příjmy, nájemné a realitní služby a ukazuje, proč žádný z těchto ukazatelů nelze hodnotit izolovaně.
 Monika Lukášová
 Petr Makovský
 Ondřej Hon
Publikováno
Rychlé shrnutí
Čtrnáct grafů připravených pro Realitní fórum ČR skládá dohromady desetiletý obraz českého realitního trhu. Ceny bytů rostly výrazně rychleji než inflace i stavební náklady, dostupnost vlastního bydlení se zhoršila a největší tlak dopadá na domácnosti s jedním příjmem. Hypotéka je dnes u modelového dvoupokojového bytu měsíčně dražší než nájem, regionální rozdíly jsou ale mimořádné.
Klíčové body
- Souhrnný článek propojuje ceny, financování, nabídku, příjmy, nájemné a realitní služby a ukazuje, proč žádný z těchto ukazatelů nelze hodnotit izolovaně.
- Čtrnáct grafů připravených pro Realitní fórum ČR skládá dohromady desetiletý obraz českého realitního trhu.
- Hypotéka je dnes u modelového dvoupokojového bytu měsíčně dražší než nájem, regionální rozdíly jsou ale mimořádné.
- Ceny bytů rostly výrazně rychleji než inflace i stavební náklady, dostupnost vlastního bydlení se zhoršila a největší tlak dopadá na domácnosti s jedním příjmem.
Obsah článku
- Co ukázalo 14 grafů českého realitního trhu?
- 14 grafů, šest hlavních témat
- 1. Ceny bytů předběhly inflaci
- 2. Stavební náklady nevysvětlují celý růst cen bydlení
- 3. Dostupnost vlastního bydlení se za deset let výrazně zhoršila
- 4. Nájem versus hypotéka se během dekády otočil
- 5. Praha a zbytek Česka se vyvíjely jinak, ale ceny utekly nájmům všude
- 6. Nabídka bytů je koncentrovaná v několika regionech
- 7. Absolutní částka modelové provize rostla hlavně s cenou bytu
- Kontext mimo dataset: podzim 2026
- Metodika a důležité limity
- Rok 2026 ještě není uzavřený
- Jak spolu jednotlivé grafy souvisejí
- Dostupnost se nezhoršila pouze kvůli jedné proměnné
- Regiony vytvářejí několik českých realitních trhů současně
- Co 14 grafů neříká
- Co z dat plyne pro čtyři skupiny účastníků trhu
- Co budeme sledovat dál
- Rozšířený závěr: co 14 grafů říká o českém bydlení
- Co si z celé datové série odnést
- Články série Data Realitního fóra ČR
- Nejčastější otázky
- Kolik grafů obsahoval datový balíček Realitního fóra ČR?
- Co je hlavním cenovým závěrem?
- Jak se změnila dostupnost vlastního bydlení?
- Je dnes modelová splátka vyšší než nájem?
- Znamená 14 grafů předpověď dalšího vývoje trhu?
- Jsou data za rok 2026 kompletní?
- Řešíte prodej, koupi nebo cenu konkrétní nemovitosti?
- Úplně na závěr
- Kontakt pro veřejnost a média
- Zdroje a aktuální kontext
Datový balíček byl připraven pro Realitní fórum ČR konané 30. září 2026 v Poslanecké sněmovně Parlamentu ČR. Obsahuje 14 grafů zaměřených na ceny nemovitostí, dostupnost bydlení, hypotéky, nájem versus vlastnictví, nabídku a modelové provize. Zdrojovou základnu tvoří ČSÚ, ČBA, DataStat, CEMAP – cenové mapy a Reality.iDNES.cz .
Co ukázalo 14 grafů českého realitního trhu?
Ceny bytů výrazně předběhly inflaci. Dostupnost vlastního bydlení se proti roku 2016 zhoršila, modelová splátka hypotéky je dnes v průměru vyšší než nájem a regionální rozdíly jsou mimořádně výrazné.
Zároveň se ukazuje, že český realitní trh nelze vysvětlit jediným číslem. Ceny, sazby, příjmy, nájmy, nabídka a lokalita se navzájem ovlivňují.
14 grafů, šest hlavních témat
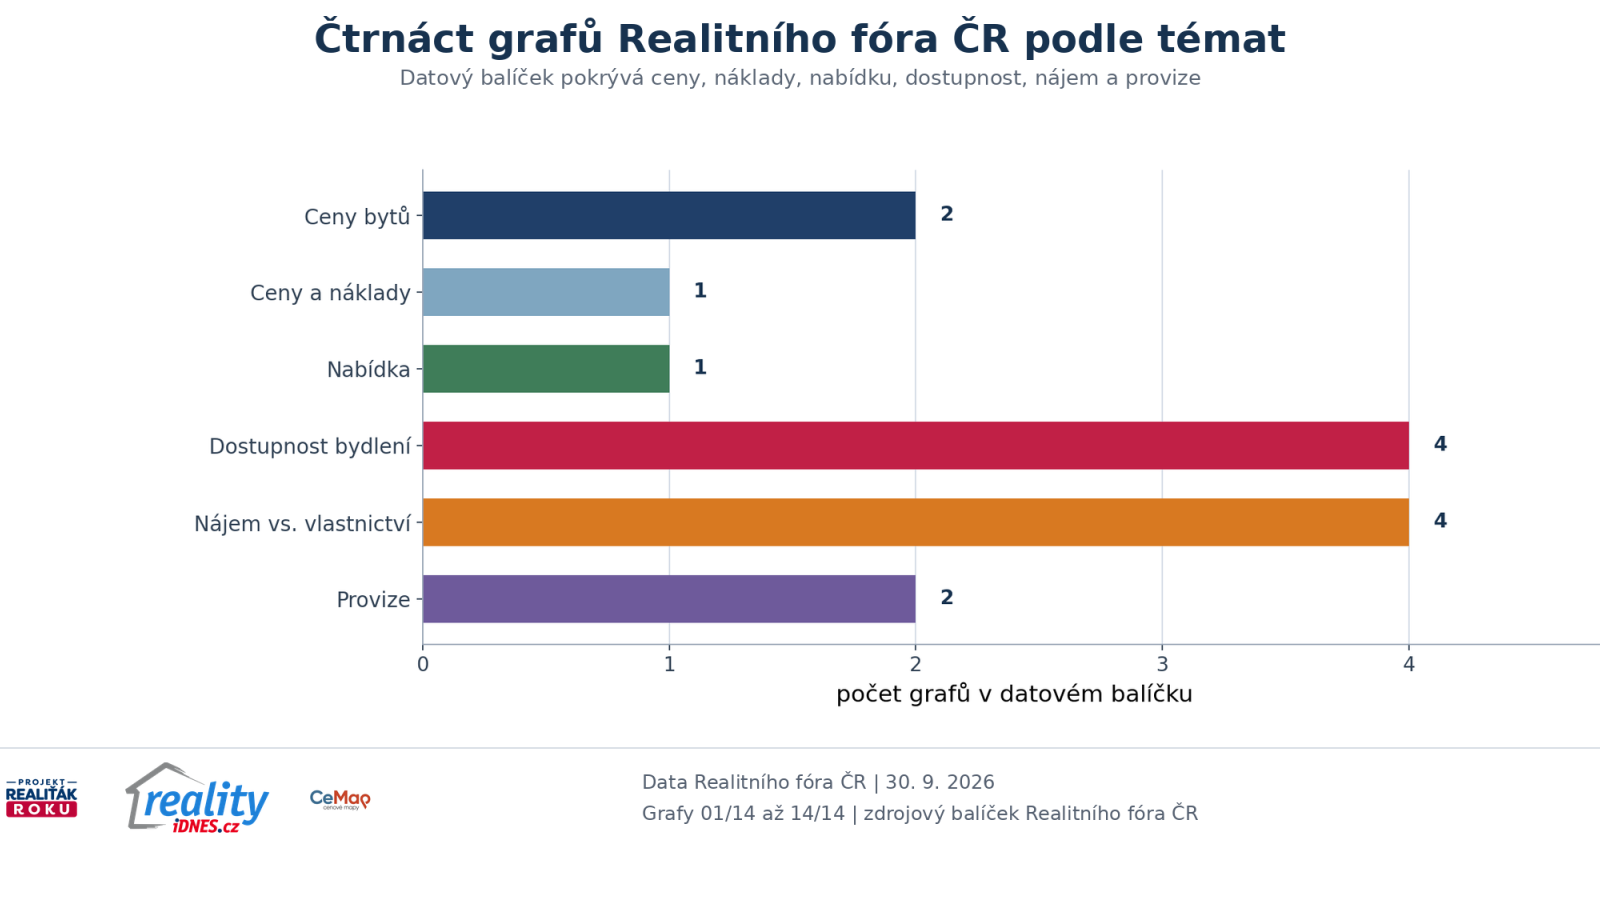
Datový balíček Realitního fóra ČR je rozdělen do šesti hlavních oblastí:
- ceny bytů,
- ceny a stavební náklady,
- nabídka nemovitostí,
- dostupnost vlastního bydlení,
- nájem versus vlastnictví,
- modelové realitní provize.
Čtyři grafy jsou věnovány dostupnosti a čtyři vztahu nájmu a vlastnictví, protože právě tyto oblasti nejlépe převádějí cenový a úrokový vývoj do konkrétního dopadu na domácnosti.
1. Ceny bytů předběhly inflaci
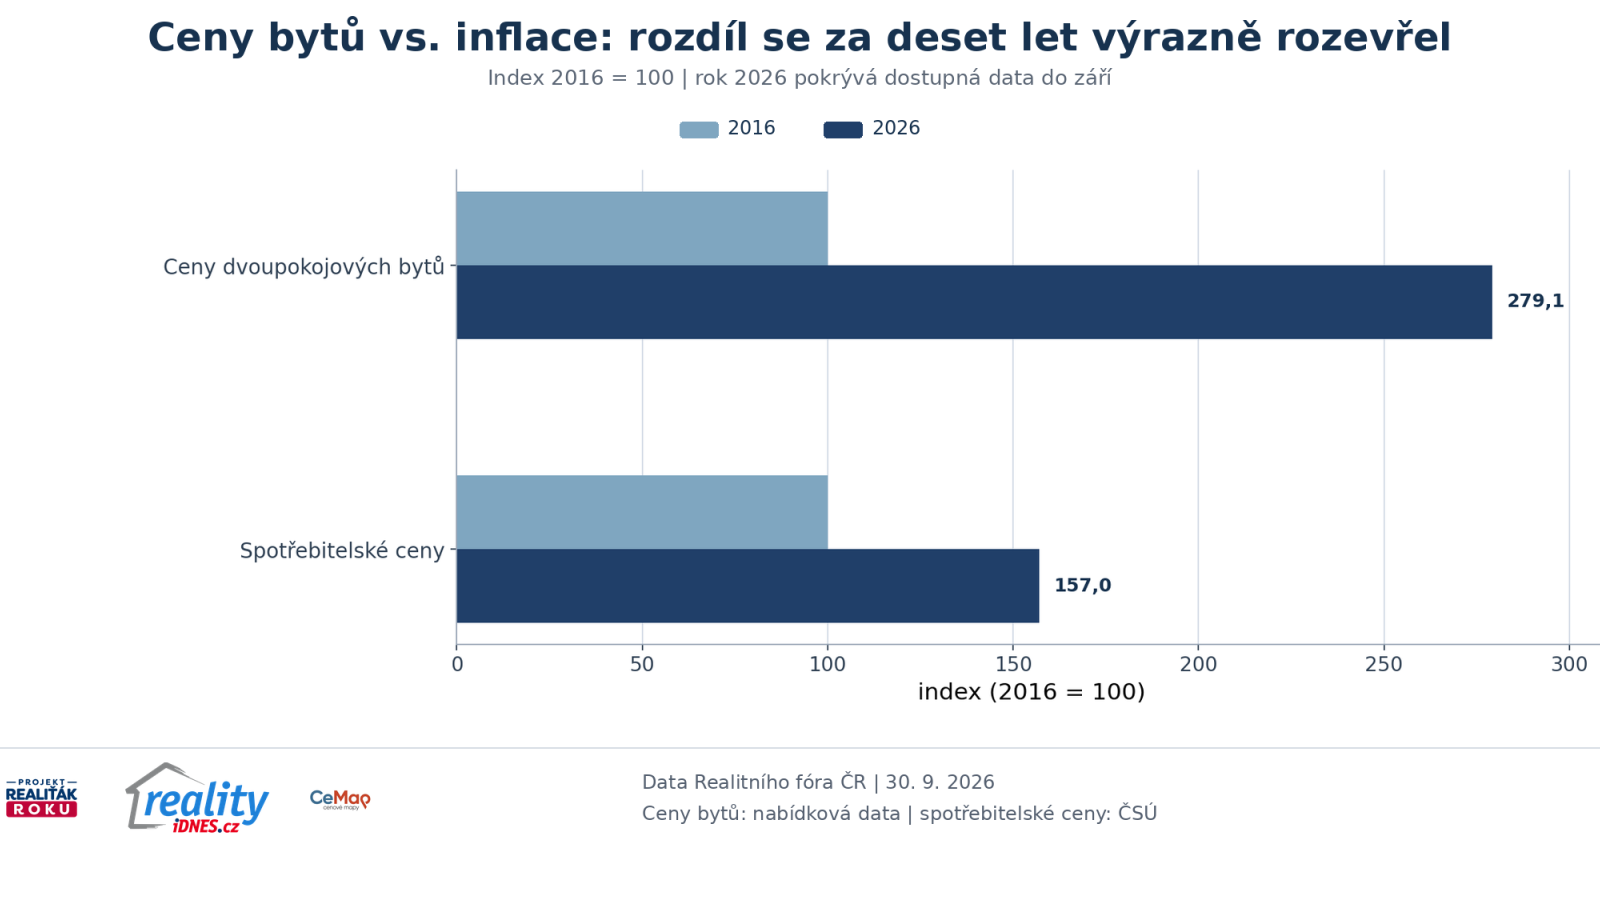
Průměrný cenový index dvoupokojového bytu se mezi roky 2016 a 2026 zvýšil z hodnoty 100 na přibližně 279.
Index spotřebitelských cen ve stejném srovnání dosáhl přibližně 157.
Jinými slovy: nabídkové ceny dvoupokojových bytů vzrostly přibližně o 179 %, zatímco celková spotřebitelská cenová hladina přibližně o 57 %.
I po jednoduchém očištění o obecnou inflaci proto zůstává reálné zdražení bytů mimořádně výrazné.
Vysoké sazby v letech 2022–2023 cenový růst výrazně zpomalily a dočasně zastavily, dlouhodobé přecenění trhu ale nevymazaly.
Detailní rozbor: Ceny bytů, inflace a hypotéky 2016–2026 .
2. Stavební náklady nevysvětlují celý růst cen bydlení
Od ledna 2017 do srpna 2026 dosáhl index cen dvoupokojových bytů přibližně 251.
Ve stejném srovnání byl index stavebních prací přibližně 155 a materiálových vstupů přibližně 162.
Stavební náklady tedy výrazně rostly, konečné ceny bydlení ale rostly ještě rychleji.
Důležité: rozdíl mezi cenovým indexem bytů a indexem stavebních nákladů nelze interpretovat jako marži developera. Jednotlivé indexy měří odlišné ekonomické veličiny.
K vysvětlení ceny bydlení musíme přidat také cenu pozemku, financování, rychlost přípravy a povolování projektů, nabídku, poptávku a regionální strukturu trhu.
Detailní rozbor: Ceny bytů versus stavební práce a materiály 2017–2026 .
3. Dostupnost vlastního bydlení se za deset let výrazně zhoršila
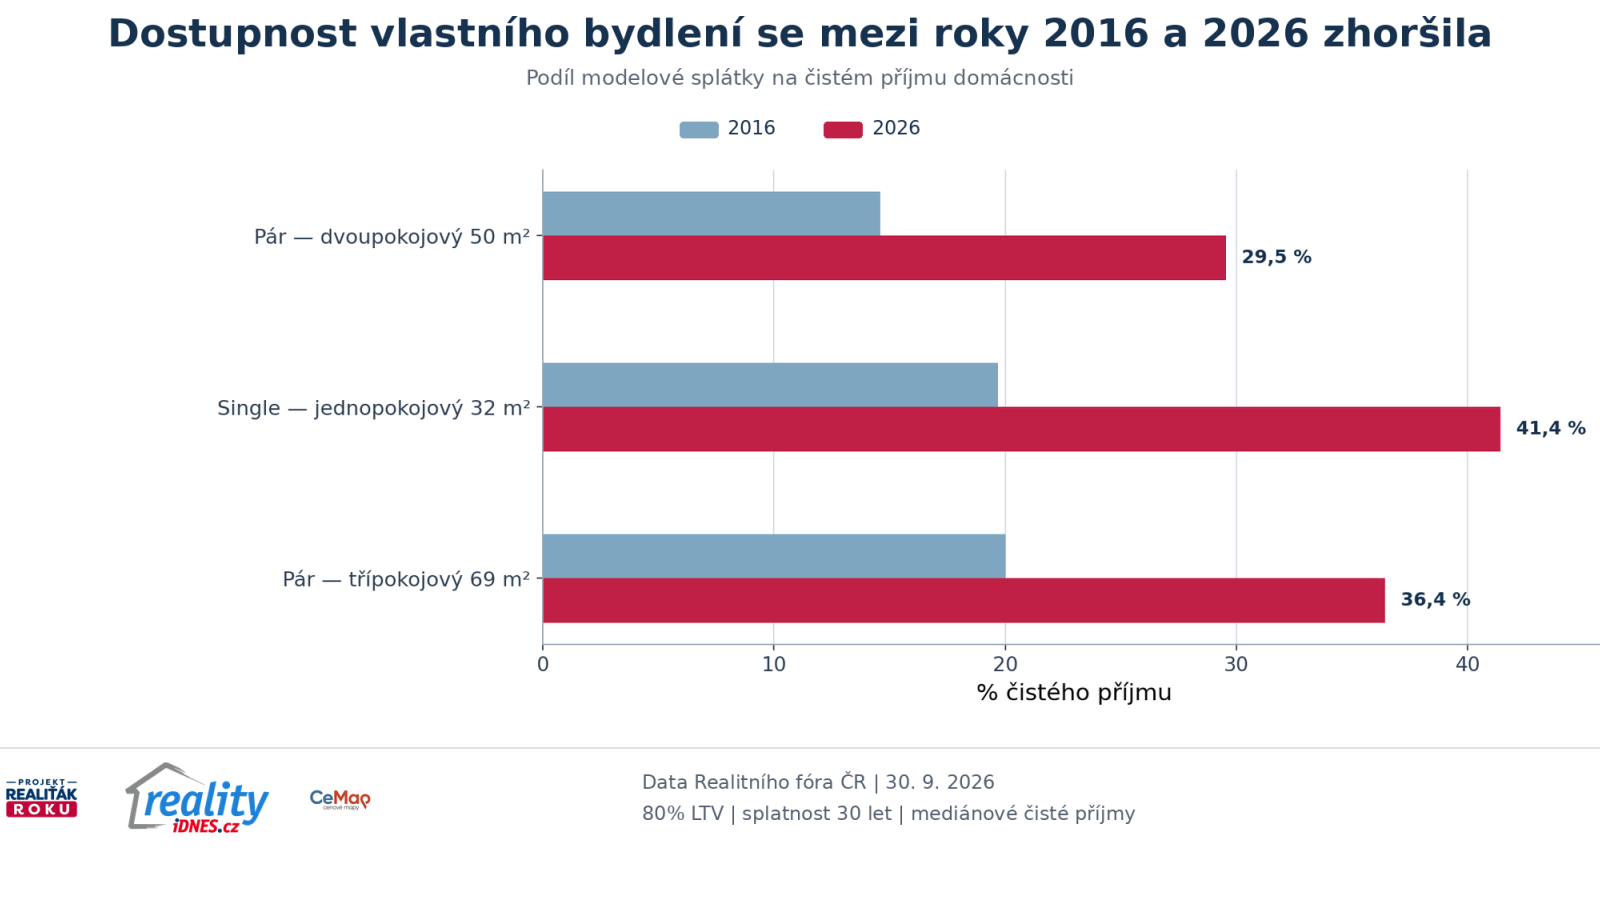
U domácnosti se dvěma mediánovými čistými příjmy představovala modelová splátka dvoupokojového bytu v roce 2016 přibližně 14,6 % příjmu domácnosti.
V roce 2026 je to 29,5 %.
Podíl splátky na modelovém příjmu se tak za deset let přibližně zdvojnásobil.
Ještě výraznější problém vidíme u domácnosti s jediným příjmem.
V Praze představuje modelová splátka dvoupokojového bytu přibližně 76 % jednoho mediánového čistého příjmu.
U páru se dvěma mediánovými příjmy je to přibližně 38 %.
Detailní regionální rozbor: Dostupnost bydlení 2026: pár versus single .
4. Nájem versus hypotéka se během dekády otočil
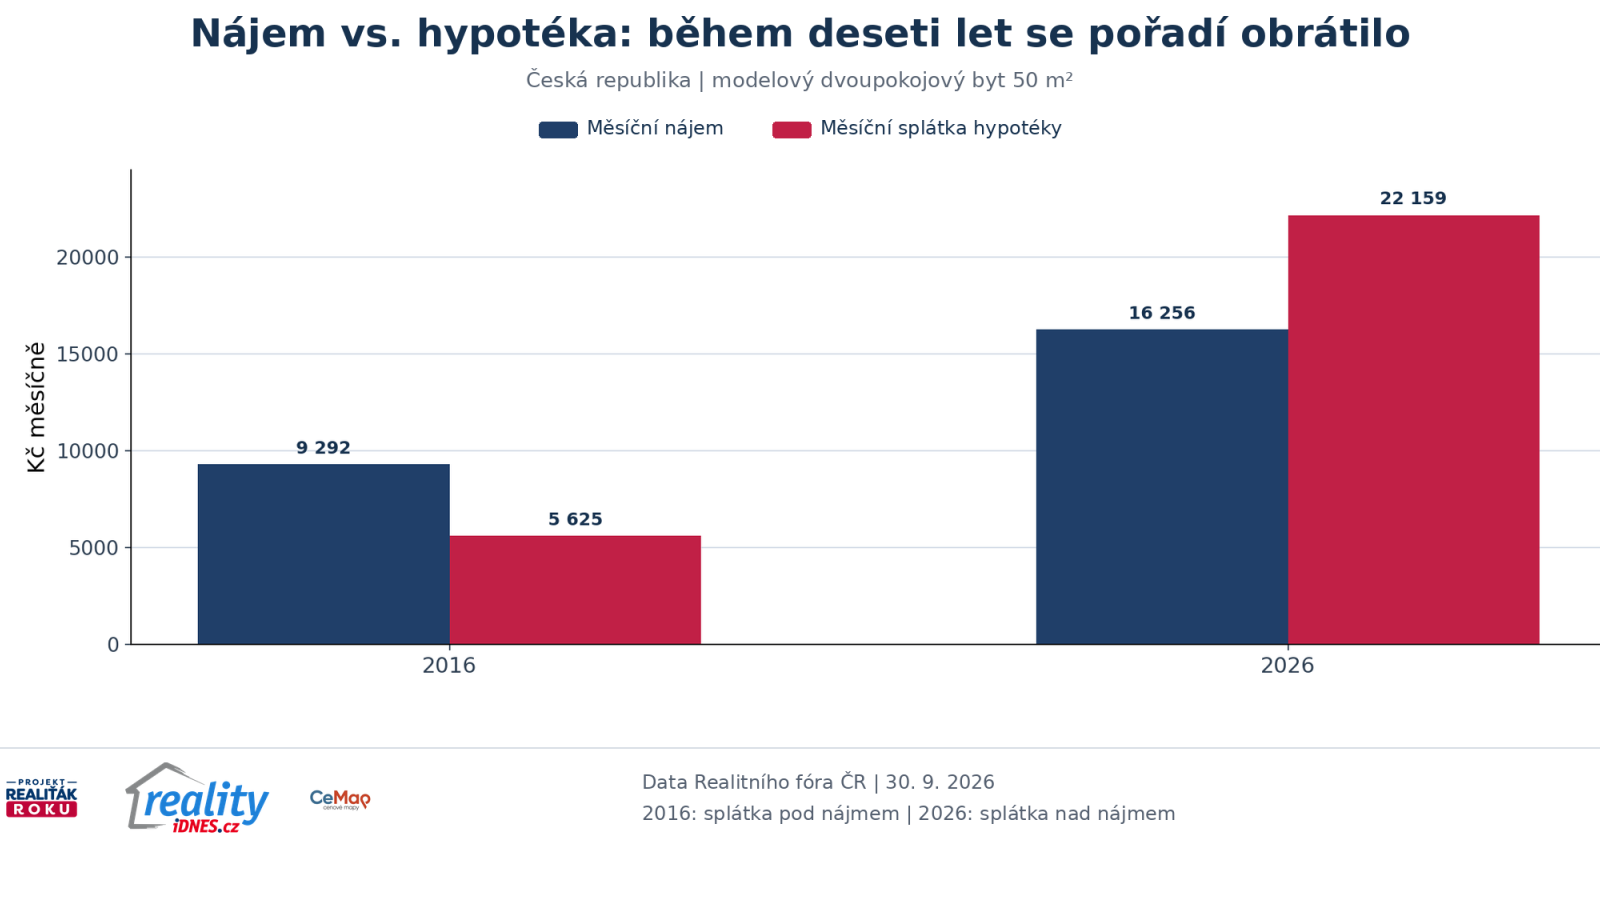
V roce 2016 vycházela modelová měsíční splátka dvoupokojového bytu výrazně níže než nájem.
V roce 2021 se obě hodnoty prakticky potkaly.
V roce 2026 vychází průměrný modelový nájem v ČR přibližně na 16 256 Kč měsíčně a splátka hypotéky na 22 159 Kč.
Rozdíl je přibližně 5 904 Kč měsíčně ve prospěch nájmu z pohledu okamžitého cash-flow.
Regionálně je situace ještě rozdílnější.
V Praze činí modelový rozdíl přibližně 11 297 Kč měsíčně, zatímco v Ústeckém kraji je modelová splátka přibližně o 643 Kč nižší než nájem.
Pozor: srovnání nájmu a splátky ukazuje především měsíční cash-flow. Nejde o úplnou ekonomickou bilanci vlastnictví a nájemního bydlení. Část hypoteční splátky snižuje jistinu, zatímco vlastník současně nese další náklady a potřebuje vlastní kapitál.
Detailní rozbor: Nájem, nebo hypotéka 2026? Srovnání podle krajů .
5. Praha a zbytek Česka se vyvíjely jinak, ale ceny utekly nájmům všude
V Praze dosáhl do září 2026 index cen dvoupokojových bytů přibližně 268 a nájemného 195.
Ve třinácti krajích mimo Prahu vychází prostý průměr cenového indexu přibližně na 337 a nájemního na 187.
Praha zůstává na podstatně vyšší absolutní cenové úrovni, ale relativní růst od stejné základny roku 2016 byl v průměru ostatních krajů ještě rychlejší.
Protože ceny rostly rychleji než nájmy, jednoduchý hrubý výnos z pronájmu v obou skupinách klesl.
V Praze přibližně z 4,6 % na 3,4 %, mimo Prahu zhruba ze 7,2 % na 4,0 %.
Detailní rozbor: Praha versus zbytek Česka: ceny bytů a nájmy 2016–2026 .
6. Nabídka bytů je koncentrovaná v několika regionech
Praha tvoří 27,1 % sledované nabídky bytů, přestože její podíl na obyvatelstvu České republiky je přibližně 12,9 %.
Na 10 000 obyvatel připadá v Praze přibližně 31,9 inzerátu.
Karlovarský kraj dosahuje 28,5.
Na opačném konci je Kraj Vysočina s přibližně 8,4 inzerátu na 10 000 obyvatel.
Praha, Jihomoravský a Středočeský kraj dohromady tvoří přibližně polovinu sledované nabídky jednoho realitního portálu.
Metodicky důležité: nejde o úplný počet všech bytů nabízených v České republice, ale o jednotně sledovaný datový vzorek jednoho realitního portálu. Vyšší počet inzerátů navíc automaticky neznamená přebytek bytů nebo horší prodejnost.
Detailní rozbor: Nabídka bytů podle krajů 2026 .
7. Absolutní částka modelové provize rostla hlavně s cenou bytu
Modelová provize u dvoupokojového bytu vzrostla z přibližně 57,6 tisíce Kč v roce 2016 na 198,2 tisíce Kč v roce 2026.
Zdrojový rozklad ale ukazuje, že z celkového přírůstku přibližně 140,6 tisíce Kč připadá zhruba 103,1 tisíce Kč na růst ceny bytu a přibližně 37,5 tisíce Kč na změnu modelové sazby z 3,0 % na 3,7 %.
3,7 % není zjištěná průměrná tržní provize. Jde pouze o vstup datového modelu. Zákon nestanovuje jednu univerzální procentní sazbu realitní provize.
Detailní rozbor: Realitní provize 2016–2026: modelová částka, ceny bytů a procentní sazby .
„Síla těchto dat není v jednom grafu, ale v tom, jak se jednotlivé vrstvy propojují. Cena, sazba, příjem, nájem, nabídka a region spolu souvisejí. Teprve dohromady vysvětlují, proč se dostupnost bydlení vyvíjí tak, jak se vyvíjí.“
Ondřej Hon , majitel CEMAP – cenové mapy a porotce projektu Realiťák roku
Kontext mimo dataset: podzim 2026
Důležité: následující část není součástí původního datového balíčku Realitního fóra ČR. Jde o aktuální externí kontext k začátku října 2026.
Česká národní banka 17. září 2026 ponechala dvoutýdenní repo sazbu na 3,75 %.
ČBA Hypomonitor za srpen 2026 uvádí průměrnou realizovanou sazbu skutečně nových hypoték 5,00 %.
ČSÚ za 2. čtvrtletí 2026 uvádí průměrnou hrubou mzdu 51 966 Kč, meziročně vyšší o 6,4 %. Reálně mzda vzrostla o 4,3 %.
Spotřebitelské ceny byly v srpnu 2026 meziročně vyšší o 1,9 %.
Jde tedy o prostředí, ve kterém reálné mzdy znovu rostou a obecná inflace je relativně nízká, ale náklady financování bydlení zůstávají podstatně výše než v období před rokem 2022.
„Pro běžnou domácnost není rozhodující, jestli je jeden ukazatel lepší nebo horší než loni. Rozhodující je, zda po zaplacení bydlení zůstává dostatečná rezerva a zda je celé rozhodnutí bezpečné i při horším scénáři.“
Monika Lukášová , ředitelka projektu Realiťák roku
„Realitní trh se za deset let zásadně přecenil. Současně se ale ukazuje, že český trh není jeden trh. Praha, Ústecký kraj nebo Moravskoslezský kraj mají úplně jiné cenové a příjmové vztahy. Regionální data proto budou pro veřejnou debatu stále důležitější.“
Petr Makovský , výkonný ředitel portálu Reality.iDNES.cz a zakladatel projektu Realiťák roku
Metodika a důležité limity
Čtrnáct grafů kombinuje několik různých typů dat a modelových výpočtů.
- Nabídkové ceny bytů a nájemné nejsou realizační ceny.
- Dostupnost vlastního bydlení je modelována při 80% LTV a splatnosti 30 let.
- Krajské mediánové mzdy pro roky 2025 a 2026 jsou ve zdrojovém podkladu dopočteny z úrovně roku 2024 pomocí meziročních temp.
- Nabídka bytů vychází z dat jednoho sledovaného realitního portálu, nikoli z úplného registru celého trhu.
- Modelová sazba provize 3,7 % není zjištěnou průměrnou sazbou českého trhu.
Rok 2026 ještě není uzavřený
Také rok 2026 není ve všech časových řadách kompletní.
- ceny bytů, nájemné a spotřebitelské ceny: leden až září 2026,
- hypoteční sazby použité v modelu: leden až červenec 2026,
- stavební indexy: leden až srpen 2026.
Závěry za rok 2026 je proto nutné chápat jako průběžný stav podle dostupných dat, nikoli jako uzavřený celý kalendářní rok.
Jak spolu jednotlivé grafy souvisejí
Čtrnáct grafů nepředstavuje čtrnáct oddělených příběhů.
Vytvářejí jeden řetězec:
Právě tato provázanost je hlavní hodnotou souhrnného pohledu.
Izolovaný graf může svádět k jednoduchému závěru. Soubor dat ukazuje, proč je realitní trh výsledkem více současně působících sil.
Dostupnost se nezhoršila pouze kvůli jedné proměnné
Za poslední dekádu současně:
- rostly ceny nemovitostí,
- výrazně se měnily úrokové sazby,
- rostly příjmy domácností,
- měnila se nabídka,
- rostlo nájemné.
V některých obdobích se tyto síly částečně kompenzovaly.
V jiných se jejich negativní dopad na dostupnost naopak sčítal.
Prudký růst sazeb například snížil kupní sílu domácností financujících nákup úvěrem, ale současně nedokázal vrátit ceny na úroveň před jejich předchozím růstem.
Růst mezd dostupnost zlepšuje, v nejdražších regionech ale stále nemusí kompenzovat vysokou cenovou hladinu.
Regiony vytvářejí několik českých realitních trhů současně
Celostátní průměr je vhodný pro sledování trendu, ale pro konkrétní rozhodnutí je příliš široký.
Praha má jinou cenovou hladinu, příjmy, nabídku a nájemní výnosy než Ústecký, Karlovarský nebo Moravskoslezský kraj.
Stejná hypoteční sazba proto vytváří úplně jinou splátku v korunách a jiný podíl na příjmu domácnosti.
Regionální data zároveň ukazují, že nejvyšší absolutní cena nemusí znamenat nejrychlejší relativní růst.
Některé levnější regiony prošly během posledních deseti let mimořádně výrazným relativním přeceněním.
Co 14 grafů neříká
Datový balíček:
- není predikcí budoucích cen,
- neříká, že každý byt v kraji zdražil stejně,
- neobsahuje úplný náklad vlastnictví,
- nezachycuje všechny nefinanční výhody nájmu a vlastnictví,
- nenahrazuje konkrétní ocenění nemovitosti,
- nenahrazuje individuální posouzení schopnosti domácnosti financovat bydlení.
Tyto limity nejsou problémem, pokud jsou transparentně popsány.
Smyslem modelu je především srovnatelnost: stejnou metodikou ukázat rozdíly v čase a mezi jednotlivými regiony.
Co z dat plyne pro čtyři skupiny účastníků trhu
Potřebuje kombinovat cenu, splátku, vlastní zdroje, příjem a finanční rezervu.
Musí vedle ceny sledovat lokální konkurenci, počet nabídek a rychlost trhu.
Potřebuje oddělit kapitálový růst od nájemního výnosu a započítat provozní náklady a riziko.
Potřebuje vedle cen sledovat výstavbu, připravenost území, infrastrukturu a dostupnost financování.
Co budeme sledovat dál
Pro další období bude důležité zejména:
- zda se začne zmenšovat rozdíl mezi nájemným a hypoteční splátkou,
- jak rychle budou příjmy růst proti cenám nemovitostí,
- jak se budou vyvíjet realizované hypoteční sazby,
- zda se změní nabídka v regionech s nejrychlejším cenovým růstem,
- jak se bude vyvíjet doba nabízení nemovitostí,
- zda regionální rozdíly dál porostou, nebo se začnou zmenšovat.
Smyslem série Data Realitního fóra ČR je tyto vztahy postupně rozebírat a aktualizovat, nikoli vytvořit jednorázový žebříček.
Rozšířený závěr: co 14 grafů říká o českém bydlení
První závěr je cenový: bydlení zdražilo podstatně rychleji než obecná cenová hladina.
Druhý je nákladový: stavební práce a materiály výrazně zdražily, ale samy nevysvětlují celý růst cen bydlení.
Třetí je finanční: vyšší sazby dokážou realitní trh ochladit, ale samy nemusí vrátit ceny na původní úroveň.
Čtvrtý se týká domácností: dva příjmy výrazně zlepšují dostupnost vlastního bydlení, zatímco single domácnost v nejdražších regionech naráží na mimořádně vysoké zatížení.
Pátý závěr je regionální: celorepublikový průměr dokáže zakrýt obrovské rozdíly mezi Prahou a levnějšími kraji.
Šestý je investiční: ceny bytů rostly rychleji než nájemné, takže jednoduché hrubé výnosy z pronájmu klesaly.
Sedmý se týká realitních služeb: pokud roste hodnota prodávané nemovitosti, roste při procentní odměně i její absolutní částka, i kdyby procentní sazba zůstala stejná.
Co si z celé datové série odnést
Rozhodnutí na realitním trhu by nemělo stát na jediném čísle. Kupující potřebuje cenu, splátku, příjem a rezervu. Prodávající cenu, nabídku, rychlost trhu a lokalitu. Investor cenu, nájemné, financování a riziko. A veřejná politika musí pracovat se všemi těmito vrstvami současně.
Články série Data Realitního fóra ČR
Nejčastější otázky
Kolik grafů obsahoval datový balíček Realitního fóra ČR?
Čtrnáct grafů rozdělených mezi ceny, stavební náklady, nabídku, dostupnost bydlení, nájem versus vlastnictví a modelové provize.
Co je hlavním cenovým závěrem?
Nabídkové ceny dvoupokojových bytů od roku 2016 rostly výrazně rychleji než spotřebitelské ceny.
Jak se změnila dostupnost vlastního bydlení?
Podíl modelové splátky dvoupokojového bytu na dvou mediánových čistých příjmech vzrostl z 14,6 % v roce 2016 na 29,5 % v roce 2026.
Je dnes modelová splátka vyšší než nájem?
V celorepublikovém modelu ano. U dvoupokojového bytu je přibližně o 5 904 Kč měsíčně vyšší než modelové nájemné.
Znamená 14 grafů předpověď dalšího vývoje trhu?
Ne. Datový balíček popisuje vývoj a vztahy mezi ukazateli. Nepředstavuje prognózu budoucích cen nemovitostí.
Jsou data za rok 2026 kompletní?
Ne ve všech řadách. Ceny bytů, nájemné a spotřebitelské ceny pokrývají ve zdrojovém podkladu leden až září, hypoteční sazby leden až červenec a stavební indexy leden až srpen 2026.
Řešíte prodej, koupi nebo cenu konkrétní nemovitosti?
Datové modely pomáhají pochopit, kam se realitní trh posunul. U konkrétní nemovitosti ale rozhodují lokální cena, skutečná konkurence, technický a právní stav a způsob financování.
Úplně na závěr
9. ročník projektu Realiťák roku dlouhodobě pomáhá veřejnosti lépe se orientovat na realitním trhu a vybírat kvalitní a prověřené realitní profesionály.
Realitní fórum ČR rozšiřuje tuto činnost o systematickou odbornou práci s daty a diskusi o dostupnosti bydlení, fungování realitního trhu a tématech s praktickým dopadem na veřejnost, realitní profesionály i stát.
Kontakt pro veřejnost a média
Monika Lukášová
ředitelka projektu Realiťák roku
monika.lukasova@realitakroku.cz
Zdroje a aktuální kontext
- Datový podklad Realitního fóra ČR: ČSÚ, ČBA, DataStat, CEMAP – cenové mapy a Reality.iDNES.cz.
- Česká národní banka – rozhodnutí bankovní rady .
- ČBA Hypomonitor .
- ČSÚ – Průměrné mzdy, 2. čtvrtletí 2026 .
- ČSÚ – Indexy spotřebitelských cen, srpen 2026 .
Článek kombinuje více datových řad a modelových výpočtů. Nabídkové ceny a nájemné nejsou realizační ceny. Model dostupnosti používá jednotné předpoklady a rok 2026 není ve všech časových řadách kompletní. Výsledky proto slouží především ke srovnávání vývoje v čase a rozdílů mezi regiony, nikoli jako individuální finanční nebo investiční doporučení.